Die Pläne einer möglichen Ausbildungsplatzabgabe gehen auf den Berliner Koalitionsvertrag 2023-26 zurück. Aktuell plant das Land die Einführung einer solchen Abgabe.
Wer ist davon betroffen?
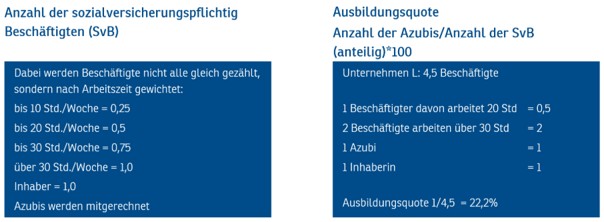
Alle Unternehmen in Berlin mit mindestens 10 Mitarbeitenden und einer Ausbildungsquote unter 4,6 Prozent. Ausbildungsquote = Anzahl an Auszubildenden / Anzahl an sozialversicherungspflichtig Beschäftigten, wobei Teilzeitkräfte anteilig berücksichtigt werden.
Innerbetriebliche Ausbildungsquote unter 3,1 %: Unternehmen zahlt Abgabe und bekommt keine Rückerstattung
Innerbetriebliche Ausbildungsquote zw. 3,1-4,6 %: Unternehmen zahlt Abgabe, bekommt aber eine Rückerstattung für jeden zusätzlichen Auszubildenden im Vergleich zum 31.12.2024
Innerbetriebliche Ausbildungsquote über 4,6 %: Unternehmen zahlt keine Abgabe und bekommt eine Rückerstattung für jeden zusätzlichen Auszubildenden im Vergleich zum 31.12.2024
Wie hoch ist die Rückerstattung?
Sie entspricht der tariflich vereinbarten oder, falls nicht vorhanden, der branchenspezifischen Ausbildungsvergütung (Ausbildungsverhältnis min. 6 Monate, rückwirkend ab dem 1. Monat)
Welche Ausnahmen gibt es?
Arbeitgeber mit einer anderweitigen, tarifvertraglichen oder gesetzlichen Regelung zur Förderung und Finanzierung der Berufsausbildung (z.B. branchenspezifische Umlage)
Arbeitgeber, die weit überwiegend vollschulische Auszubildende beschäftigen
Arbeitgeber, deren Bruttolohnsumme unter eine Bagatellgrenze fällt
Besondere Umstände des Einzelfalls
Warum die Ausbildungsplatzabgabe an den Bedarfen vorbeigeht
Sie schafft keine zusätzlichen Ausbildungsverträge, wenn Passungs- und Matching-Probleme weiterhin ungelöst bleiben.
Sie belastet Unternehmen und bestraft jene, die anderweitige Qualifizierungsformen nutzen oder keine Bewerberinnen und Bewerber finden. Es droht die Gefahr der Umverteilung zugunsten größerer Unternehmen.
Sie führt zu Wettbewerbsverzerrung und sinkender Ausbildungsqualität
Sie löst nicht das Problem des Abwerbens von Azubis bzw. Absolvent/innen.
Sie lässt viele Fragen unbeantwortet und schafft einen immensen Verwaltungsapparat samt Personalkosten.
Sie verschweigt, dass die betrieblichen Ausbildungsplätze immer mehr von schulischen Ausbildungsplätzen verdrängt werden.
Das sagen Berliner Betriebe zur Ausbildungsplatzabgabe
Klicken Sie sich durch unsere Ausklappliste und erfahren Sie mehr zur Meinung der Berliner Wirtschaft zur sogenannten Ausbildungsplatzabgabe.
Aus unserer Sicht als Familienunternehmen der Medizintechnologie, das seit vielen Jahren erfolgreich Fachkräfte für den eigenen Bedarf ausbildet, ist eine Ausbildungsabgabe bzw. Ausbildungsumlage nicht das richtige Instrument, um die Ausbildungslandschaft in Berlin zu verbessern. Im Gegenteil. Sie führt stattdessen zu zusätzlichen bürokratischen Anforderungen für Unternehmen, ohne dass ein einziger zusätzlicher Ausbildungsplatz geschaffen wird, und bestraft diejenigen, die bereits soziale Verantwortung für junge Menschen übernehmen und einen wertvollen Beitrag leisten. Langfristig könnte eine Umlage sogar abschreckend wirken. Wir bilden immer mit dem primären Ziel aus, die Nachwuchskräfte im Anschluss zu übernehmen und weiterzuentwickeln.
Seit einigen Jahren haben wir allerdings große Probleme, unsere angebotenen 50 Ausbildungsplätze adäquat zu besetzen. Um Qualität und Quantität in der Ausbildung zu erhöhen, wäre es ein besserer Weg, die bereits aktiv ausbildenden Unternehmen zu unterstützen. Wir appellieren daher an die Verantwortlichen, die geplante Ausbildungsabgabe zu überdenken und stattdessen Maßnahmen zu ergreifen, die Unternehmen in ihrer Ausbildungsbereitschaft fördern. Der Fokus muss darauf liegen, junge Menschen in der Berufsorientierung mehr zu unterstützen und wieder einen besseren Match von Ausbildungsplätzen und Bewerber*innen zu fördern, indem auch die duale Ausbildung im Vergleich zur akademischen Laufbahn aufgewertet wird.
Stefan Rohde, Personalleiter / Director HR Standorte Berlin, B. Braun SE
Zum Unternehmen
Die B. Braun SE ist einer der größten Medizintechnologie-Unternehmen in Berlin und beschäftigt über 1.100 Mitarbeitenden an drei Standorten.
Seit 1978 ist B. Braun mit einem Produktionsstandort für Arzneimittel in Berlin-Neukölln mit ca. 800 Mitarbeitenden präsent. In diesem Betrieb werden sterile Injektionslösungen, sogenannte kleinvolumigeParenteralia, in Kunststoffampullen, Glasampullen und Vials hergestellt. Ausbildung ist fest in der Unternehmenskultur verankert – sie ist Teil der DNA des Unternehmens. Aktuell werden in Berlin mehr als 40 Auszubildende in kaufmännischen, gewerblichen und naturwissenschaftlichen Berufen qualifiziert.
Ich lehne diese branchenübergreifende Ausbildungsplatzumlage ab. Dabei ist uns in der Baubranche das Umlagesystem nicht unbekannt. Wir haben bereits eine Ausbildungsumlage – allerdings auf tariflicher Grundlage. Die Umlage im Baugewerbe beruht auf dem Tarifvertrag über das Sozialkassenverfahren (VTV). Sie ist also keine gesetzliche Strafabgabe, sondern ein von den Tarifparteien ausgehandeltes Modell, das flexibel angepasst oder beendet werden kann. Diese tarifliche Umlage dient dazu, die Ausbildungskosten fair zu verteilen – sie hilft dabei, den Mehraufwand einer mehrjährigen Ausbildung abzufedern. Aber sie schafft keinen einzigen zusätzlichen Ausbildungsplatz. Die Entscheidung, ob ein Unternehmen ausbildet, hängt von Faktoren wie Auftragslage, Fachkräftebedarf und personeller Kapazität ab – nicht von einer finanziellen Belastung.
Trotz der bestehenden Umlage gelingt es uns oft nicht, alle angebotenen Ausbildungsplätze zu besetzen. Das liegt nicht am mangelnden Engagement der Betriebe – sondern an strukturellen Problemen, für die die Politik Verantwortung trägt. Wenn Jahr für Jahr zahlreiche Jugendliche die Schule ohne Abschluss verlassen, wenn die Jugendberufsagenturen nicht einmal verlässlich erfassen, wer tatsächlich unversorgt ist und Jugendliche keine umfassende Berufsorientierung erhalten – dann ist das nicht das Versagen der Wirtschaft. Wir als Betriebe stehen bereit, aber wir können die Probleme des Bildungssystems nicht allein ausgleichen.
Frisch & Faust Tiefbau GmbH ist ein deutschlandweit tätiges Bauunternehmen mit Sitz in Berlin. Es wurde 1991 von den Bauingenieuren Thomas Frisch und Dirk Faust gegründet und steht seit 2007 unter der Leitung von Thomas Frisch. Das Unternehmen beschäftigt rund 160 Mitarbeitende und ist auf gesteuerten Rohrvortrieb, offenen Kanalbau, Kanalsanierung und Rohrleitungsbau spezialisiert. Frisch & Faust ist zudem ein anerkannter Ausbildungsbetrieb und kooperiert mit verschiedenen Hochschulen im Rahmen dualer Studiengänge.
Unsere Fachkräfte bilden wir im eigenen Haus aus. Doch in der Nachwuchsgewinnung stehen wir im Wettbewerb mit bekannten Marken und müssen viel investieren, um überhaupt wahrgenommen zu
werden. Die geplante Ausbildungsumlage bedeutet für uns vor allem mehr Bürokratie – und geht am Kern des Problems vorbei. Auch wenn wir finanziell davon profitieren könnten, hilft das nicht weiter. Was wir wirklich brauchen, sind eine frühzeitige und bessere Berufsorientierung, mehr Praktikumsmöglichkeiten während der Schulzeit und eine stärkere gesellschaftliche Wertschätzung der Dualen Ausbildung.
Marcus Butt, Geschäftsführer Produktion & Technik, Moll Marzipan GmbH
Zum Unternehmen
Die Moll Marzipan GmbH blickt auf eine über 160-jährige Unternehmensgeschichte zurück. Gegründet wurde sie 1860 vom Lübecker Konditormeister Rudolf Moll als „Berliner Marzipanmassenfabrik“. Heute zählt Moll Marzipan zu den ältesten Betrieben Berlins und beschäftigt rund 100 Mitarbeitende sowie sechs Auszubildende. Trotz dieser beeindruckenden Tradition kämpft das Unternehmen zunehmend um Sichtbarkeit bei jungen Menschen. Ausbildungsplätze, etwa zur Fachkraft für Lebensmitteltechnik, bleiben unbesetzt.
In Berlin sind genügend Ausbildungsplätze für ausbildungswillige Jugendliche vorhanden. Mehrere Tausend Ausbildungsplätze konnten im vergangenen Jahr nicht besetzt werden. Es wird unnötigerweise ein neues Bürokratiemonster entstehen. Jährlich sollen Betriebe ihre Bruttolohnsumme melden, Beiträge eingezogen und ausgezahlt und die Kriterien ständig neu festgelegt werden – das verursacht einen enormen Verwaltungsaufwand.
Davon abgesehen: Ein Ausbildungsplatz in den technischen Berufen kostet in der Realität ca. 100.000 Euro pro Azubi und mehr. Die geplanten Rückflüsse decken diese Kosten bei Weitem nicht. Die Aussage, dass ausbildende Unternehmen nicht belastet würden, ist daher nicht haltbar. Statt neuer Abgaben braucht es gezielte Maßnahmen: bessere Berufsorientierung an allen Schulformen, passgenauere Vermittlung durch die Arbeitsagenturen, modern ausgestattete Schulen, mehr Berufsschullehrkräfte, bezahlbaren Wohnraum für Azubis und vor allem mehr Wertschätzung für die duale Ausbildung und die Ausbildungsbetriebe.
Gerd Woweries, Geschäftsführer, ABB Asea Brown Boveri Ltd
Zum Unternehmen
Das ABB Ausbildungszentrum Berlin ist ein etablierter Bildungsdienstleister mit über 65 Jahren Erfahrung in der dualen Ausbildung im Bereich Metall- und Elektrotechnik. Als Partner für Unternehmen und ABB-Gesellschaften übernimmt das Zentrum die Grundausbildung von Auszubildenden und begleitet sie auf ihrem Weg zur Fachkraft. Aktuell werden über alle Ausbildungsjahrgänge hinweg mehr als 1.200 Jugendliche und junge Erwachsene ausgebildet – davon rund 800 im Rahmen der Verbundausbildung für etwa 250 Partnerunternehmen.
Fragen dazu, wer grundsätzlich vom Gesetz erfasst ist:
Für wen gilt die Ausbildungsplatzabgabe?
Die Auskunftspflicht im Rahmen des Gesetzes besteht für alle Berliner Arbeitgeber. Die Abgabepflicht gilt hingegen ausschließlich für alle Berliner Arbeitgeber ab einer Betriebsgröße von mindestens zehn sozialversicherungspflichtig Beschäftigten (Vollzeitäquivalente inkl. Inh.). Betriebe mit weniger als zehn Beschäftigten und Betriebe mit einer Ausbildungsquote von 4,6 Prozent, sind von der Abgabe befreit.
Gilt das Gesetz nur für Berlin?
Ja, das Gesetz gilt nur für Berlin.
Sind Unternehmen mit Sitz außerhalb Berlins, aber Betriebsstätten in Berlin betroffen?
Ja, auch wenn der Sitz eines Unternehmens außerhalb Berlins liegt, ist die Betriebsstätte betroffen, wenn dort mindestens eine Person beschäftigt ist.
Mein Unternehmen ist steuerlich in Berlin gemeldet, die Betriebsstätte ist jedoch in Brandenburg. Fallen wir unter das Gesetz?
Es zählt die rechtliche Einheit und deren Beschäftigtenzahl in Berlin. Die Betriebsstätte außerhalb Berlins ist von dem Gesetz grundsätzlich nicht betroffen, es sei denn, die Mitarbeiter werden überwiegend von einer im Land Berlin ansässigen Betriebsstätte angewiesen.
Bezieht sich der Berechnungsschlüssel Mitarbeitende/Auszubildende auch auf die Mitarbeitenden in unselbständigen, bundesweiten Zweigstellen? Oder werden nur die Mitarbeitenden in der Zentrale in Berlin betrachtet?
Es zählt die rechtliche Einheit und deren Beschäftigtenzahl in Berlin. Die Betriebsstätte außerhalb Berlins ist von dem Gesetz grundsätzlich nicht betroffen, es sei denn, die Mitarbeiter werden überwiegend von einer im Land Berlin ansässigen Betriebsstätte angewiesen.
Sind öffentliche Arbeitgeber / Bundesbehörden betroffen?
Ja, öffentliche Arbeitgeber sind betroffen. Dies gilt sowohl für Bundesbehörden als auch für die Berliner Verwaltung (unmittelbare Landesverwaltung) sowie die der Aufsicht des Senats von Berlin unterstehenden landesunmittelbaren Körperschaften, rechtsfähigen Anstalten und Stiftungen des öffentlichen Rechts (mittelbare Landesverwaltung).
Sind Freiberufler (z. B. Arztpraxen) betroffen?
Ja, sofern sie Personen beschäftigen, sind sie mindestens von der Auskunftspflicht über die Beschäftigtenzahl betroffen.
Gibt es branchenspezifische Ausnahmen (z. B. Pflege, Gastronomie, Kreativwirtschaft, Zeitarbeit)?
Ja, Branchen mit einem eigenen Ausbildungsplatzabgabesystem gelten als Ausnahme. Explizit zu nennen sind hier die Baubranche, das Schornsteinfegergewerbe und die Pflegebranche. Unternehmen, die bereits in eine tarifvertragliche oder gesetzliche Ausbildungsumlage einzahlen sind von branchenübergreifenden Ausbildungskasse durch das neue Gesetz ausgenommen.
Wir sind ein ambulanter Pflegedienst und für uns gibt es ja schon einen Ausbildungsfonds in den wir einzahlen. Kommt für uns noch ein weiterer Fonds dazu?
Nein, es kommt kein weiterer Fonds dazu. Zudem gilt: Wenn ein Unternehmen weit überwiegend Personen beschäftigt, die vollschulisch ausgebildet worden sind oder ausgebildet werden, was in der Pflege der Fall ist, findet das Gesetz hier keine Anwendung. Was „weit überwiegend“ bedeutet, ist aktuell noch nicht konkret bestimmt.
Gibt es Sonderregeln für Start-ups?
Nein, das Gesetz sieht keine Sonderregeln für Start-Ups vor. Es gibt lediglich eine Bagatellgrenze. Es ist eine auf Antrag zu gewährende Ausnahme für Arbeitgeber vorgesehen, deren Arbeitnehmerbruttolohnsumme unter einer bestimmten Bagatellgrenze liegt. Arbeitgeber, die unter diese Bagatellgrenze fallen und auf Antrag von dem Anwendungsbereich des Gesetzes insgesamt ausgenommen werden, können jedoch nicht vom Ausbildungsunterstützungsfonds profitieren.
Fragen zur 10‑Beschäftigten‑Grenze und den Rechtsfolgen:
Ab welcher Betriebsgröße gilt das Gesetz?
Betriebe ab einer Größe von zehn Beschäftigten können zur Abgabe verpflichtet werden. Betriebe mit weniger Beschäftigten sind zur Auskunft über ihre Beschäftigtenzahl verpflichtet, auch wenn sie nicht abgabepflichtig sind.
Sind Unternehmen unter 10 Beschäftigten meldepflichtig, aber nicht abgabepflichtig?
Ja, alle Arbeitgeber sind jährlich meldepflichtig. Bei Unternehmen unter zehn Beschäftigten hat dies zur Folge, dass sie von der Abgabe befreit werden. Diesen Nachweis verlangt der Gesetzgeber dann jährlich bis zum 31. Juli der Folgejahres.
Werden Teilzeitkräfte, 30‑h‑Kräfte, Minijobs anteilig gezählt?
Alle sozialversicherungspflichten Beschäftigten werden zu Vollzeitäquivalenten aufsummiert. Minijobs sind zwar meldepflichtig aber gelten nicht als sozialversicherungspflichtige Beschäftigungsverhältnisse.
Wird nach Stichtag oder Jahresdurchschnitt gerechnet?
Arbeitgeber sind verpflichtet, bis zum 31. Juli des Folgejahres unaufgefordert folgende Auskünfte zu erteilen: 1. Anzahl der im Stichtagsjahr (2024) sowie im Bezugsjahr durchschnittlich sozialversicherungspflichtig Beschäftigten, unterteilt nach Vollzeit- und Teilzeitbeschäftigten unter Angabe der regelmäßigen wöchentlichen Arbeitszeit; 2. Anzahl der im Stichtagsjahr (2024) sowie im Bezugsjahr durchschnittlich beschäftigten Auszubildenden.
Was gilt für Solo‑Selbständige ohne Einnahmen / mit sehr geringem Gewinn?
Da das Gesetz die Auskunftspflichten auf Arbeitgeber beschränkt, werden Solo-Selbstständige nicht betroffen sein. Sie werden es erst, sobald sie eine Person beschäftigen.
Was gilt für Rentner:innen mit Nebengewerbe?
Personen in Ruhestand mit Nebengewerbe sind nicht auskunftspflichtig, sofern sie niemanden beschäftigen. Sobald sie Arbeitgeber sind, werden sie auskunftspflichtig.
Was gilt für Einzelunternehmer mit einer einzelnen geringfügig beschäftigten Person?
Das Gesetz schreibt die Auskunftspflicht für Arbeitgeber vor. Vor diesem Hintergrund werden auch Einzelunternehmer mit einer geringfügigbeschäftigten Person auskunftspflichtig.
Werden DSGVO-konforme Plattformen für die Meldungen / Kommunikation mit der Kasse (kostenfrei) zur Verfügung gestellt?
Wie eine Meldeplattform aussehen wird, ist aktuell noch nicht bekannt.
Ja, zumindest wenn sie arbeitnehmerähnliche Selbstständige sind.
Wie werden Gesellschafter‑Geschäftsführer gezählt (SV‑pflichtig / SV‑frei)?
Wir warten auf eine Antwort der Senatsverwaltung.
Zählen Geschäftsführer oder Vorstandsmitglieder als Arbeitnehmer?
Nach aktueller Lesart: Ja, auch wenn sie in dem Unternehmen, dessen Vorstand sie angehören, in der Renten- und Arbeitslosenversicherung nicht versicherungspflichtig. Vor dem AusbFFG gelten sie jedoch als Arbeitnehmer.
Was gilt bei mehreren Inhabern / Teilhaberschaften?
Kleine und mittlere Betriebe, die bis zu zehn Personen (inklusive Inhaber) beschäftigen, sind von der Abgabeverpflichtung ausgenommen. Bei der Berechnung der Ausbildungsquote werden Inhaber als ein ganzes Vollzeitäquivalent betrachtet.
Fragen dazu, was als Ausbildung zählt und wie die Quote berechnet wird:
Wie wird die Ausbildungsquote berechnet?
Beispiel:
Wird nur nach IHK/HWK‑Ausbildungen gerechnet?
Gezählt werden betriebliche Ausbildungen nach BBiG oder HwO (§ 2 Abs. 3 Nr. 1), d.h. klassische IHK- und HWK‑Ausbildungen. Zusätzlich werden vergleichbare beamtenrechtliche duale Ausbildungen (§ 2 Abs. 3 Nr. 2) gezählt.
Zählen duale Studiengänge?
Sie zählen, wenn sie ausbildungsintegriert sind, d.h. ein Berufsausbildungsvertrag abgeschlossen wird.
Zählen Umschüler, EQ, Orientierungspraktika?
Nein, es handelt sich nicht um Berufsausbildungen und es wird kein Berufsausbildungsvertrag geschlossen.
Zählen Volontariate?
Nein, Volontariate sind keine gesetzlich geregelten Berufsausbildungen nach BBiG/HwO.
Vollschulische Ausbildungen sind ausdrücklich ausgenommen (§ 8 Abs. 2). Pflege-, MFA‑Ausbildungen zählen nur dann, wenn sie betriebliche BBiG‑Ausbildungen sind und ein Berufsausbildungsvertrag geschlossen wird.
Zählen Verbund‑ und Kooperationsausbildungen (z. B. BAPP)?
Ja, sofern:
- ein gültiger Berufsausbildungsvertrag nach BBiG/HwO besteht und
- die/der Auszubildende dem Betrieb arbeitsrechtlich zugeordnet ist.
Zählen Auszubildende bei Konzern‑ oder Firmennetzwerken nur einmal?
Ja, maßgeblich ist der jeweilige Arbeitgeber/Betrieb, es erfolgt keine Mehrfachzählung desselben Auszubildenden.
Was passiert bei Ausbildungsabbruch?
Die Fördervoraussetzung ist, dass das Ausbildungsverhältnis mindestens 6 Monate besteht (§ 7 Abs. 1). - Abbruch vor 6 Monaten → keine Förderung - Abbruch nach 6 Monaten → Förderung anteilig möglich
Was passiert bei Insolvenzszenarien während der Ausbildung?
Das ist nicht ausdrücklich geregelt, evtl. ist eine Härtefallregelung möglich (§ 8 Abs. 4). Offene Frage.
Was ist mit Betrieben in strukturschwachen Regionen ohne ÖPNV?
Das ist nicht ausdrücklich geregelt, evtl. ist eine Härtefallregelung möglich (§ 8 Abs. 4). Offene Frage.
Antwort für alle: Strukturelle, rechtliche oder marktbedingte Ausbildungshindernisse sind nicht automatisch privilegiert. Der einzige Korrekturmechanismus ist die Härtefallregelung (§ 8 Abs. 4) – bewusst offen und einzelfallabhängig.
Was gilt für Unternehmen ohne passende Ausbildungsberufe (z. B. Ingenieurbüros, IT, Medien, Forschung, Immobilienbewertung)?
Ob ein Unternehmen Personen in klassischen Ausbildungsberufen beschäftigt oder nicht, ist bei der Ausbildungsplatzabgabe nicht relevant.
Was gilt bei ausschließlich akademischen Tätigkeitsprofilen?
Ob ein Unternehmen Personen in klassischen Ausbildungsberufen beschäftigt oder ausschließlich akademische Tätigkeitsprofile, ist bei der Ausbildungsplatzabgabe nicht relevant. Das Unternehmen ist grundsätzlich erst einmal betroffen. Inwieweit dieser Umstand bei den Härtefällen berücksichtigt wird, ist zum jetzigen Zeitpunkt noch nicht klar.
Was gilt bei projektbezogener Arbeit oder Homeoffice‑Strukturen?
Wie projektbezogene Arbeit hinsichtlich der zu meldenden Bruttolohnsumme und der Ausbildungsquote einzuberechnen ist, lässt das beschlossene Gesetz offen. Der SenASGIVA wurde diese Frage durch die IHK weitergeleitet. Homeoffice-Strukturen, d. h. es besteht keine potenzielle physische Ausbildungsstätte, stellen keinen Ausnahmefall der Ausbildungsplatzabgabe dar. Auch diese Unternehmen sind betroffen.
Was gilt, wenn keine geeigneten Bewerber gefunden werden?
Ob keine Bewerbung eingegangen ist, keine geeignete Bewerbung eingegangen ist oder, ist vor dem beschlossenen Gesetz irrelevant. Das Unternehmen ist trotzdem betroffen.
Was gilt, wenn Ausbildungsberufe rechtlich nicht angeboten werden dürfen (z. B. Physiotherapie, Mobilkranfahrer, Munitionsbergung)?
Ob ein Unternehmen Personen in Berufsprofilen beschäftigt, in denen keine Ausbildung angeboten werden darf, ist bei der Ausbildungsplatzabgabe nicht relevant. Das Unternehmen ist trotzdem betroffen.
Was ist mit Betrieben mit ausschließlich ungelernten Kräften und internen Qualifizierungswegen?
Die Frage ist an die Senatsverwaltung weitergeleitet
Zählt die Quote pro Betrieb, pro Gesellschaft oder konzernweit?
Die Quote zählt pro rechtliche Einheit im Land Berlin und den dazugehörigen Beschäftigten bzw. Auszubildenden.
Wie werden bundesweite Standorte berücksichtigt?
Es werden lediglich die Personen, die am Standort Berlin beschäftigt sind gezählt. Hinzu kommen jedoch Personen, die, ohne in eine außerhalb des Landes Berlin ansässige Betriebsstätte eingegliedert zu sein, überwiegend von einer im Land Berlin ansässigen Betriebsstätte angewiesen werden.
Zählen nur Berliner Beschäftigte oder alle bundesweit?
Es werden lediglich die Personen, die am Standort Berlin beschäftigt sind gezählt. Hinzu kommen jedoch Personen, die, ohne in eine außerhalb des Landes Berlin ansässige Betriebsstätte eingegliedert zu sein, überwiegend von einer im Land Berlin ansässigen Betriebsstätte angewiesen werden.
Wie wird bei unselbständigen Zweigniederlassungen gerechnet?
Auch unselbstständige Zweigniederlassung sind beim örtlichen zuständigen Finanzamt und bei Gewerbstätigkeit auch dem Gewerbeamt zu melden. Die Struktur der Betriebsstätte ist relevant für die Berechnung.
Wie ist bei zentralisierter Ausbildung in einer Gesellschaft zu verfahren?
Diese Frage hat die IHK an die SenASGIVA weiterleitet.
Der Abgabesatz ist aktuell noch nicht bekannt. Hierzu soll ein Beirat eine Rechtverordnung beschließen.
Wie wird die Bruttolohnsumme definiert und werden Boni, Prämien und Zuschüsse mitgezählt?
Arbeitnehmerbruttolohn ist der für die Berechnung der Lohnsteuer zugrunde zu legende und in die Lohnsteuerbescheinigung einzutragende Bruttoarbeitslohn. Nicht zum Bruttoarbeitslohn gehören ein tarifliches 13. und 14. Monatseinkommen sowie betriebliche Zahlungen gleichen Charakters wie Jahressonderzahlungen und Weihnachtsgeld sowie Urlaubsabgeltungen und Abfindungen aus Anlass der Beendigung eines Arbeitsverhältnisses.
Werden Azubi‑Vergütungen in die Bruttolohnsumme einbezogen?
Nur sofern für die Azubi-Vergütung Lohnsteuer fällig wird. Siehe letzte Antwort.
Wird die Abgabe im Voraus gezahlt oder später verrechnet?
Diese Frage wurde an die Senatsverwaltung weitergeleitet.
Gibt es Deckelungen für lohnintensive Branchen?
Hierzu ist aktuell nichts bekannt.
Ist es richtig zu verstehen, dass die Meldung welche bis zum 31.07.2027 abgegeben werden muss, das Jahr 2027 abbildet oder das vorherige Jahr 2026? Wenn Zahlung am 01.01.2028 fällig ist, ab wann bekommt man Bestätigung, wie hoch die Abgabe ist? Bekommt man überhaupt eine Bestätigung?
Die Meldung für das Berichtsjahr muss immer bis zum 31.07. des Folgejahres erfolgen. Das heißt, für 2027 ist bis zum 31.07.2028 zu melden. Finanzielle Erhebungen oder Auszahlungen finden dann mit dem Jahr 2028 statt. Die Berechnungen dieser Zahlen erfolgen auf der Grundlage der im Auskunftsjahr gesammelten Daten ab dem Stichtag 31.12.2024. Wie das Verfahren genau gestaltet sein wird, ist der IHK aktuell nicht bekannt.
Finanzielle Erhebungen oder Auszahlungen finden dann mit dem Jahr 2028 statt. Die Berechnungen dieser Zahlen erfolgen auf der Grundlage der im Auskunftsjahr gesammelten Daten ab dem Stichtag 31.12.2024. Wie das Verfahren genau gestaltet sein wird, ist der IHK aktuell nicht bekannt.
Werden Unternehmen mit unter 10 Beschäftigten gefördert?
Sie sind nicht abgabepflichtig, können allerdings aus der Abgabe Gelder erhalten sofern sie zusätzliche Ausbildungsverträge zum Basisjahr 2024 geschlossen haben.
Was gilt bei höherer Quote (z. B. über 4,6 %)?
Unternehmen mit einer Ausbildungsquote von 4,6 Prozent oder darüber, sind von der finanziellen Abgabe ausgenommen. Sie können jedoch Zahlungen aus der Ausbildungskasse für zusätzliche Ausbildungsverträge erhalten.
Was passiert mit den eingenommenen Geldern?
Die Senatsarbeitsverwaltung betont, dass die eingenommenen Mittel vollständig an die Berliner Arbeitgeber ausgezahlt werden. Jedoch besagt §3 Abs. 5, dass mit den Mitteln auch weitere Maßnahmen im Bereich der beruflichen Bildung finanziert werden können.
Wer kontrolliert die Verwendung der Mittel?
Die Kontrolle liegt bei der Senatsarbeitsverwaltung.
Die Meldung erfolgt an die Berliner Ausbildungskasse. Diese ist durch die Senatsarbeitsverwaltung zu errichten.
Wie erfolgt die Meldung (Portal, Formular)?
Das ist aktuell noch nicht bekannt. Hierzu ist die Senatsverwaltung angefragt.
Ab wann / bis wann muss gemeldet werden?
Die Meldung für das Berichtsjahr muss immer bis zum 31.07. des Folgejahres erfolgen. Das heißt, für 2027 ist bis zum 31.07.2028 zu melden. Finanzielle Erhebungen oder Auszahlungen finden dann mit dem Jahr 2028 statt. Die Berechnungen dieser Zahlen erfolgen auf der Grundlage der im Auskunftsjahr gesammelten Daten ab dem Stichtag 31.12.2024. Wie das Verfahren genau gestaltet sein wird, ist der IHK aktuell nicht bekannt.
Für welches Jahr wird gemeldet?
Für die Jahre ab dem Stichtag 31.12.2024.
Wer betreibt und finanziert die Ausbildungskasse?
Die Senatsarbeitsverwaltung organisiert die Ausbildungskasse. Finanziert wird die Einrichtung des Fachverfahren/des bürokratischen Unterbaus durch reguläre Haushaltsmittel von jeweils ca. 3,1 Mio. Euro für die Jahre 2026 und 2027.
Aus Sicht der IHK Berlin steht das beschlossene Gesetz konträr zum Zeitgeist des Bürokratieabbaus. Jährliche Meldepflichten treffen alle Unternehmen und bauen die bürokratische Belastung ein weiteres Stück aus.
Wirksamkeit der Abgabe
Ob und in welchem Umfang eine Umlage tatsächlich wirkt, lässt sich empirisch bislang nicht nachweisen. Zwar existieren in einzelnen Branchen sowie in Bremen bereits Umlagesysteme; die dortigen Erfahrungen legen jedoch nahe, dass die Entwicklung der Ausbildungszahlen nicht durch die Umlage bestimmt wird. Vielmehr scheinen Faktoren wie die allgemeine konjunkturelle Lage, betriebliche Personalbedarfe sowie bestehende Passungs- und Matching-Probleme eine erhebliche Rolle zu spielen. Vor diesem Hintergrund bestehen erhebliche Zweifel, ob eine Ausbildungsplatzabgabe das zentrale Problem fehlender oder unbesetzter Ausbildungsplätze wirksam adressieren kann. Ein belastbarer kausaler Nachweis, dass Umlagesysteme nachhaltig zusätzliche Ausbildungsplätze schaffen, liegt bislang nicht vor.
Rolle von Schulen, JBA, Verwaltung
Das Gesetz und die Prämisse von dessen Einführung, 2.000 zusätzliche Ausbildungsverträge zu schaffen, verschiebt die Verantwortung vollständig auf die Berliner Arbeitgeber. Voraussetzung für einen geschlossenen Ausbildungsvertrag sind jedoch auch eine gute Schulbildung und erfolgreiche Beratung und Vermittlung durch die Jugendberufsagentur. Politisch sollte die Vermittlung von Basiskompetenzen wieder mehr in den Fokus gerückt werden. Gleichzeitig braucht auch die JBA verbindliche Zielvorgaben für ihre Arbeit.
Wettbewerbsverzerrung
Größeren Unternehmen fällt es, z. B. aufgrund höheren Bekanntheitsgrades, leichter neue Auszubildende zu finden. Kleinere Unternehmen, die ihre Plätze nicht besetzen konnten, zahlen bei Inkrafttreten des Gesetzes für die Azubis der größeren Unternehmen. Außerdem gibt es große branchenspezifische, teils imagebedingte, Unterschiede bei den Bewerbendenzahlen.
Planwirtschaftliche Steuerung
Das Instrument der Ausbildungsplatzabgabe strebt an, dass Unternehmen über den realen Bedarf des Arbeitsmarktes hinaus ausbilden. Das kann dazu führen, dass Menschen am Ende ihrer Ausbildung ohne Anschlussbeschäftigung dastehen oder auch in einem Beruf ausgebildet werden, für den es am Ende des dritten Ausbildungsjahres gar keine Verwendung mehr gibt. Die enge Bindung des Ausbildungsgeschehens an den Arbeitsmarkt und dessen konjunkturbedingten Schwankungen hingegen sind eine der Stärken des dualen Ausbildungssystems.
Möglichkeit, politisch gegen das Gesetz vorzugehen
Sie können weiterhin auf Ihre Abgeordneten und andere politische Entscheidungsträger zugehen und Ihre Argumente sowie unternehmerische Realität offenlegen. Die IHK Berlin wird sich permanent gegen dieses Gesetz aussprechen.


 Wird nur nach IHK/HWK‑Ausbildungen gerechnet?Gezählt werden betriebliche Ausbildungen nach BBiG oder HwO (§ 2 Abs. 3 Nr. 1), d.h. klassische IHK- und HWK‑Ausbildungen. Zusätzlich werden vergleichbare beamtenrechtliche duale Ausbildungen (§ 2 Abs. 3 Nr. 2) gezählt.Zählen duale Studiengänge?Sie zählen, wenn sie ausbildungsintegriert sind, d.h. ein Berufsausbildungsvertrag abgeschlossen wird.Zählen Umschüler, EQ, Orientierungspraktika?Nein, es handelt sich nicht um Berufsausbildungen und es wird kein Berufsausbildungsvertrag geschlossen.Zählen Volontariate?Nein, Volontariate sind keine gesetzlich geregelten Berufsausbildungen nach BBiG/HwO.Zählen schulische Ausbildungen / Pflegeberufe / MFA?Vollschulische Ausbildungen sind ausdrücklich ausgenommen (§ 8 Abs. 2). Pflege-, MFA‑Ausbildungen zählen nur dann, wenn sie betriebliche BBiG‑Ausbildungen sind und ein Berufsausbildungsvertrag geschlossen wird.Zählen Verbund‑ und Kooperationsausbildungen (z. B. BAPP)?Ja, sofern: