Sie befinden sich auf der Seite der IHK Schwaben.
Möchten Sie diese Seite in einem Cookie als Ihre Heimat-IHK setzen?
Sie befinden sich auf der Seite der IHK Schwaben.
Bisher ist die als Ihre Heimat-IHK hinterlegt. Wollen Sie die Seite der IHK Schwaben in einem Cookie
als Ihre neue Heimat-IHK setzen?
Sie werden zum Angebot der weitergeleitet.
Nr. 75984
Erben und schenken
Regelungen bei der Erbschaft- und Schenkungsteuer für Unternehmen
von Simion Berg |
Aktualisiert am:
Für die Übertragung betrieblichen Vermögens im Wege der Erbschaft oder Schenkung gelten besondere steuerliche Begünstigungen.
Die Regelverschonung, Optionsverschonung und Verschonungsbedarfsprüfung zielen auf eine steuerliche Entlastung von Unternehmensnachfolgen ab. Sie betreffen somit ausschließlich Betriebsvermögen, wobei Verwaltungsvermögen bis zu einem gewissen Grad unschädlich ist.
Dabei sind insbesondere folgende Grundsätze zu beachten:
Steuerlich begünstigt ist nur begünstigungsfähiges Betriebsvermögen im Sinne des Erbschaftsteuer- und Schenkungsteuergesetzes.
Für Familienunternehmen kann unter bestimmten Voraussetzungen – insbesondere bei gesellschaftsvertraglichen Entnahme-, Ausschüttungs-, Verfügungs- und Abfindungsbeschränkungen – ein zusätzlicher Abschlag von bis zu 30 % auf das begünstigte Betriebsvermögen gewährt werden.
Unternehmen ab mehr als fünf Beschäftigten müssen im Rahmen der Behaltensregelungen über einen Zeitraum von fünf bzw. sieben Jahren bestimmte Lohnsummenvorgaben erfüllen.
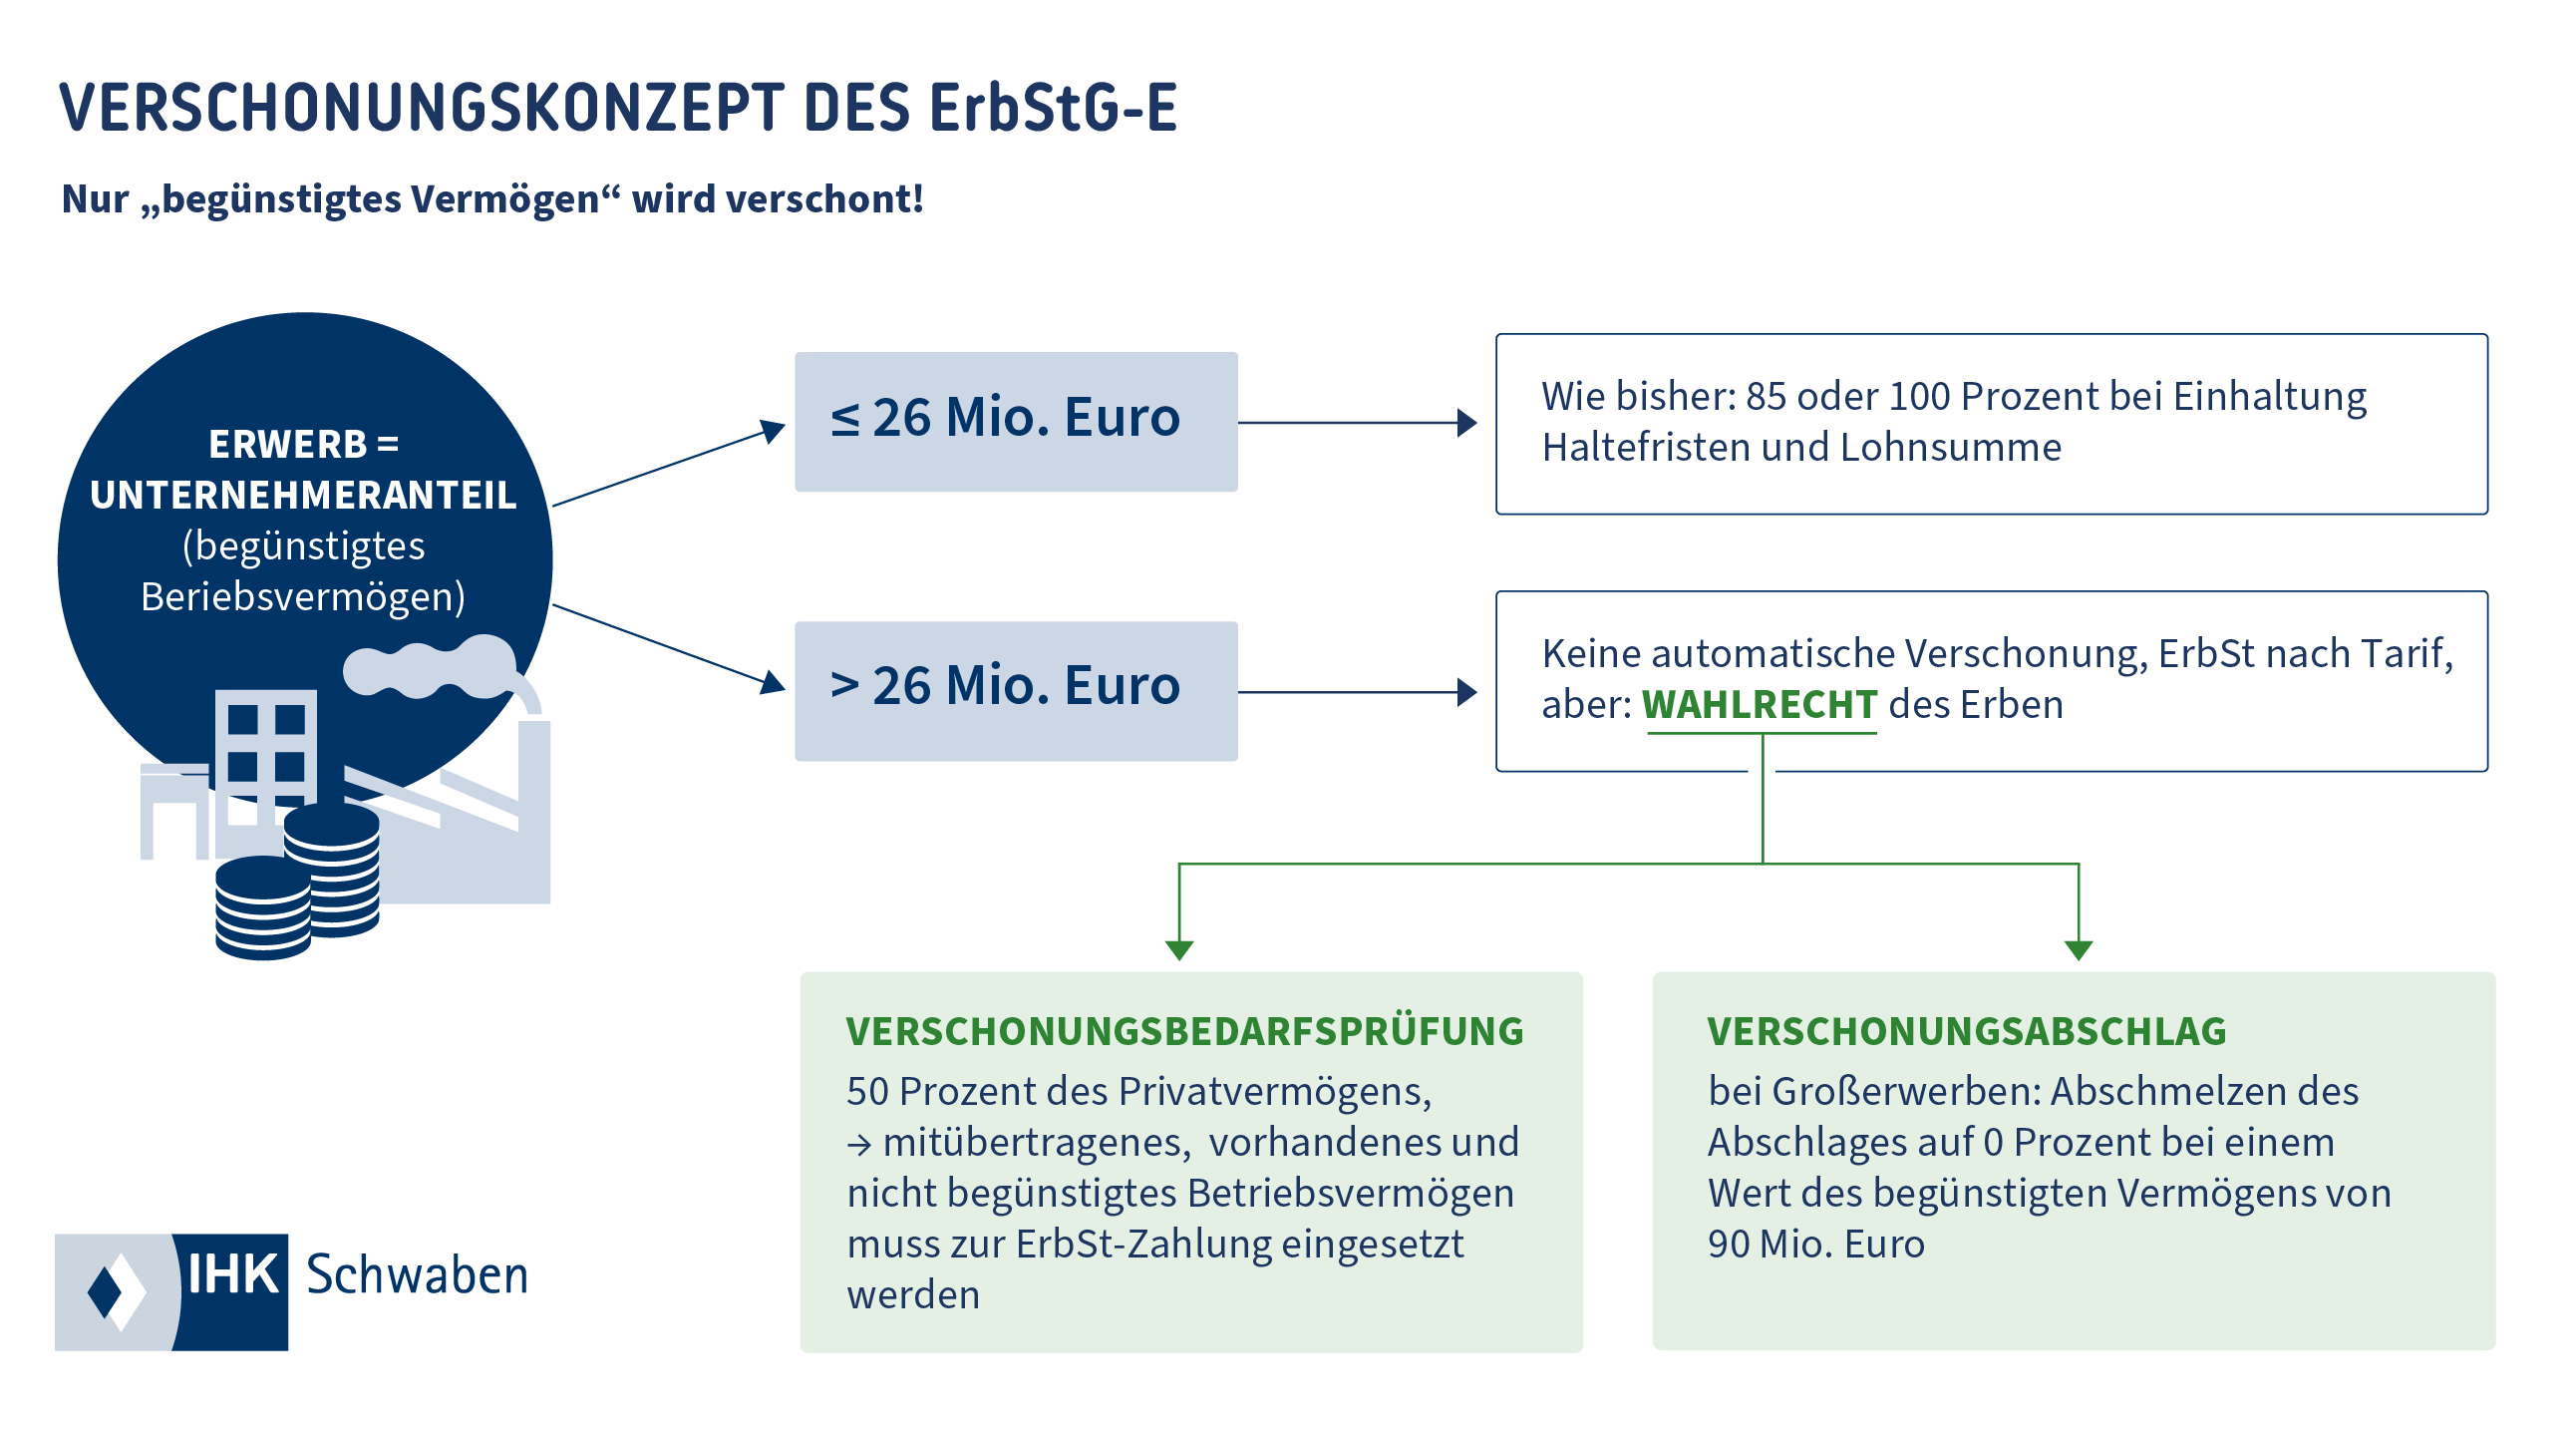
Die Regelverschonung bzw. Optionsverschonung gilt grundsätzlich für Erwerbe begünstigten Vermögens bis 26 Mio. EUR.
Bei Erwerben über 26 Mio. EUR besteht ein Wahlrecht zwischen einer Verschonungsbedarfsprüfung und einem abschmelzenden Verschonungsabschlag.
Wie funktionieren Regelverschonung und Optionsverschonung?
Beim Erbfall beziehungsweise bei der Schenkung von Unternehmen muss zwischen zwei Verschonungsmodellen gewählt werden: der Regelverschonung und der Optionsverschonung.
Regelverschonung
Die Regelverschonung gilt für Betriebsvermögen bis zu einer Höhe von 26 Millionen EUR. Hier werden 85 Prozent des begünstigten Betriebsvermögens von der Erbschaftsteuer verschont.
Selbstverständlich finden vor der Steuerberechnung noch die Abzüge von Freibeträgen sowie der Abzug eventueller Kosten im Zusammenhang mit der Vermögensübertragung statt.
Voraussetzung ist, dass der Betrieb für fünf Jahre fortgeführt wird und innerhalb dieses Zeitraums eine bestimmte Lohnsumme eingehalten wird. Diese beträgt insgesamt 400 Prozent der bisherigen Lohnsumme innerhalb von fünf Jahren.
Optionsverschonung
Die Optionsverschonung ist eine Sonderregelung im deutschen Erbschaftsteuer- und Schenkungsteuerrecht, die eine 100-prozentige Steuerbefreiung für übertragenes Betriebsvermögen ermöglicht.
Im Gegensatz zur automatischen Regelverschonung mit 85 % Steuerbefreiung müssen dafür strengere Kriterien erfüllt und ein aktiver Antrag gestellt werden. Sie greift nur bei kleinen und mittleren Betriebsvermögen.
Der Nachfolger erhält die komplette Steuerbefreiung allein durch das Einhalten der Betriebs- und Lohnsummenkriterien, völlig unabhängig von seinem privaten Vermögen.
Wichtigste Voraussetzungen der Optionsverschonung
Verwaltungsvermögen: Der Anteil an schädlichem, nicht operativem Vermögen darf maximal 20 % des Betriebswerts betragen.
Behaltensfrist: Der Erwerber muss den Betrieb für mindestens 7 Jahre fortführen.
Lohnsummenregelung: Die Summe der Gehälter muss innerhalb von 7 Jahren insgesamt mindestens 700 % der Ausgangslohnsumme betragen.
Antragstellung: Ein schriftlicher Antrag beim Finanzamt ist nötig, welcher nach Eingang nicht mehr widerrufen werden kann.
Betriebe mit bis zu fünf Mitarbeitern sind vollständig von der Einhaltung der Lohnsummenregelung befreit. Für Unternehmen mit mehr Beschäftigten gelten gestaffelte Vergünstigungen:
6 bis 10 Mitarbeiter: 250 Prozent Lohnsumme bei der Regelverschonung und 500 Prozent bei der Optionsverschonung.
11 bis 15 Mitarbeiter: 300 Prozent Lohnsumme bei der Regelverschonung und 565 Prozent bei der Optionsverschonung.
Einschränkungen ergeben sich durch das sogenannte Verwaltungsvermögen. Hierzu zählt vereinfacht gesagt Vermögen, das nicht betriebsnotwendig ist, beispielsweise hochwertige Kunstgegenstände im Büro oder nicht betrieblich genutzte Immobilien.
Dieses Verwaltungsvermögen darf bei der Regelverschonung 90 Prozent und bei der Optionsverschonung 20 Prozent nicht überschreiten.
Risiken und Besonderheiten der Optionsverschonung
Die Optionsfalle: Werden die strengen Voraussetzungen im Nachhinein verfehlt, beispielsweise bei der Lohnsumme oder dem Verwaltungsvermögen, fällt der Anspruch komplett weg. Es gibt laut Rechtsprechung keinen automatischen Rückfall in die mildere 85-prozentige Regelverschonung.
Getrennte Antragstellung: Mittlerweile kann der Antrag für einzelne wirtschaftliche Einheiten des Betriebsvermögens getrennt gestellt werden, was das steuerliche Risiko im Vergleich zu einer pauschalen Gesamtentscheidung mindert.
Verschonungskonzept für begünstigtes Betriebsvermögen bis 26 Mio. Euro
Regelverschonung - 85%
Optionsverschonung - 100%
Grundvoraussetzung:
Verwaltungsvermögen
unter 90%
bis zu 20%
Rechtsfolge:
Verschonungsabschlag
Sofortbesteuerungsanteil
85%
15%
100%
0%
Folgevoraussetzungen:
Halte-/Lohnsummenfrist
Lohnsumme:
bis 5 Arbeitnehmer
6-10 Arbeitnehmer
11-15 Arbeitnehmer
ab 16 Arbeitnehmern
5 Jahre
keine Lohnsummenregelung
250%
300%
400%
7 Jahre
keine Lohnsummenregelung
500%
565%
700%
Nachversteuerung
zeitanteilig
zeitanteilig
Wie funktioniert die Verschonungsbedarfsprüfung und der abschmelzende Verschonungsabschlag?
Ab einem Erwerb von großen Unternehmensvermögen ab 26 Millionen Euro, greifen spezielle Regelungen.
Verschonungsbedarfsprüfung
Überschreitet der Wert des erworbenen Betriebsvermögens die Grenze von 26 Millionen Euro, fällt die normale Optionsverschonung weg. Großunternehmen können eine 100-prozentige Steuerbefreiung dann nur noch erhalten, wenn sie dem Finanzamt nachweisen, dass sie finanziell „bedürftig“ sind.
Wer über 26 Millionen Euro erbt oder geschenkt bekommt, muss sein gesamtes verfügbares Privatvermögen inklusive 50 % des mitübertragenen nicht begünstigten Vermögens offenlegen.
Der Erwerber muss die Hälfte dieses Privatvermögens einsetzen, um die anfallende Erbschaftsteuer zu bezahlen.
Nur der Teil der Steuerschuld, der danach immer noch offen ist, wird vom Finanzamt erlassen. Eine echte Steuerbefreiung „zum Nulltarif“ gibt es hier also nur, wenn der Nachfolger kein Privatvermögen besitzt.
Obwohl die Verschonungsbedarfsprüfung ein eigenes Verfahren ist, übernimmt sie im Falle eines Steuererlasses die Behaltensregelungen der Optionsverschonung.
Der Erwerber muss auch hier den Betrieb 7 Jahre fortführen und die Lohnsumme von 700 % einhalten, da der gewährte Steuererlass sonst nachträglich wieder rückwirkend entfällt.
Wie funktioniert die Abschmelzmethode beim Verschonungsabschlag?
Wer sein Privatvermögen nicht offenlegen möchte, kann stattdessen den sogenannten Verschonungsabschlag nach der Abschmelzmethode wählen.
Grundlage hierfür ist die Regelverschonung mit 85 Prozent oder die Optionsverschonung mit 100 Prozent Steuerbefreiung.
Die jeweilige Steuervergünstigung reduziert sich um ein Prozent für jeweils 750.000 Euro, die den Unternehmenswert von 26 Millionen Euro übersteigen.
Beispiel:
Wird ein Unternehmensanteil im Wert von 33,5 Millionen Euro vererbt, liegt dieser Betrag zehnmal 750.000 Euro über der Grenze von 26 Millionen Euro. Die Steuervergünstigung reduziert sich daher um insgesamt 10 Prozent.
Bei der Regelverschonung verbleibt eine Steuerbefreiung von 75 Prozent.
Bei der Optionsverschonung verbleibt eine Steuerbefreiung von 90 Prozent.
Ab einem Erbanfall von 90 Millionen Euro entfällt die Verschonung vollständig. In diesem Fall unterliegt das gesamte begünstigte Vermögen der Erbschaftsteuer.
Was zählt zum Verwaltungsvermögen?
Grundsätzlich gilt: Da Verwaltungsvermögen nicht betriebsnotwendig ist, unterliegt es der Besteuerung. Definitiv besteuert wird Verwaltungsvermögen, das mehr als zehn Prozent des begünstigten Vermögens ausmacht.
Die Abgrenzung zwischen betriebsnotwendigem und nicht betriebsnotwendigem Vermögen sowie zwischen „schädlichem“ und „unschädlichem“ Verwaltungsvermögen erfordert im Einzelfall umfangreiche Berechnungen.
Gleiches gilt für die Frage, welche Schulden berücksichtigt werden dürfen und welche nicht.
Das Nettoverwaltungsvermögen ist nach einer quotalen Schuldenverrechnung zu ermitteln. Schulden, die nicht bereits beim Finanzmitteltest oder bei den Altersversorgungsverpflichtungen berücksichtigt wurden, mindern das Verwaltungsvermögen anteilig.
Wann profitieren Familienunternehmen vom Vorab-Abschlag?
Aus Gründen der Unternehmenskontinuität und des langfristigen Unternehmenserhalts enthalten Familienunternehmen häufig Entnahme-, Ausschüttungs- und Verfügungsbeschränkungen.
Diese Besonderheiten wurden in die Gesetzgebung aufgenommen, allerdings unter strengen Voraussetzungen. Ein sogenannter Vorab-Abschlag von bis zu 30 Prozent ist möglich, wenn:
bereits zwei Jahre vor der Übertragung und für 20 Jahre danach die Entnahmen auf maximal 37,5 Prozent des Gewinns (abzüglich Einkommensteuer) begrenzt sind,
Verfügungsbeschränkungen zugunsten naher Angehöriger bestehen und
beim Ausscheiden lediglich eine Abfindung unterhalb des Verkehrswertes gezahlt wird.
Beispiel:
Beträgt der Erbanteil am Unternehmen 28 Millionen Euro (begünstigtes Vermögen) und sieht der Gesellschaftsvertrag vor, dass beim Ausscheiden lediglich 50 Prozent des Unternehmenswertes als Abfindung gezahlt werden, beträgt der Vorab-Abschlag aufgrund der gesetzlichen Deckelung 30 Prozent.
Das entspricht 8,4 Millionen Euro. Das begünstigte Vermögen reduziert sich dadurch von 28 Millionen Euro auf 19,6 Millionen Euro und liegt damit unter der Grenze von 26 Millionen Euro.
Die Informationen und Auskünfte der IHK Schwaben enthalten nur erste Hinweise und erheben daher keinen Anspruch auf Vollständigkeit. Obwohl sie mit größtmöglicher Sorgfalt erstellt wurden, kann eine Haftung für ihre inhaltliche Richtigkeit nicht übernommen werden. Sie können eine Beratung im Einzelfall (z. B. durch einen Rechtsanwalt, Steuerberater, Unternehmensberater etc.) nicht ersetzen.