Zum Hauptinhalt springen
Nr. 5416584
Prognos-Studie 2026

Bayerisch-Schwäbische Wirtschaft im Wandel

Die Wirtschaft in Bayerisch-Schwaben schafft weiterhin Arbeitsplätze, doch die Gewichte der Branchen verschieben sich. Eine Studie der Prognos AG im Auftrag der IHK Schwaben zeigt, welche Wirtschaftszweige in der Region besonders stark vertreten sind, wo Beschäftigung entsteht und wo sie verloren geht. Untersucht wurden die Beschäftigung von 2021 bis 2025, die Spezialisierung im Bundesvergleich und die Bruttowertschöpfung 2023, jeweils für Bayerisch-Schwaben und seine vier Wirtschaftsräume.

Auf einen Blick

  • Beschäftigung: Rund 791.000 sozialversicherungspflichtig Beschäftigte Mitte 2025, plus 12,1 Prozent seit 2016 und plus 3,4 Prozent seit 2021 (Bayern 3,8 Prozent, Bund 3,2 Prozent).
  • Wende nach 2021: Industrie mit plus 6.824 Beschäftigten bis 2021, seither minus 2.237.
  • Spezialisierung: 17 der 37 dargestellten Branchen überdurchschnittlich vertreten, nur drei davon mit überdurchschnittlichem Wachstum (Luft- und Raumfahrt, Gastgewerbe, Maschinenbau).
  • Neue Stellen: Rund sechs von zehn zusätzlichen Arbeitsplätzen im Saldo in öffentlicher Verwaltung, Bildung sowie Gesundheit und Soziales.
  • Maschinenbau: Plus 11,8 Prozent im Allgäu, minus 26,5 Prozent in Westschwaben, plus 3,6 Prozent in Bayerisch-Schwaben insgesamt.
  • Luft- und Raumfahrt: Plus 16,1 Prozent, Zuwächse in allen vier Wirtschaftsräumen, in Nordschwaben rund 14-mal so stark vertreten wie im Bund.
  • Wertschöpfung: 83,2 Milliarden Euro im Jahr 2023, Industrieanteil 25,9 Prozent gegenüber 19,7 Prozent im Bund.
  • Handlungsbedarf aus Sicht der IHK Schwaben: Niedrigere Energie- und Arbeitskosten, weniger Bürokratie, schnellere Genehmigungsverfahren.

Zwei Phasen des Wachstums – die Industrie kippt nach 2021 ins Minus

Mitte 2025 waren in Bayerisch-Schwaben rund 791.000 Menschen sozialversicherungspflichtig beschäftigt. Seit 2016 ist ihre Zahl um 12,1 Prozent gestiegen. Die Region liegt damit knapp unter dem bayerischen Wert von 12,2 Prozent und über dem Bundeswert von 10,9 Prozent.
Eigene Berechnungen der IHK Schwaben teilen diesen Zeitraum in zwei Abschnitte. Von den 85.684 zusätzlichen Stellen entstanden 59.957 bis 2021 und 25.727 in den Jahren 2021 bis 2025. Knapp 70 Prozent des Zuwachses fallen somit in den ersten Abschnitt, der mit fünf Jahren allerdings ein Jahr länger ist als der zweite. Von 2021 bis 2025 lag das Plus bei 3,4 Prozent und damit zwischen dem Bund mit 3,2 Prozent und Bayern mit 3,8 Prozent.
In den einzelnen Branchen zeigt sich der Wandel deutlicher. In 11 der 37 dargestellten Branchen stieg die Beschäftigung bis 2021 und ging danach zurück. Acht davon gehören zur Industrie. Für die Industrie insgesamt ergibt sich bis 2021 ein Plus von 6.824 Beschäftigten, von 2021 bis 2025 hingegen ein Minus von 2.237. Im Fahrzeugbau folgte auf einen Aufbau von 1.062 Stellen ein Abbau von 1.315 Stellen. Die Gummi- und Kunststoffindustrie gewann zunächst 689 Stellen hinzu und verlor anschließend 1.346. Das Baugewerbe legte bis 2021 noch um 7.027 Beschäftigte zu und trat danach mit minus 3 auf der Stelle. Im Großhandel kehrte sich ein Zuwachs von 3.658 in ein Minus von 291 um.
Umgekehrt verlief die Entwicklung in der Luft- und Raumfahrt einschließlich des sonstigen Fahrzeugbaus. Nach einem Rückgang um 220 Stellen bis 2021 kamen dort von 2021 bis 2025 insgesamt 2.342 Arbeitsplätze hinzu. In 18 Branchen wuchs die Beschäftigung in beiden Abschnitten.

Spezialisierung und Dynamik fallen selten zusammen

Die Studie misst die Spezialisierung mit dem Lokalisationsquotienten, der den Beschäftigtenanteil einer Branche in der Region mit dem Bund vergleicht. Werte über 1 stehen für eine überdurchschnittliche Spezialisierung.
In Bayerisch-Schwaben trifft das auf 17 der 37 dargestellten Branchen zu. Nur drei von ihnen wuchsen von 2021 bis 2025 schneller als die Gesamtbeschäftigung. Die Luft- und Raumfahrt legte um 16,1 Prozent zu und ist rund viermal so stark vertreten wie im Bundesdurchschnitt. Das Gastgewerbe wuchs um 11,8 Prozent, liegt mit einem Lokalisationsquotienten von 1,13 aber nur leicht über dem Bundesniveau und kann daher nicht als Leitbranche gelten. Der Maschinenbau ist mehr als doppelt so stark vertreten wie im Bund. Sein Plus von 3,6 Prozent übertraf die Gesamtentwicklung allerdings nur um 0,2 Prozentpunkte. Zusammen gewannen diese drei Branchen 7.238 Beschäftigte hinzu.
Die übrigen 14 spezialisierten Branchen wuchsen langsamer oder schrumpften und verloren in der Summe 5.798 Stellen. Dazu zählen klassische Industriezweige wie die Metallindustrie mit einem Minus von 2.184 Beschäftigten, die Kunststoffindustrie mit gut zehn Prozent und die Druckindustrie mit rund 19 Prozent weniger Beschäftigten. In der Nahrungs- und Futtermittelindustrie blieb die Beschäftigung mit einem Plus von drei Stellen nahezu unverändert, mit einem Quotienten von 1,63 bleibt die Branche dennoch stark in der Region verankert.
Ein anderes Bild ergibt sich bei den Branchen mit einem Quotienten unter 1 und überdurchschnittlichem Wachstum. In dieses Feld fallen 13 Branchen mit einem Nettozuwachs von zusammen 26.485 Stellen. Das übersteigt den Anstieg der Gesamtbeschäftigung von 25.727. Die größten Zuwächse verzeichneten Erziehung und Unterricht mit 4.706 Stellen, das Gesundheitswesen mit 3.996 und die öffentliche Verwaltung mit 3.761. Zusammen mit dem Sozialwesen und den Heimen mit 3.048 Stellen kommen diese Bereiche auf 15.511 zusätzliche Beschäftigte und damit auf rund sechs von zehn neuen Stellen im Saldo. Mit Ausnahme der Reparatur und Instandhaltung gehört keine dieser Branchen zur Industrie. Neue Beschäftigung entsteht damit vor allem in Dienstleistungsbranchen, die in Bayerisch-Schwaben nicht überdurchschnittlich stark vertreten sind.

Branchenportfolio der Beschäftigung

Beschäftigungsentwicklung 2021 bis 2025 und Lokalisationsquotient 2025 nach Branchen, für Bayerisch-Schwaben zusätzlich 2016 bis 2025
So lesen Sie die Grafik
Jede Blase steht für eine Branche. Die waagerechte Achse zeigt die Veränderung der Beschäftigung in Prozent, die senkrechte Achse den Lokalisationsquotienten auf logarithmischer Skala, die Größe der Blase die Zahl der Beschäftigten 2025 und die Farbe den Wirtschaftsbereich. Die rote senkrechte Linie markiert die Entwicklung aller Branchen, die gestrichelte waagerechte Linie den Bundesdurchschnitt, sodass vier Felder von stark vertreten und stärker wachsend bis schwach vertreten und schwächer wachsend entstehen. Über die Schaltflächen lassen sich die Region und für Bayerisch-Schwaben auch der Zeitraum 2016 bis 2025 wählen. Ein Klick auf eine Blase zeigt die Werte der Branche, unter der Grafik stehen die fünf größten Zuwächse und Verluste, und durch Aufziehen eines Bereichs oder mit dem Mausrad lässt sich die Ansicht vergrößern.
Branchenportfolio Beschäftigung – Entwicklung und Spezialisierung
–Beschäftigte
–Veränderung
Industrie Dienstleistungen Baugewerbe Land-/Forstwirtschaft
⌕Zum Zoomen einen Bereich aufziehen oder das Mausrad verwenden. Auf Touch-Geräten mit zwei Fingern zoomen.
GRÖSSTE ZUWÄCHSE
GRÖSSTE VERLUSTE

Gut ein Viertel der Wertschöpfung kommt aus der Industrie

Die Bruttowertschöpfung in Bayerisch-Schwaben belief sich 2023 auf rund 83,2 Milliarden Euro. Gut ein Viertel davon, 21,5 Milliarden Euro oder 25,9 Prozent, stammt aus dem verarbeitenden Gewerbe, bundesweit sind es 19,7 Prozent. An der Spitze der Industriebranchen steht der Maschinenbau mit 5,5 Milliarden Euro. Der Handel einschließlich Kfz-Reparatur steuert mit 8,3 Milliarden Euro knapp zehn Prozent bei. Mehr als die Hälfte der Wertschöpfung, rund 43 Milliarden Euro, erbringen die übrigen Dienstleistungen. Auch gemessen an der Wertschöpfung sind Maschinenbau, sonstiger Fahrzeugbau und die Nahrungs- und Futtermittelindustrie überdurchschnittlich stark vertreten.
Innerhalb der Region unterscheidet sich die industrielle Prägung deutlich. In Nordschwaben entfallen 36,1 Prozent der Bruttowertschöpfung auf die Industrie, im Allgäu 28,4 Prozent und in Westschwaben 26,7 Prozent. Im Wirtschaftsraum Augsburg liegt der Anteil bei 18,7 Prozent, die Dienstleistungen ohne Handel erreichen dort etwa 60 Prozent.

Wirtschaftsstruktur nach Branchen

Anteile an der Bruttowertschöpfung 2023 und Spezialisierung gegenüber dem Bund, Bayerisch-Schwaben und vier Wirtschaftsräume
So lesen Sie die Grafik
Die Balken zeigen für die gewählte Region die Branchen der Bruttowertschöpfung 2023, eingefärbt nach Wirtschaftsbereich. In der Ansicht Größe der Branchen sind sie nach ihrem Anteil an der regionalen Bruttowertschöpfung sortiert. Die Ansicht Spezialisierung gegenüber dem Bund ordnet sie nach dem Lokalisationsquotienten auf logarithmischer Skala, wobei Balken rechts der Bundeslinie eine stärkere und Balken links davon eine schwächere Vertretung als im Bund anzeigen. Blassere Balken kennzeichnen Branchen mit weniger als einem Prozent Anteil, deren Quotient stärker schwankt. Über der Grafik stehen Bruttowertschöpfung, Industrieanteil und stärkste Spezialisierung der gewählten Region, ein Klick auf einen Balken zeigt die Details.
Wirtschaftsstruktur nach Branchen – Bruttowertschöpfung 2023
–Bruttowertschöpfung 2023
–Industrieanteil
–Stärkste Spezialisierung
Industrie Dienstleistungen Baugewerbe Land-/Forstwirtschaft

Maschinenbau im Allgäu im Plus – in Westschwaben ein Viertel weniger

Im Allgäu stieg die Gesamtbeschäftigung von 2021 bis 2025 um 4,2 Prozent, im Wirtschaftsraum Augsburg um 4,1 Prozent. Beide Räume liegen damit über dem Wert für Bayerisch-Schwaben. Nordschwaben mit 1,7 Prozent und Westschwaben mit 1,1 Prozent blieben darunter.
In der Industrie insgesamt ging die Beschäftigung in Bayerisch-Schwaben um 1,0 Prozent zurück. Nur das Allgäu legte zu, um 2,7 Prozent auf rund 90.100 Beschäftigte. Im Wirtschaftsraum Augsburg sank die Zahl um 1,5 Prozent, in Nordschwaben um 2,6 Prozent auf rund 35.500 und in Westschwaben um 7,0 Prozent auf rund 34.750.
Beim Maschinenbau fällt die Spreizung noch größer aus. Für Bayerisch-Schwaben weist die Studie ein Plus von 3,6 Prozent auf 54.920 Beschäftigte aus. Das Allgäu steigerte die Beschäftigung um 11,8 Prozent auf rund 28.800, Nordschwaben um 7,1 Prozent auf rund 4.930. Im Wirtschaftsraum Augsburg mit rund 16.000 Beschäftigten betrug der Zuwachs 2,6 Prozent. Westschwaben verlor dagegen 26,5 Prozent beziehungsweise rund 1.880 Stellen und zählt nun etwa 5.210 Beschäftigte in der Branche. Rechnerisch glichen die Zuwächse der drei anderen Räume von zusammen 3.770 Stellen diesen Rückgang mehr als aus.
Aus Sicht der IHK Schwaben sind die westschwäbischen Zahlen ein deutliches Warnsignal. Schrumpfen zentrale Industriezweige in einem industriell geprägten Raum so stark, trifft das auch Zulieferer, Dienstleister und die regionale Wirtschaft insgesamt. Umgekehrt bedeuten Zuwächse in einzelnen Branchen nicht, dass die strukturellen Probleme des Industriestandorts gelöst wären.

Luft- und Raumfahrt wächst in allen vier Wirtschaftsräumen

In der Luft- und Raumfahrt einschließlich des sonstigen Fahrzeugbaus stieg die Beschäftigung in Bayerisch-Schwaben von 2021 bis 2025 um 2.342 auf 16.926 Stellen beziehungsweise um 16,1 Prozent. Nordschwaben verzeichnete mit 18,3 Prozent auf rund 7.440 Beschäftigte den stärksten Zuwachs, gefolgt vom Wirtschaftsraum Augsburg mit 16,5 Prozent und dem Allgäu mit 16,4 Prozent. Westschwaben kam auf ein Plus von 5,0 Prozent oder 75 Stellen. Knapp 44 Prozent der Beschäftigten der Branche in Bayerisch-Schwaben arbeiten in Nordschwaben, auf diesen Raum entfiel zudem knapp die Hälfte des Zuwachses.
In allen vier Räumen ist die Branche mehr als doppelt so stark vertreten wie im Bund. Der Lokalisationsquotient beträgt im Wirtschaftsraum Augsburg 2,7, im Allgäu 2,5 und in Westschwaben 2,4. In Nordschwaben ist die Branche rund 14-mal so stark vertreten wie im Bundesdurchschnitt. Dort trägt sie mit rund 913 Millionen Euro 8,3 Prozent zur regionalen Bruttowertschöpfung bei, in Bayerisch-Schwaben insgesamt sind es 2,3 Prozent.
Aus Sicht der IHK Schwaben kann die Luft- und Raumfahrt wichtige Impulse geben und eröffnet Chancen für Zulieferer, innovative Mittelständler und spezialisierte Dienstleister. Ebenso wichtig ist aber, dass auch die übrigen industriellen Kernbranchen am Standort wieder eine Perspektive erhalten.

Vielfalt allein reicht nicht – Rahmenbedingungen entscheiden

Die breite Aufstellung der Wirtschaft eröffnet Chancen, strukturelle Standortprobleme gleicht sie jedoch nicht vollständig aus. Nach der aktuellen Konjunkturumfrage der IHK Schwaben belasten hohe Energie- und Arbeitskosten, Bürokratie und mangelnde wirtschaftliche Dynamik die Betriebe und hemmen ihre Investitionen.
Aus Sicht der IHK Schwaben ist deshalb eine Wirtschaftspolitik gefragt, die Unternehmen entlastet, Investitionen leichter macht und Raum für Innovationen schafft. Konkret geht es um niedrigere Energie- und Arbeitskosten, den Abbau von Bürokratie und zügigere Genehmigungsverfahren. Es kommt darauf an, die vorhandene industrielle Wertschöpfung zu halten und zugleich neue Wachstumsfelder zu erschließen. Industrie und Dienstleistungen ergänzen sich dabei und sollten nicht gegeneinander ausgespielt werden.
Studie als PDF. Das vollständige Branchenportfolio mit allen Grafiken für Bayerisch-Schwaben und die vier Wirtschaftsräume können Sie als PDF bei der IHK Schwaben bestellen. Rufen Sie dazu das Bestellformular für Wirtschaftsanalysen, Berichte und Gutachten auf und wählen Sie dort das Branchenportfolio aus. Der Versand erfolgt kostenfrei per E-Mail.

Quelle und Methodik

Quelle: Prognos AG (2026): Branchenportfolios Bayerisch-Schwaben. Jobdynamik, regionale Spezialisierung und Bruttowertschöpfung. Studie im Auftrag der IHK Schwaben, Stuttgart. Beschäftigung: Sonderauswertung der sozialversicherungspflichtig Beschäftigten, Bundesagentur für Arbeit (2026), Stichtag jeweils 30. Juni. Bruttowertschöpfung: Volkswirtschaftliche Gesamtrechnungen des Bundes und der Länder (2026) und Regionalmodell REGINA der Prognos AG, Berichtsjahr 2023. Hinweis: Die regionale Bruttowertschöpfung wird nicht direkt erhoben, sondern modellbasiert aus amtlichen Statistiken regionalisiert. Die Ergebnisse sind belastbare Größenordnungen, keine betriebsscharfen Status-quo-Zahlen. Einzelne Branchenwerte der Beschäftigung wurden wegen Datenschutzrestriktionen interpoliert.
Eigene Berechnungen der IHK Schwaben: Die Entwicklung 2016 bis 2021 wurde je Branche als Differenz der absoluten Veränderungen 2016 bis 2025 und 2021 bis 2025 ermittelt. Die Zuordnung zu den Portfolio-Feldern folgt den Grenzen Lokalisationsquotient 1 und Wachstum der Gesamtbeschäftigung in Bayerisch-Schwaben 2021 bis 2025 (3,4 Prozent). Gezählt wurden die 37 Branchen der Datengrundlage. Der Anteil an den zusätzlichen Stellen bezieht sich auf den Nettozuwachs der Gesamtbeschäftigung 2021 bis 2025 (25.727) und umfasst öffentliche Verwaltung (WZ 84), Erziehung und Unterricht (WZ 85), Gesundheitswesen (WZ 86) sowie Sozialwesen und Heime (WZ 87-88). Die Studie stellt für Bayerisch-Schwaben 38 Branchen dar, zusätzlich enthalten ist dort die außeruniversitäre Forschung und Entwicklung mit rund 1.400 Beschäftigten. Für den Vergleich der Wirtschaftsräume wurden die Werte für den Maschinenbau (WZ 28), die Luft- und Raumfahrt einschließlich sonstigem Fahrzeugbau (WZ 30) und die Industrie insgesamt nebeneinandergestellt. Industrie umfasst bei der Beschäftigung die Wirtschaftszweige 10 bis 33, bei der Bruttowertschöpfung den Abschnitt C (verarbeitendes Gewerbe, ohne Bergbau). In den Wirtschaftsräumen Augsburg, Nordschwaben und Westschwaben ist der Wirtschaftszweig Papier und Pappe (WZ 17) in der Datengrundlage nicht ausgewiesen und daher in der Industriesumme dieser Räume nicht enthalten.
Analyse – Update

Rüstungsreport – die Sicherheits- und Verteidigungsindustrie in der Region

Im vergangenen Jahrzehnt hatte die Bedeutung der Verteidigungspolitik und damit jene der Sicherheits- und Verteidigungsindustrie (SVI) in der öffentlichen Wahrnehmung abgenommen. Die staatlichen Ausgaben lagen in dieser Zeit stets unter dem 2-Prozent-Ziel der NATO. Demnach sollen die Mitgliedsstaaten diesen Anteil ihres Bruttoinlandsprodukts für Verteidigung ansetzen. In den Jahren 2014 bis 2016 lag dieser Anteil in der Bundesrepublik Deutschland bei 1,1 Prozent, im Jahr 2021 ist er auf 1,5 Prozent angestiegen.
Mit Beginn der militärischen Invasion Russlands in der Ukraine am 24. Februar 2022 hat in der politischen Landschaft der Bundesrepublik Deutschland ein Umdenken im Bereich der Verteidigungspolitik eingesetzt. Bundeskanzler Scholz verkündete am 27. Februar 2022 in einer Sondersitzung des Deutschen Bundestages die Schaffung eines im Grundgesetz verankerten Sondervermögens zur Modernisierung der Bundeswehr in Höhe von 100 Milliarden Euro. Zusätzlich soll künftig das 2-Prozent-Mindestziel der NATO von Deutschland eingehalten werden. Dies markiert in den Worten des Bundeskanzlers eine „Zeitenwende“.
Der vorliegende Kurzbericht der IHK Schwaben verfolgt das Ziel, die gegenwärtige Bedeutung der Sicherheits- und Verteidigungsindustrie für die bayerisch-schwäbische Wirtschaft zu analysieren und einen Überblick zu bieten. Dabei sind einige methodische Hindernisse zu überwinden. So stammen beispielsweise wichtige Daten zu diesem Wirtschaftsbereich aus dem Jahr 2014. Folglich basieren einzelne Ergebnisse auf extrapolierten Prognosen.
Prinzipiell handelt es sich bei der Sicherheits- und Verteidigungsindustrie um einen besonderen Wirtschaftsbereich, der stark von Geheimhaltung geprägt ist. Die Datenlage ist spärlich und basiert oftmals auf Schätzungen. Ebenso vermeiden es Unternehmen tendenziell, ihre Rüstungsproduktion proaktiv in der Öffentlichkeit zu präsentieren. Die Verteidigungs- und Rüstungspolitik insgesamt wird in Deutschland auch aufgrund der Geschichte des Landes kontrovers diskutiert.

Die wichtigsten Ergebnisse auf einen Blick:

  • Angesichts des Krieges in der Ukraine hat zu Beginn des Jahres 2022 in Deutschland ein Umdenken in der Sicherheits- und Verteidigungspolitik eingesetzt.
  • Die Rüstungsindustrie ist in Bayerisch-Schwaben im Vergleich zur gesamten Bundesrepublik überdurchschnittlich stark vertreten.
  • Nach Schätzung der IHK sind in Bayerisch-Schwaben rund 9.000 Personen im Bereich der Sicherheits- und Verteidigungsindustrie beschäftigt.
  • Regionale Schwerpunkte in Bayerisch-Schwaben sind die großen Städte.
  • Die Sicherheits- und Verteidigungsindustrie wirkt durch indirekte Effekte auch stark auf andere Wirtschaftsbereiche wie die IT- und Informationsdienstleistungen.

Update 2026: Beschäftigtenzahl steigt auf rund 10.600

Die Schätzung aus dem Kurzbericht von 2023 wurde im September 2026 aktualisiert. Für die Sicherheits- und Verteidigungsindustrie in Bayerisch-Schwaben ergibt sich auf Basis der aktuellen Datenlage eine Schätzung von rund 10.600 Beschäftigten. Damit liegt der Wert deutlich über der ursprünglichen Schätzung von rund 9.000 Beschäftigten aus dem Jahr 2023 und unterstreicht die weiter zunehmende Bedeutung der Branche für die Region.
Grundlage bleibt die vierstufige Methodik aus dem ursprünglichen Bericht, ergänzt um die inzwischen verfügbaren aktuelleren Daten der Bundesagentur für Arbeit und des Bayerischen Landesamts für Statistik. Für die bundesweite Bezugsgröße der Verteidigungsindustrie stützt sich die Berechnung nun auf die vom Bundeswirtschaftsministerium veröffentlichten rund 105.000 Beschäftigten, die den zuvor verwendeten Wert des IW Köln von 55.000 Beschäftigten ablösen.
Gutachten

Arbeitsvolumen in Deutschland

Der demografische Wandel wird zur zentralen arbeitsmarktpolitischen Herausforderung in den kommenden Jahren. Denn die ersten besonders geburtenstarken Baby-Boomer-Jahrgänge werden den Arbeitsmarkt verlassen. Die Anzahl aller geleisteten Arbeitsstunden, das gesamtwirtschaftliche Arbeitsvolumen, droht massiv zu sinken. Das gilt für Deutschland insgesamt gleichermaßen wie für Bayerisch-Schwaben. Im Koalitionsvertrag werden zwar an verschiedenen Stellen geeignete Ansatzpunkte adressiert, um die Anzahl der geleisteten Arbeitsstunden in den kommenden Jahren zu stabilisieren. Um der großen arbeitsmarktpolitischen Herausforderung gerecht zu werden, sind aber weitergehende Maßnahmen erforderlich. Sie setzen an der ökonomischen Dringlichkeit an; von der konkreten rechtlichen und politischen Umsetzbarkeit wird abstrahiert.
Um bereits kurz- und mittelfristig positive Effekte auf das Arbeitsvolumen erzeugen zu können, wäre politisches Handeln in diesen Bereichen erforderlich:
  1. Zulassung der Arbeitnehmerüberlassung für die Fachkräftegewinnung aus Drittstaaten,
  2. sofortige Abschaffung des abschlagsfreien vorzeitigen Renteneintritts für besonders langjährig Versicherte,
  3. Einschränkung des Zeitraums für den vorzeitigen Renteneintritt für langjährig Versicherte bei gleichzeitiger Erhöhung der Abschläge,
  4. Wiedereinführung der Hinzuverdienstgrenze spätestens nach Ablauf der gesetzlich festgelegten Evaluierungsfrist 2027,
  5. sofortige Streichung eines gesetzlichen Feiertags,
  6. Verzicht auf zusätzliche familien- und sozialpolitisch motivierte Maßnahmen, mit denen eine zunächst temporäre Freistellung von Arbeit subventioniert oder gefördert wird (z. B. Ausweitung des Elterngelds, Einführung einer Lohnersatzleistung im Zusammenhang mit der Pflege von Angehörigen).
Der Wechsel von täglicher Höchstarbeitszeit auf die in der Europäischen Arbeitszeitrichtlinie festgeschriebene wöchentliche Höchstarbeitszeit und eine behutsame Reform der Ruhezeitregelungen für ausgewählte Beschäftigtengruppen im Arbeitszeitgesetz haben zwar keinen direkten Effekt auf den Umfang des Arbeitsvolumens. Damit würde aber ein Beitrag geleistet, dass die vorhandenen Arbeitsstunden effizienter eingesetzt werden könnten, und zwar aus Sicht der Beschäftigten und Betriebe gleichermaßen.
Darüber hinaus sind auch solche Maßnahmen anzugehen, die zwar erst in langer Frist eine Wirkung auf das Arbeitsvolumen entfalten, von denen aber eine Signalwirkung an die Bevölkerung ausgeht. Dazu zählen:
  1. die Dynamisierung des Rentenzugangsalters in Abhängigkeit einer steigenden Lebenserwartung und damit einer im Trend steigenden Rentenbezugsdauer,
  2. der weitere Ausbau der Kinderbetreuungsinfrastruktur, mit dem Teilzeitbeschäftigte mit Betreuungsverpflichtungen in die Lage versetzt werden, ihr individuelles Arbeitsangebot zu steigern, wenn sie dies wünschen,
  3. die Beseitigung von Anreizfallen im Steuer- und Transfersystem in Kombination mit einer Entlastung bei Steuern und Sozialabgaben.
Die vollständige Studie mit detaillierten Handlungsempfehlungen zur Bewältigung des demografischen Wandels auf dem Arbeitsmarkt stellen wir Ihnen hier kostenfrei per E-Mail zur Verfügung.
Analyse

Räumliche Konzentration der Unternehmensaktivität in Bayerisch-Schwaben

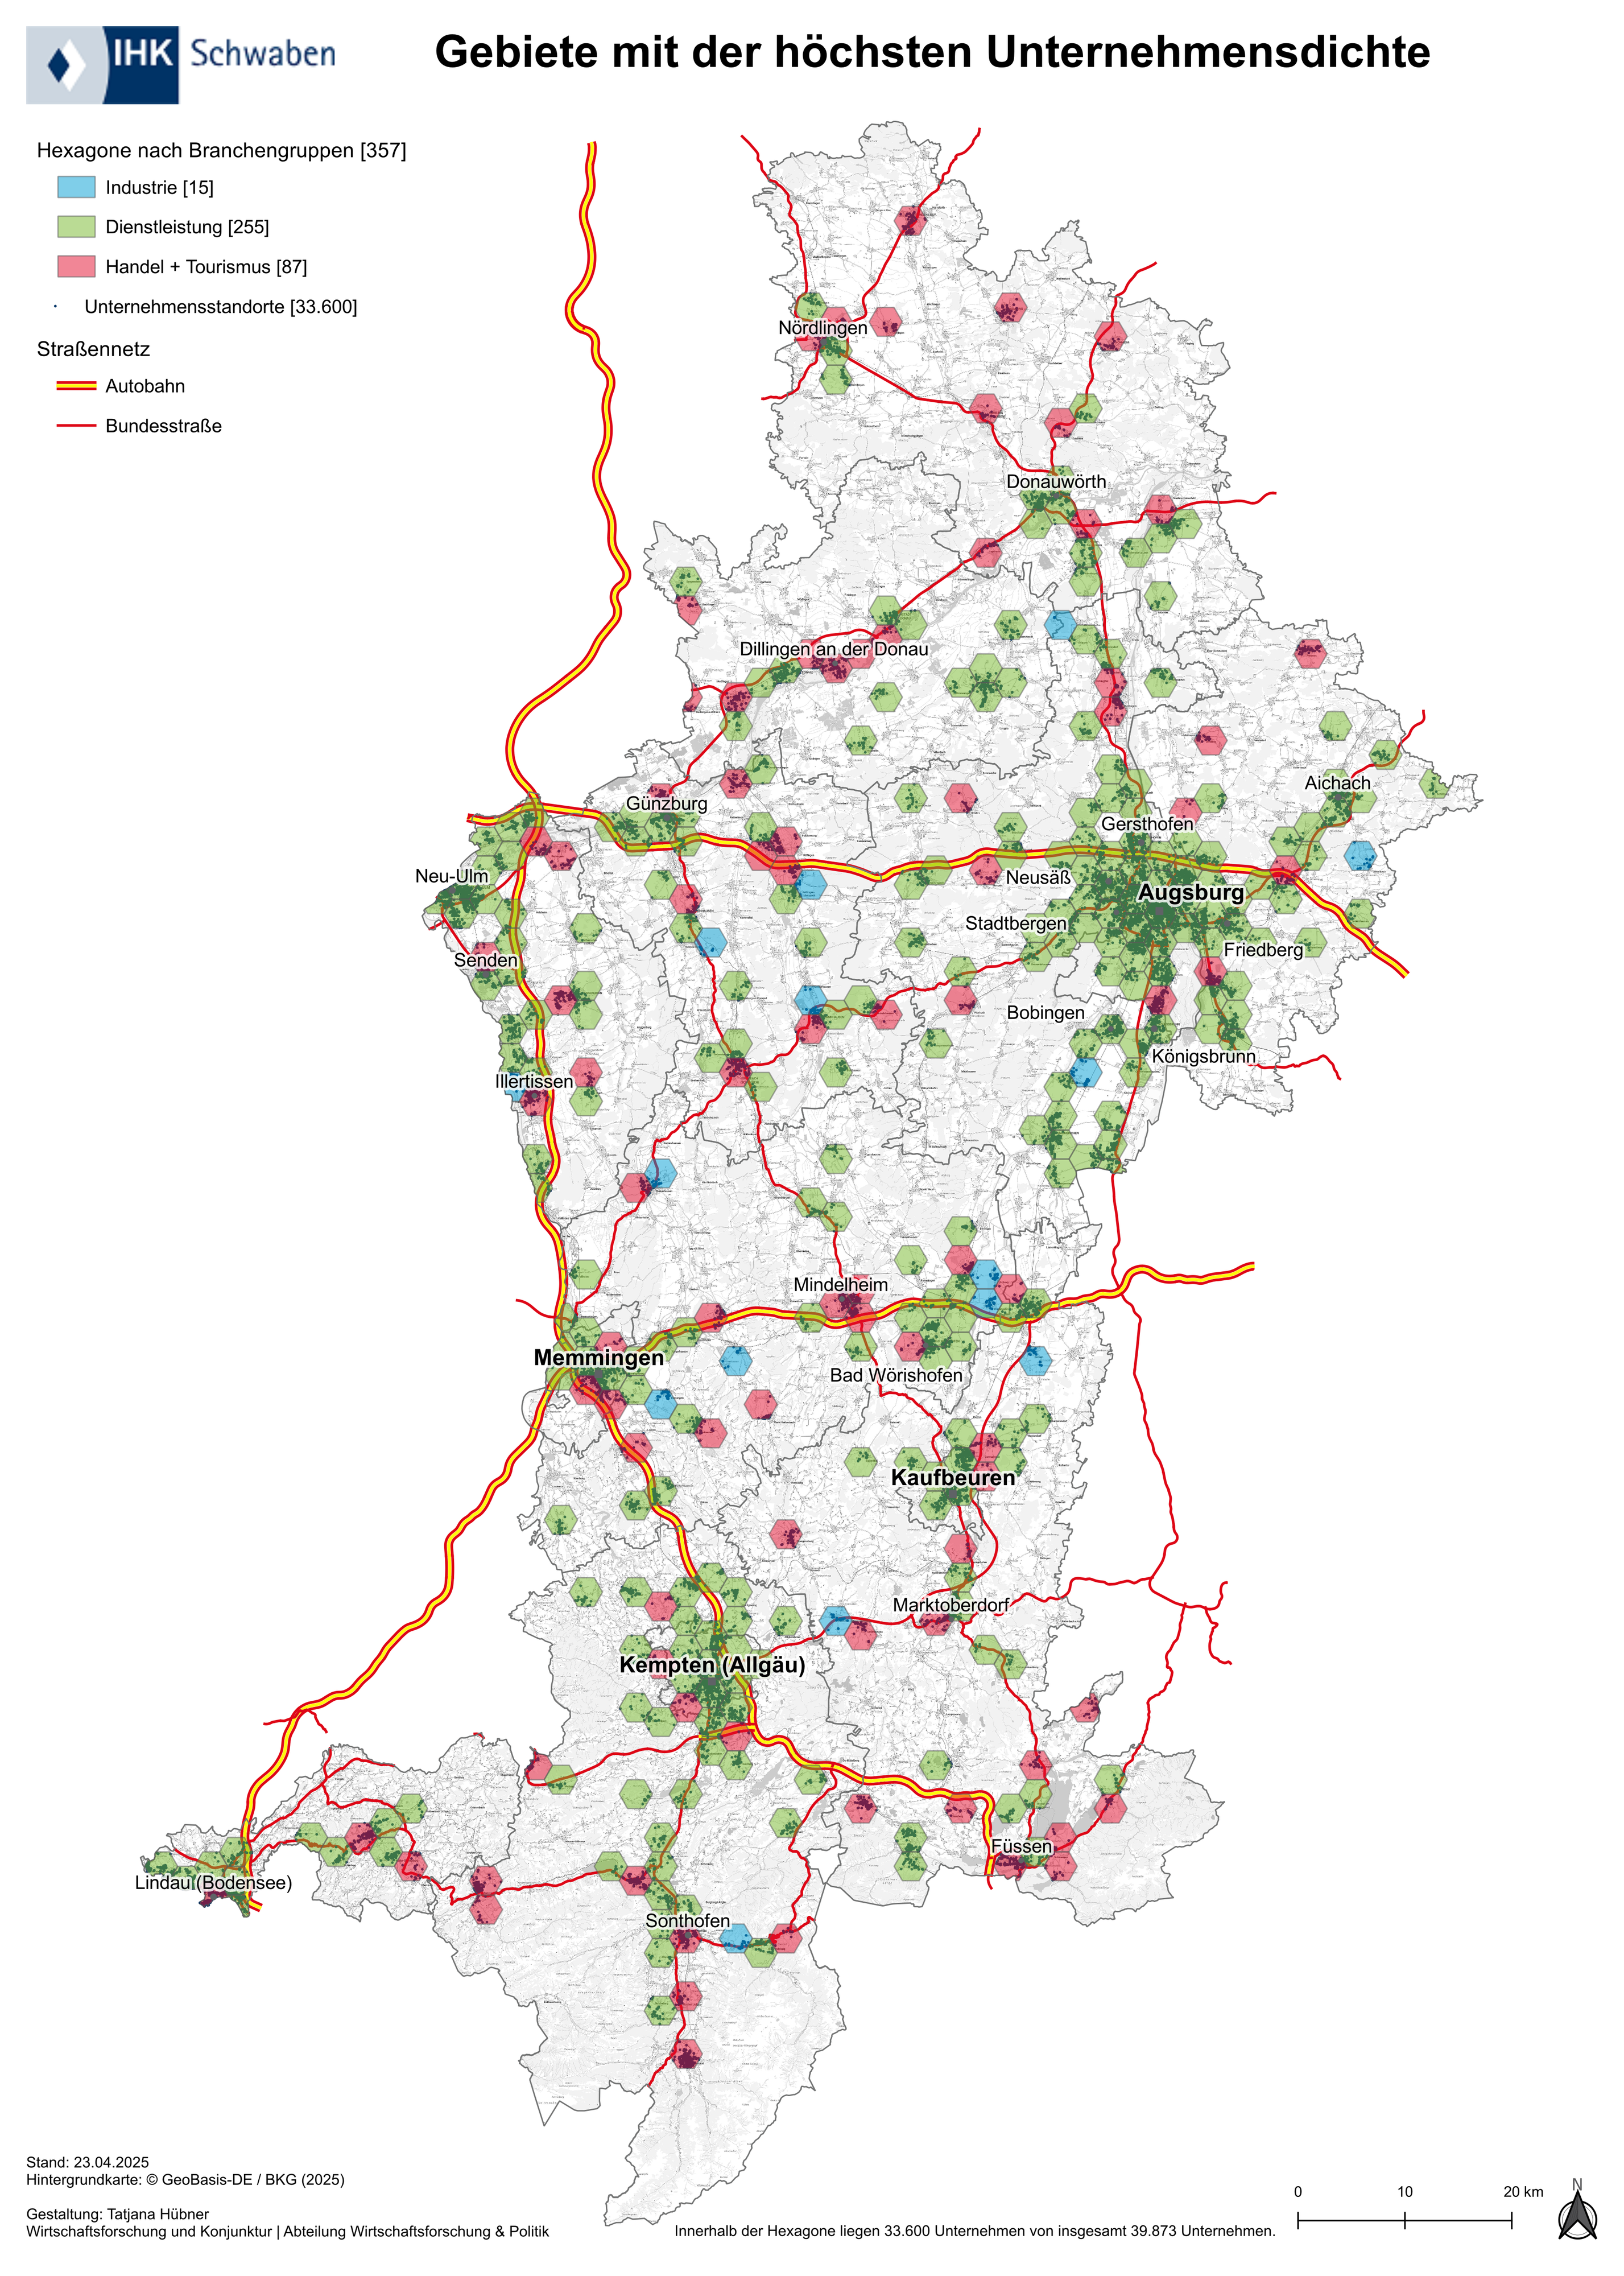
Die jüngsten Konjunkturumfragen der IHK Schwaben zeigen eine anhaltende Stagnation der wirtschaftlichen Dynamik. Unter den Bedingungen schwacher Inlandsnachfrage, geopolitischer Unsicherheit und vorsichtiger Investitionsplanungen gewinnt die Frage an Bedeutung, welche Teilräume bereits über ausgeprägte Standortvorteile verfügen und wo ungenutzte Entwicklungspotenziale liegen. Um eine objektive Entscheidungsgrundlage für Wirtschaft, Verwaltung und Politik bereitzustellen, hat die IHK Schwaben sämtliche 39.873 Handelsregister-Unternehmen der Region geokodiert, in ein feinmaschiges Hexagon-Raster eingepasst und die 20 Prozent Flächenanteil mit der höchsten Unternehmensdichte kartographisch ausgewiesen.

Hexagonales Raster als methodischer Standard

Das Untersuchungsdesign basiert auf 1.788 gleich großen Sechsecken (Hexagone). Das Hexagon minimiert Distanz- und Formfehler und schließt Flächen ohne Überlappung. Das Gitter wurde so adjustiert, dass das statistische Maximum der Unternehmensdichte in der Augsburger Innenstadt innerhalb eines Hexagons liegt. Jedem Hexagon wurde eine Branchenhauptgruppe zugewiesen, abhängig davon welche Unternehmensgruppe am häufigsten innerhalb eines Hexagons vertreten ist (blau = Industrie, grün = Dienstleistung, rot = Handel & Tourismus). Aus Gründen der Übersichtlichkeit werden nur Hexagone mit besonders hoher Dichte visualisiert (Top 20 Prozent).

Empirische Befunde der Kartierung

Erstens zeigt sich eine ausgeprägte räumliche Konzentration: 84 Prozent aller Unternehmen befinden sich auf lediglich 20 Prozent der Fläche. Zweitens wird deutlich, dass die Verkehrsachsen zu den Hotspots der räumlichen Konzentration zählen. Die Mehrzahl der 357 Top-Hexagone reiht sich entlang der Autobahnen A 7, A 8 und A 96 sowie an stark frequentierten Bundesstraßen auf. Drittens tritt eine klare Branchendifferenzierung hervor: In den urbanen Zentren Augsburg, Neu-Ulm, Memmingen oder Kempten dominieren heute mehr denn je Dienstleistungsunternehmen, während industrielle Cluster vor allem an den suburbanen Autobahnkorridoren liegen.

Ökonomische Interpretation

Die Befunde bestätigen zentrale Ergebnisse der Cluster- und Standortforschung. Agglomerationsvorteile, also Wissens-Spillovers, spezialisierte Zuliefernetzwerke und breite Arbeitsmärkte mit allen Qualifikationen – überkompensieren die in den Kernräumen höheren Faktorkosten wie Boden- und Mietpreise. Gleichzeitig unterstreicht die signifikante Nähe der Top-Hexagone zu großen Verkehrsadern die anhaltende Bedeutung physischer Erreichbarkeit selbst in einer modernen, mehr denn je digitalisierten Wirtschaft.

Wirtschaftspolitische Handlungsfelder

  1. Verkehrswege ausbauen. Zusätzliche Anschlussstellen, Zubringerstraßen und der leistungsfähige Erhalt bestehender Trassen können periphere Räume an das wirtschaftliche Kerngebiet anbinden und die Flächenkonkurrenz in den Hotspots entschärfen.
  2. Gigabit-Netze flächendeckend realisieren. Hochleistungsbreitband ermöglicht räumliche Distanz, stärkt hybride Arbeitsmodelle und eröffnet auch wissensbasierten Dienstleistungen neue Standorte.
  3. Aktives Flächenmanagement. Kommunen entlang der Hauptachsen sollten ausreichend erschlossene Gewerbeflächen vorhalten und weiter entwickeln, um Expansionsimpulse der Industrie nicht durch Baugrundknappheit auszubremsen.
  4. Clusterförderung intensivieren. Auch die IHK Schwaben stärkt durch branchenspezifische Matching-Formate und Kooperationsplattformen die Vernetzung zwischen den Unternehmen.
  5. Fachkräftesicherung im ländlichen Raum. Wohnraumoffensiven, verlässliche ÖPNV-Takte und regionale Qualifizierungsinitiativen erhöhen die Attraktivität peripherer Standorte für Talente.
Demographie im Fokus

Update 2025: Demografische Entwicklung der Unternehmerschaft in Bayerisch-Schwaben

Die demografische Entwicklung der Unternehmerschaft in Bayerisch-Schwaben zeigt sich im Zeitraum 2020–2025 insgesamt stabil. Gleichzeitig sind strukturelle Verschiebungen in einzelnen Regionen und Branchen erkennbar.

Kernergebnisse im Überblick

Geschlechterverteilung: Keine strukturelle Veränderung

  • Die Geschlechterverteilung innerhalb der Unternehmerschaft ist nahezu unverändert: Männer stellen 73 %, Frauen 27 %.
  • Regionale Unterschiede bleiben gering. In Nordschwaben steigt der Anteil der Unternehmerinnen um einen Prozentpunkt auf 25 %. In den übrigen Regionen sind keine Veränderungen feststellbar.
  • Branchenspezifisch zeigen sich weiterhin deutliche Unterschiede: Im produzierenden Gewerbe liegt der Frauenanteil bei 15 %, im Handel sowie im Reise- und Gastgewerbe bei jeweils 29 %.

Altersstruktur: Moderate Verjüngung bei gleichzeitiger Alterung in Teilsegmenten

  • Das durchschnittliche Alter der Unternehmerschaft liegt 2025 bei 50,6 Jahren und ist damit um 0,2 Jahre gegenüber 2020 gesunken. Männer: 51,0 Jahre (–0,1), Frauen: 49,5 Jahre (–0,4).
  • Verjüngungstendenzen sind insbesondere im Allgäu (–0,4 Jahre) sowie im Handel (–0,4 Jahre) zu erkennen.
  • Im Gegensatz dazu steigt das Durchschnittsalter im Reise- und Gastgewerbe (+0,5 Jahre) sowie in Nordschwaben (+0,1 Jahre) leicht an.
  • In der Altersgruppe der 30- bis 39-jährigen Unternehmerinnen liegt der Frauenanteil mit über 30 % deutlich über dem Durchschnitt – ein potenzieller Impuls für zukünftige Nachfolgeprozesse.

Regionale und sektorale Differenzierungen

Region Durchschnittsalter (gesamt) Veränderung ggü. 2020
Allgäu 51,3 Jahre –0,4 Jahre
Nordschwaben 51,2 Jahre +0,1 Jahre
Westschwaben 50,4 Jahre –0,2 Jahre
Wirtschaftsraum Augsburg 49,8 Jahre ±0,0 Jahre

Branche Durchschnittsalter (gesamt) Veränderung ggü. 2020
Reise- und Gastgewerbe 52,4 Jahre +0,5 Jahre
Produzierendes Gewerbe 53,8 Jahre +0,2 Jahre
Handel 50,4 Jahre –0,4 Jahre
Dienstleistungen 49,6 Jahre +0,1 Jahre
Hinweis: Die nachfolgenden interaktiven Darstellungen basieren auf dem Datenstand von 2020 und dienen der ergänzenden Einordnung zur damaligen Analyse.
Durchschnittsalter Unternehmerschaft
Altersstruktur
Schnelle Verwaltung auf kommunaler Ebene

Bürokratieabbau als wirtschaftliche Chance

Das Wichtigste auf einen Blick

  • Unternehmen in Bayerisch-Schwaben sehen sich auf kommunaler Ebene weiterhin mit bürokratischen Hürden konfrontiert – auch wenn diese im Vergleich zu nationalen oder europäischen Vorgaben geringer ausfallen.
  • Im Durchschnitt investieren Unternehmen zwei Stunden pro Woche, um kommunale Verwaltungsvorschriften zu erfüllen.
  • Als zentrale Problemfelder nennen die Betriebe komplexe Genehmigungsverfahren, lange Bearbeitungszeiten sowie eine unzureichende Digitalisierung.
  • Erste Fortschritte, etwa durch digitale Dienstleistungen in Kommunen wie Augsburg oder Kempten, werden positiv wahrgenommen.
  • Für die Zukunft schlagen Unternehmen eine konsequente Verwaltungsdigitalisierung, eine Stärkung des Servicegedankens sowie mehr Entscheidungskompetenz der Sachbearbeitenden vor.

Bürokratische Belastung: Ein unterschätzter Hemmschuh auf kommunaler Ebene

Die bürokratische Belastung ist für Unternehmen in Bayerisch-Schwaben nach wie vor ein gravierender Standortfaktor. Auch wenn der Fokus häufig auf bundes- oder europarechtlichen Regelungen liegt, zeigt eine Analyse der IHK Schwaben, dass auch kommunale Vorschriften ein nicht zu unterschätzendes Hemmnis darstellen.
Die Umfrage zeigt: Rund 37 Prozent der Unternehmen bewerten die Belastung durch kommunale Vorschriften als stark oder sehr stark, weitere 38 Prozent als gering bis sehr gering. Besonders betroffen fühlen sich Unternehmen im Dienstleistungssektor (41 %), am wenigsten die Industrie (31 %). Die Einschätzungen differieren jedoch stark je nach Branche und Unternehmensgröße. Unternehmen mit über 200 Mitarbeitenden berichten häufiger von hohen Belastungen.

Zwei Stunden pro Woche – der durchschnittliche Verwaltungsaufwand

Ein zentrales Ergebnis der Befragung ist der durchschnittliche Zeitaufwand zur Erfüllung kommunaler Vorschriften: Rund zwei Stunden pro Woche investieren Unternehmen hierfür. Diese Zahl variiert nach Branche und Größe leicht – am geringsten fällt sie mit 1,5 Stunden im Handel aus, am höchsten im Dienstleistungssektor mit rund zwei Stunden. Dennoch liegt der Aufwand deutlich unter dem Mittelwert von 14 Stunden, die laut Deutscher Industrie- und Handelskammer für die Gesamtheit der Bürokratiepflichten auf allen Ebenen aufzubringen sind​.
Ein statistisch signifikanter Zusammenhang zeigt sich zwischen Unternehmensgröße und Verwaltungsaufwand: Mit jeder Zunahme um zehn Beschäftigte steigt der Zeitaufwand durchschnittlich um rund 22 Minuten. Der höchste Einzelwert lag bei 100 Stunden pro Woche (als Maximalwert definiert, da Extremwerte ausgeschlossen wurden).

Genehmigungen, Digitalisierung und Entscheidungsprozesse – die Problemfelder

In offenen Antworten schilderten die Unternehmen vielfältige Hürden auf kommunaler Ebene. Die zentralen Problemfelder lassen sich in drei Gruppen zusammenfassen:
  1. Langwierige Genehmigungsverfahren, insbesondere im Baubereich
  2. Langsame Bearbeitungszeiten, häufig bedingt durch fehlende Entscheidungskompetenzen in den Verwaltungen
  3. Unzureichende Digitalisierung, wodurch Medienbrüche und ineffiziente Abläufe entstehen
Darüber hinaus wurden auch Berichtspflichten, Brandschutzauflagen, Schwierigkeiten bei der Anmeldung ausländischer Mitarbeitender und interne Kommunikationsprobleme innerhalb der Verwaltungen als Hemmnisse genannt.

Erste Lichtblicke: Beispiele für gelungene Verwaltungsmodernisierung

Trotz der Kritik betonen viele Unternehmen, dass in den letzten Jahren erste positive Veränderungen spürbar wurden. Besonders hervorgehoben wurden digitale Lösungen in einzelnen Kommunen, darunter:
  • Digitales Bauordnungsamt in Augsburg
  • Online-Anträge und digitale Unterlagenübermittlung in Kempten, Gundelfingen, Wertingen und weiteren Städten
  • Online-Terminvergabe in Lindau und Dasing
  • Schnellere Bearbeitung von Bauanträgen in Oettingen und Illertissen
Diese Entwicklungen stehen exemplarisch für das Potenzial, das in der Digitalisierung von Verwaltungsprozessen liegt – vorausgesetzt, sie erfolgt ganzheitlich und nicht nur punktuell.

Handlungsempfehlungen: Verwaltung als moderner Dienstleister

Die Ergebnisse der Befragung münden in klaren Handlungsempfehlungen aus Unternehmenssicht. Im Mittelpunkt stehen dabei drei strategische Stoßrichtungen:

1. Allgemeine Maßnahmen

  • Konsequente Digitalisierung der Verwaltung auf kommunaler Ebene
  • Zentrale Unternehmensportale als digitale Schnittstelle für alle behördlichen Interaktionen
  • Nutzung gemeinsamer Tools über Gemeinde-, Bezirks- und Landesgrenzen hinweg gemäß dem EfA-Prinzip („Einer für Alle“)​
  • Stärkung eines Mentalitätswandels hin zu einer serviceorientierten Verwaltung

2. Thematische Lösungen

  • Einführung von Standardfristen für Genehmigungsprozesse
  • „One-Stop-Shops“ für gebündelte behördliche Dienstleistungen
  • Checklisten und Leitfäden zur Transparenz bei Antragsverfahren
  • Reduktion von Vorschriften und Berichtspflichten, etwa im Sinne des zweiten Modernisierungsgesetzes des Freistaats Bayern

3. Individuelle Ansätze

  • Eigenverantwortliches Handeln von Sachbearbeitenden durch Erweiterung ihrer Entscheidungskompetenz
  • Pragmatische Auslegung von Vorschriften bei Einzelfällen
  • Aufbau von Support-Teams zur Unterstützung der Unternehmen bei der Nutzung digitaler Verwaltungsangebote

Zufriedenheit steigt mit kommunaler Nähe

Eine Studie des Ifo-Instituts (2024b) belegt, dass die Zufriedenheit mit Verwaltungsleistungen mit der Nähe zur jeweiligen Institution zunimmt: Während 43 Prozent der Unternehmen die Stadt- oder Gemeindeverwaltung positiv bewerten, trifft dies auf lediglich 22 Prozent bei Kreisverwaltungen und nur sieben Prozent auf Landes- oder Bundesebene zu​. Dies unterstreicht das Potenzial kommunaler Verwaltungen als effektive Partner der Wirtschaft, wenn die Voraussetzungen stimmen.

Fazit: Der Weg zu einer schnellen Verwaltung ist ein Gemeinschaftsprojekt

Die Analyse zeigt klar: Bürokratieabbau auf kommunaler Ebene ist möglich – aber nur mit gemeinsamen Anstrengungen. Die bestehenden Belastungen sind spürbar, doch erste Verbesserungen lassen sich identifizieren. Damit daraus flächendeckende Fortschritte entstehen, braucht es einen Schulterschluss von Verwaltung, Wirtschaft und Politik.
Die IHK Schwaben will dabei als Scharnier fungieren: zwischen unternehmerischer Praxis und politischer Entscheidungsfindung, zwischen kommunaler Verwaltung und regionaler Entwicklungsperspektive. Eine serviceorientierte, moderne und digitalisierte Verwaltung ist nicht nur ein Standortvorteil – sie ist eine Notwendigkeit im internationalen Wettbewerb.
Analyse

Automobilindustrie in Bayerisch-Schwaben

Die Automobilindustrie ist eine Leitbranche der deutschen Wirtschaft und steht derzeit vor großen Herausforderungen. Neben der ökologischen Transformation sieht sich die Branche unter anderem mit im internationalen Vergleich hohen Energiepreisen sowie einem schwachen Welthandel konfrontiert. Dies führt dazu, dass einzelne Unternehmen der Automobilindustrie und ihrer Zulieferer von rückläufigen Gewinnen und einem erhöhten Anpassungsdruck bis hin zu drohendem Stellenabbau berichten.
Bayerisch-Schwaben ist ein stark exportorientierter Produktionsstandort. Entsprechend kommt der Automobilindustrie – und insbesondere der Zulieferindustrie – für die regionale Wirtschaft eine zentrale Bedeutung zu. Der Beschäftigungshöchststand in der Kernautomobilindustrie (WZ 29*) wurde in Bayerisch-Schwaben im Jahr 2019 erreicht. Während damals rund 18.200 Personen in diesem Bereich tätig waren, liegt die Beschäftigung heute um etwa sieben Prozent darunter.
Beschäftigte in der Kernautomobilindustrie 2023: 17.000 Personen
Beschäftigte in als angrenzende Zulieferer betrachtete Teilbranchen: 37.000 Personen
Sozialversicherungspflichtig Beschäftigte in der Automobilindustrie in Bayerisch-Schwaben: 54.000 Personen
Zu den angrenzenden Teilbranchen zählen insbesondere die metallverarbeitende Industrie, die Kunststoff- und Gummiindustrie, die Elektroindustrie sowie der Maschinenbau.
Sonderauswertung Konjunkturumfrage

Finanzielle Stabilität der Unternehmen in Bayerisch-Schwaben

Die bayerisch-schwäbische Wirtschaft zeigt sich im Jahr 2024 in einer finanziell stabilen und resilienten Verfassung, wie die aktuelle Sonderauswertung der IHK Schwaben im Rahmen der Konjunkturumfrage Frühjahr 2024 belegt. Trotz der vielfältigen wirtschaftlichen Herausforderungen der letzten Jahre, insbesondere während der Corona-Pandemie, weisen die regionalen Unternehmen eine positive Liquiditätslage und eine solide Kapitalausstattung auf.
Laut der Konjunkturumfrage bewerten 87 Prozent der befragten Unternehmen ihren aktuellen Liquiditätsstatus als gut oder befriedigend. Lediglich 13 Prozent berichten von finanziellen Engpässe, von denen 10 Prozent eine schlechte und 3 Prozent eine existenzbedrohende Situation im Unternehmen vorfinden. Diese Zahlen zeigen, dass die Unternehmen der Region über eine krisenfeste Kapitalbasis verfügen.
Highcharts Stacked Column Chart
Ein detaillierter Blick auf die Branchen zeigt, dass insbesondere die Bauwirtschaft sowie das Reise- und Gastgewerbe unter wirtschaftlichem Druck stehen. Hohe Energiekosten, rückläufige Investitionen und ein schwacher Wohnungsbau belasten vor allem die Baubranche. Das Reise- und Gastgewerbe kämpfte in den vergangenen Monaten mit Umsatzrückgängen und einer geringeren Auslastung im Vergleich zum Vorjahr.
Neben der stabilen Liquidität ist auch der Zugang zu Fremdkapital ein entscheidender Faktor für die zukünftige Investitionsfähigkeit der Unternehmen. Hier zeigt sich ein erfreuliches Bild: 61 Prozent der Unternehmen bewerten ihren Zugang zu Fremdkapital als gut oder befriedigend, während weitere 28 Prozent angeben, keine Fremdfinanzierung zu benötigen. Dies unterstreicht die solide Eigenkapitalausstattung der Unternehmen.
Die Anzahl der Unternehmensinsolvenzen in der Region ist in den letzten Jahren insgesamt gesunken, was unter anderem auf staatliche Hilfsprogramme während der Pandemie zurückzuführen ist. Im Jahr 2023 wurden 335 Unternehmensinsolvenzen verzeichnet, was zwar einen Anstieg gegenüber dem Vorjahr darstellt, jedoch weiterhin im Rahmen des langjährigen Durchschnitts liegt.
Umfrage

Gründungsreport 2023

Der Gründungsreport der IHK Schwaben aus dem August 2023 stellt eine umfassende Analyse der Situation von Unternehmensgründern in Bayerisch-Schwaben dar und beleuchtet die Beweggründe, Herausforderungen und Erfolgsfaktoren für die Gründung neuer Unternehmen. Diese Untersuchung gibt wertvolle Einblicke in die aktuelle Lage der Gründer sowie in deren Bedürfnisse und Erwartungen an die Politik und andere Unterstützungsstrukturen.
Ein zentrales Ergebnis des Berichts sind die Motive, die Menschen zur Gründung eines Unternehmens bewegen. Der häufigste Grund, den 58% der Befragten angeben, ist der Wunsch, Unternehmer zu sein und damit ihre eigenen Ideen und Visionen umzusetzen. Ein weiterer signifikanter Anreiz für viele Gründer sind innovative Geschäftsideen, die 41% der Befragten als Hauptmotiv nennen. Zudem sehen 37% der Gründer in der Selbstständigkeit eine Möglichkeit, ein zweites Einkommen zu generieren, während 24% eine Marktlücke erkennen und diese durch ihre Geschäftsidee schließen möchten. Interessanterweise gaben nur 4% der Befragten an, aus der Not heraus gegründet zu haben, was darauf hindeutet, dass die meisten Gründungen eher aus einer positiven Motivation heraus erfolgen.
Die Erfolgsgaranten für ein neu gegründetes Unternehmen sehen die Befragten vor allem in sich selbst. 88% der Gründer glauben, dass die eigene Person und deren Fähigkeiten und Engagement der entscheidende Faktor für den Erfolg sind. Darüber hinaus werden innovative Geschäftsideen von 50% der Befragten als wichtige Erfolgsgaranten angesehen. Allerdings sehen sich die Gründer auch mit erheblichen Herausforderungen konfrontiert. Die Kundengewinnung wird von 47% der Befragten als größte Herausforderung genannt, gefolgt von Problemen im Zeitmanagement, die 37% der Gründer beschäftigen.
Ein weiterer zentraler Aspekt des Gründungsreports ist die Finanzierung. Die überwiegende Mehrheit der Gründer setzt auf Eigenkapital (92%), was die Bedeutung der persönlichen finanziellen Ressourcen unterstreicht. Darüber hinaus spielen auch Bankenfinanzierungen (16%), öffentliche Förderprogramme (15%) sowie Unterstützung durch Freunde und Familie (12%) eine wichtige Rolle bei der Finanzierung neuer Unternehmen.
Die Bewertung des Gründungsklimas fällt insgesamt positiv aus. Die Befragten gaben dem Gründungsklima eine durchschnittliche Schulnote von 2,9. Innerhalb der verschiedenen Branchen wird das Klima in der Industrie mit einer Note von 2,8 am besten bewertet, während der Handel mit einer Note von 2,9 am schlechtesten abschneidet. Diese Unterschiede könnten auf branchenspezifische Herausforderungen und Chancen hinweisen.
Die Gründer haben klare Erwartungen an die Politik, um das Gründungsklima weiter zu verbessern. An erster Stelle steht die Forderung nach einer Vereinfachung des Steuerrechts, die von 71% der Befragten unterstützt wird. Zudem wünschen sich 67% der Gründer einen Abbau bürokratischer Hürden, die den Gründungsprozess verkomplizieren und verzögern können. Ein weiterer wichtiger Punkt ist der Zugang zu öffentlichen Fördermitteln, den 35% der Befragten als verbesserungswürdig erachten.
Update 2023

SWOT-Analyse Bayerisch-Schwaben

Der Standort Bayerisch-Schwaben und die regionalen Unternehmen aus Produktion, Handel und Dienstleistungen stehen in den nächsten Jahren vor vielfältigen Herausforderungen: von der ökologischen Transformation, über die Digitalisierung bis hin zu den Folgen des demografischen Wandels. Um den Aufgaben in ihrer Gesamtheit und Komplexität erfolgreich zu begegnen, ist ein entschlossenes und effektives Handeln von Politik und Wirtschaft von entscheidender Bedeutung.
Die vorliegende Analyse hat das Ziel, die regionale Wirtschaftsstruktur, die Stärken, Schwächen, Chancen und Risiken des Standortes Bayerisch-Schwaben zu skizzieren und darauf aufbauend standortpolitische Handlungsempfehlungen abzuleiten. Die Analyse baut auf den Ergebnissen des Gutachtens „Zukunftsforum Bayerisch-Schwaben“ aus dem Jahr 2002 sowie des „Positionspapiers zu den wirtschaftlichen Leitlinien und Entwicklungen der Region Bayerisch-Schwaben“ der IHK Schwaben aus dem Jahr 2013 auf.
Das Rückgrat der bayerisch-schwäbischen Wirtschaft und damit eine große Stärke des Standorts ist die diversifizierte Branchenstruktur mit starken produktionsorientierten Leitbranchen sowie einem resilienten Mittelstand. Durch eine engere Verzahnung von Produktherstellung und Service bestehen in diesen Bereichen ebenso weitere Chancen für Wachstum wie durch Prozessinnovationen. Jedoch ist die Region Bayerisch-Schwaben durch die hohe Bedeutung der Industrie tendenziell stärker von der ökologischen Transformation betroffen als andere Regionen Deutschlands. Infolgedessen besteht das Risiko, beispielsweise durch strukturell höhere Energiepreise und strengere legislative Vorhaben an ökonomischer Substanz zu verlieren. Dieser Gefahr und weiteren Herausforderungen muss seitens der Politik entschlossen und zeitnah begegnet werden, um die Wettbewerbs- und Zukunftsfähigkeit des Standorts Bayerisch-Schwaben langfristig zu sichern.
Pendleratlas 2022 - Bayerisch-Schwaben

Die Pendlerströme in Bayerisch-Schwaben

Viele Beschäftigte aus Bayerisch-Schwaben arbeiten nicht an ihrem Wohnort. Sie pendeln zu ihrer Arbeitsstätte. Insgesamt verlassen 50.000 sozialversicherungspflichtig Beschäftigte mehr die Region als im Gegenzug einpendeln. Die größte Sogwirkung geht von der Landeshauptstadt München und der Stadt Ulm aus.
Fast 45.000 Menschen pendeln aus Bayerisch-Schwaben nach München und den umliegenden Großraum. Tendenziell könnte sich dieser Trend weiter verstärken. Im Gegenzug pendeln nur 9.800 Beschäftigte aus dem Raum München nach Schwaben ein. In den Jahren 2015 bis 2020 ist die Zahl der Pendler von Augsburg in die südöstliche Metropolregion um 23 Prozent auf 13.700 angestiegen. Im Kontrast dazu hat sich die Gegenbewegung lediglich um ein Prozent verstärkt.
In über 80 Prozent der schwäbischen Gemeinden verlassen mehr Beschäftigte zum Arbeiten den Wohnort als parallel einpendeln. Auffällig: Fast alle Städte und Gemeinden mit positivem Pendlersaldo haben kürzeste Wege zu den leistungsfähigen Verkehrswegen.
Pendlersaldo
Dies zeigt: Investitionen im Mobilitätsbereich müssen auf hohem Niveau verstetigt werden, um die Hauptverkehrsachsen auszubauen und dadurch die Erreichbarkeit zu verbessern. Ein moderner und attraktiver ÖPNV ist ebenso unerlässlich für eine erfolgreiche Zukunft des Wirtschaftsstandortes Bayerisch-Schwaben.
Die IHK Schwaben setzt sich für vielfältige Maßnahmen ein, um die Verkehrsinfrastruktur effizient und zukunftsfähig zu gestalten. Dies wird sich positiv auf die regionale Wirtschaft auswirken, da solche Rahmenbedingungen ein entscheidender Standortfaktor für Unternehmensansiedelungen sind. Sollte es gelingen, den Wirtschaftsstandort Bayerisch-Schwaben für die derzeit auspendelnden Beschäftigten noch attraktiver zu gestalten, so könnte dies auch ein Instrument sein, um den Herausforderungen des Fachkräftemangels zu begegnen.

Großer Bedarf an Fachkräften vor Ort

In allen Landkreisen und kreisfreien Städten in Bayerisch-Schwaben ist der Bedarf an Menschen hoch, die über die den Weg der beruflichen Bildung gegangen sind oder eine akademische Laufbahn hinter sich haben. Höher Qualifizierte sind in der Regel mobiler und finden sich häufig unter den Auspendlern. Das heißt sie pendeln häufig in die kreisfreien Städte in der Region oder gleich nach München bzw. Ulm.
Pendler
Definition Anforderungsniveau:
Helfer: keine berufliche Ausbildung oder eine einjährige Ausbildung
Fachkraft: eine mindestens zweijährige Berufsausbildung oder ein berufsqualifizierender Abschluss einer Berufsfach- oder Kollegschule
Spezialist: Meister- oder Technikerausbildung bzw. weiterführender Fachschul- oder Bachelorabschluss
Experte: ein mindestens vierjähriges abgeschlossenes Hochschulstudium

Regionale Auswertung