Cookies erleichtern die Bereitstellung unserer Dienste. Mit der Nutzung unserer Dienste erklären Sie sich damit einverstanden, dass wir Cookies verwenden.
Europäische Verordnung zu entwaldungsfreien Lieferketten (EUDR)
Wissen, Orientierung und Praxishilfen
Die EU-Verordnung zu entwaldungsfreien Lieferketten (European Union Deforestation Regulation (EUDR)) ist eine Verordnung der Europäischen Union. Sie soll verhindern, dass Produkte, die mit Entwaldung oder Waldschädigung in Verbindung stehen, in die EU eingeführt oder innerhalb der EU gehandelt werden. Unternehmen müssen dafür sicherstellen, dass ihre Lieferketten frei von Produkten sind, die nach den Vorgaben der EUDR mit Entwaldung oder Waldschädigung verbunden sind. Ziel ist es, die globale Entwaldung zu stoppen, den Klimaschutz zu stärken und nachhaltigere Lieferketten zu schaffen. Betroffen sind derzeit die Rohstoffe Holz, Kaffee, Kakao, Soja, Ölpalme, Rinder und Naturkautschuk sowie zahlreiche daraus hergestellte Folgeprodukte, etwa Lederwaren, Schokolade, Möbel, Reifen, Dichtungsringe oder Papier.
Für größere Unternehmen gelten die Vorschriften ab dem 30. Dezember 2026, für kleine Betriebe und Kleinstunternehmen ab dem 30. Juni 2027. Der Umfang der EUDR-Pflichten richtet sich nach der Rolle des Unternehmens in der Lieferkette, seiner Größe und dem Risiko der betroffenen Rohstoffe, Erzeugnisse oder Herkunftsländer.
Auf dieser Seite werden die wichtigsten Informationen zur EUDR auf einen Blick dargestellt: von den betroffenen Rohstoffen und Produkten über die unterschiedlichen Pflichten für Unternehmen bis hin zu Kontrollverfahren, Ansprechpartnern, Praxishilfen und digitalen Lösungen. Die Informationen wurden mit größtmöglicher Sorgfalt zusammengestellt und werden regelmäßig aktualisiert. Eine Gewähr für die Aktualität, Vollständigkeit und Richtigkeit der dargestellten Inhalte kann jedoch nicht übernommen werden. Im Zweifel sind die einschlägigen Rechtsvorschriften sowie die Veröffentlichungen der zuständigen Behörden maßgeblich.
Die EU-Entwaldungsverordnung (EUDR) soll die weltweite Entwaldung eindämmen und den Verlust biologischer Vielfalt verringern. Sie betrifft insbesondere folgende sieben Rohstoffe, deren Erzeugung häufig mit der Umwandlung von Waldflächen verbunden sind:
🌳 Holz: relevant für Bauwirtschaft, Möbelherstellung sowie Papier- und Verpackungsindustrie
☕Kaffee: bedeutend für die Getränkeindustrie sowie das Gastgewerbe
🍫 Kakao: wesentlicher Rohstoff für die Süßwarenbranche und weitere Bereiche der Lebensmittelwirtschaft
🌱Soja: wichtiger Rohstoff für Futtermittel, zahlreiche Lebensmittel sowie vielfältige chemische Erzeugnisse
🌴Ölpalme: zentrale Grundlage für zahlreiche Lebensmittel sowie Produkte der Kosmetik- und Chemiebranche
🐄 Rinder: von Bedeutung für die Fleischwirtschaft, die Lederverarbeitung und einzelne Bereiche der Textilindustrie
🛞 Naturkautschuk: wichtiger Ausgangsstoff für die Reifenherstellung sowie für Anwendungen im Maschinenbau und in der chemischen Industrie
sowie zahlreiche daraus hergestellte Erzeugnisse, etwa Möbel, Schokolade, Dichtungsringe oder Papierprodukte.
Betroffen sind der Import in die EU (Anmeldung zum zollrechtlich freien Verkehr), der Export aus der EU (Zollverfahren Ausfuhr) sowie die Produktion und der Vertrieb bzw. der Handel innerhalb der EU. Damit diese Produkte in der EU in Verkehr gebracht oder aus der EU exportiert werden dürfen, müssen nach den Vorgaben der EUDR drei Voraussetzungen erfüllt sein:
Die betroffenen Rohstoffe dürfen nicht auf Flächen erzeugt worden sein, die nach dem 31. Dezember 2020 entwaldet wurden. Für Holz gilt zusätzlich, dass seit diesem Stichtag keine relevante Waldschädigung stattgefunden haben darf.
Unternehmen müssen nachweisen können, dass die Produkte nach den geltenden Gesetzen des Herkunftslandes erzeugt wurden. Dazu gehören beispielsweise Vorgaben zu Landnutzungsrechten, Umweltvorschriften oder dem Schutz indigener Gemeinschaften.
Die Sorgfaltserklärung ist das zentrale Instrument der EUDR. Mit ihr bestätigt ein Unternehmen, dass es die vorgeschriebenen Sorgfaltspflichten erfüllt und festgestellt hat, dass für das betroffene Produkt kein oder nur ein vernachlässigbares Risiko einer Entwaldung oder Waldschädigung besteht. Die Erklärung muss vor dem Inverkehrbringen eines relevanten Produkts auf dem EU-Markt beziehungsweise vor dessen Ausfuhr elektronisch über das EU-Informationssystem eingereicht werden. Sie enthält unter anderem Angaben zum Unternehmen, zum Produkt und zur Herkunft der verwendeten Rohstoffe. Grundlage sind die Ergebnisse der zuvor durchgeführten Risikobewertung. Nach der Übermittlung wird eine eindeutige Referenznummer vergeben. Mit der Sorgfaltserklärung übernimmt das Unternehmen die Verantwortung dafür, dass das betreffende Produkt die Anforderungen der EUDR erfüllt.
Grundlagen, Anwendungsbeginn und Fristen
Die EUDR wurde 2023 verabschiedet, seitdem mehrfach angepasst und ihr Anwendungsbeginn verschoben. Wenn Unternehmen heute auf die EUDR schauen, reicht es damit nicht mehr, nur die ursprüngliche Verordnung zu lesen. Die Anforderungen der EUDR ergeben sich inzwischen aus mehreren aufeinander aufbauenden Regelwerken und Umsetzungshilfen. Für Unternehmen empfiehlt sich daher ein ganzheitlicher Blick auf die maßgeblichen Rechtsgrundlagen, technischen Vorgaben und Leitlinien der Europäischen Kommission. Die folgenden Dokumente bilden derzeit den zentralen Orientierungsrahmen für die Umsetzung der EUDR-Anforderungen:
des Europäischen Parlaments und des Rates vom 31. Mai 2023 über die Bereitstellung bestimmter Rohstoffe und Erzeugnisse, die mit Entwaldung und Waldschädigung in Verbindung stehen, auf dem Unionsmarkt und ihre Ausfuhr aus der Union sowie zur Aufhebung der Verordnung (EU) Nr. 995/2010 (Text von Bedeutung für den EWR)
des Europäischen Parlaments und des Rates vom 19. Dezember 2025 zur Änderung der Verordnung (EU) 2023/1115 hinsichtlich bestimmter Verpflichtungen von Marktteilnehmern und Händlern
Welche Handelswaren betroffen sind und welche nicht
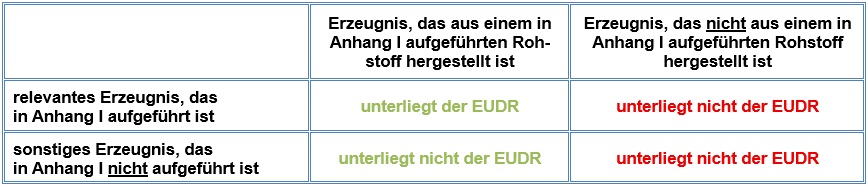
Die EUDR erfasst ausschließlich relevante Rohstoffe sowie Erzeugnisse, die aus diesen Rohstoffen hergestellt werden und in Anhang I der Verordnung über HS-Codes aufgeführt sind. Entscheidend sind dabei beide Voraussetzungen: Ein Produkt muss einen relevanten Rohstoff enthalten und zugleich unter einen der in Anhang I genannten HS-Codes fallen.
Doch Vorsicht: Nicht jedes Erzeugnis unter einem gelisteten HS-Code fällt automatisch in den Anwendungsbereich der Verordnung. Werden Produkte aus nicht relevanten Rohstoffen hergestellt, gelten die EUDR-Vorgaben nicht, selbst wenn sie demselben HS-Code zugeordnet sind. So umfasst der HS-Code 9401 beispielsweise unterschiedliche Arten von Sitzen. EUDR-relevant sind jedoch nur solche Sitze, die aus Holz gefertigt sind. Ein Hinweis darauf findet sich im Anhang I der HS Codes mit dem Zusatz „ex“. Dieser kennzeichnet, dass nur ein bestimmter Teil der unter diesem Code erfassten Erzeugnisse unter die Verordnung fällt. Maßgeblich ist dann ausschließlich die im Anhang beschriebene Produktkategorie.
Umgekehrt gilt: Ist der HS-Code eines Produkts nicht in Anhang I aufgeführt, fällt das Erzeugnis nicht unter die EUDR, selbst wenn es einen relevanten Rohstoff enthält. Ein Beispiel sind Seifen auf Basis von Palmöl-Derivaten. Sie werden derzeit nicht in Anhang I genannt, obwohl die Ölpalme zu den relevanten Rohstoffen zählt. Nüsse, Kerne und Palmkernöl hingegen sind dort ausdrücklich gelistet. Auch Autos mit Ledersitzen oder Reifen aus Naturkautschuk unterliegen nicht den Anforderungen der Verordnung, obwohl Leder beziehungsweise Kautschuk zu den relevanten Rohstoffen gehören.
Abbildung: Grundprinzip der EUDR für relevante Rohstoffe und Erzeugnisse
Für Unternehmen gibt es bei der EUDR übrigens keine Mengenschwelle: Wer ein relevantes Erzeugnis aus Anhang I auf dem EU-Markt in Verkehr bringt, bereitstellt oder aus der EU ausführt, muss die Vorgaben der Verordnung einhalten, unabhängig davon, ob es um eine einzelne Lieferung oder ganze Schiffsladungen geht.
Gleichzeitig ist die Produktliste alles andere als in Stein gemeißelt. Die EU will den Anhang I regelmäßig überprüfen und an neue Erkenntnisse anpassen, etwa wenn sich globale Entwaldungsmuster verändern oder neue Risiken erkennbar werden. Für Unternehmen bedeutet das: Ein regelmäßiger Blick in den Anhang gehört damit zu Compliance-Routine von Unternehmen. Wie dynamisch der Anwendungsbereich ist, zeigte sich bereits im Juli 2026. Künftig sollen unter anderem Rinderhäute, Felle und Leder, runderneuerte Reifen, Sojabohnen zur Aussaat sowie bestimmte Kautschukerzeugnisse nicht mehr erfasst werden. Neu hinzu kommen sollen dagegen löslicher Kaffee, ausgewählte Palmölderivate und gefrorene Rinderzungen. Die Änderungen sollen ab dem 30. Dezember 2027 gelten.
Ob ein Produkt unter die EUDR fällt, ist keine Frage, die sich ein für alle Mal beantworten lässt. Unternehmen sollten die Entwicklungen kontinuierlich verfolgen, statt sich auf eine einmalige Prüfung zu verlassen.
Bestimmte Erzeugnisse fallen nicht unter die EUDR:
Relevante Erzeugnisse nach Anhang I, die vor dem 29. Juni 2023 erzeugt wurden.
Erzeugnisse, die ausschließlich aus Materialien hergestellt wurden, deren Lebenszyklus bereits abgeschlossen ist und die ansonsten als Abfall entsorgt worden wären. Diese Ausnahme gilt jedoch nicht für Nebenprodukte aus einem Verarbeitungsprozess, bei dem Nicht-Abfallmaterialien verwendet werden.
Verpackungsmaterialien, die ausschließlich dazu dienen, ein anderes in Verkehr gebrachtes Erzeugnis zu unterstützen, zu schützen oder zu transportieren.
Bedienungsanleitungen, die einer Sendung beigefügt sind.
Die Verwendung eines relevanten Erzeugnisses innerhalb des eigenen Unternehmens gilt nicht als Inverkehrbringen. Das betrifft beispielsweise folgende Fälle:
Ein Unternehmen kauft ein in Anhang I aufgeführtes Erzeugnis in der EU und verwendet es im eigenen Unternehmen.
Ein Unternehmen erzeugt einen relevanten Rohstoff in der EU, verarbeitet ihn zu einem in Anhang I gelisteten Erzeugnis und verwendet dieses anschließend selbst im Unternehmen.
Ein Unternehmen kauft ein gelistetes Erzeugnis in der EU, verwendet es zur Herstellung eines nicht gelisteten Erzeugnisses und verkauft dieses anschließend innerhalb der EU.
Wichtig: Wird ein relevantes Produkt in die EU eingeführt und zum zollrechtlich freien Verkehr überlassen, fällt es unter die EUDR – auch wenn das Unternehmen es ausschließlich im eigenen Betrieb verwendet. In diesem Fall gilt das Unternehmen als Marktteilnehmer und unterliegt der entsprechenden Sorgfaltspflicht.
Bisher nicht von der EUTR erfasste Holzerzeugnisse: Sie fallen ab dem 30. Dezember 2026 unter die EUDR, sofern sie in deren Anhang I aufgeführt sind.
Bereits von der EUTR erfasste Holzerzeugnisse, die nach dem 29. Juni 2023 erzeugt wurden: Für sie gilt bis zum 29. Dezember 2026 weiterhin die EUTR; ab dem 30. Dezember 2026 greift die EUDR.
Bereits von der EUTR erfasste Holzerzeugnisse, die vor dem 29. Juni 2023 erzeugt wurden: Für diese gilt eine verlängerte Übergangsfrist. Sie unterliegen bis zum 30. Dezember 2029 weiterhin der EUTR; ab dem 31. Dezember 2029 gilt die EUDR.
Erläuterungen zu Verpackung und Verpackungsmaterialien (FAQ, 2.5 / EUDR-Webseminar von BLE/BZL Mai 2026) sowie Abfall- und Wiedergewinnungsprodukten (FAQ, 2.8 / EUDR-Webseminar von BLE/BZL Mai 2026)
Produktrelevanz, Lieferkette und Unternehmensgröße – drei Fragen, die über Pflichten entscheiden
Mit der Prüfung von Anhang I lässt sich zunächst feststellen, ob ein Produkt grundsätzlich in den Anwendungsbereich der EUDR fällt. Ist dies der Fall, besteht Handlungsbedarf. Noch offen ist jedoch, welche konkreten Pflichten gelten. Die Antwort darauf liefern drei zentrale Fragen:
Führt das Unternehmen einen relevanten Geschäftsvorgang im Sinne der EUDR durch?
Welche Rolle nimmt es in der Lieferkette ein?
Welche Unternehmensgröße hat das Unternehmen?
Erst die Antworten auf diese Fragen zeigen, welche Pflichten tatsächlich greifen – von den Sorgfaltspflichten bis hin zu weiteren Nachweis- und Informationsanforderungen.
1. Führt das Unternehmen einen relevanten Geschäftsvorgang im Sinne der EUDR durch?
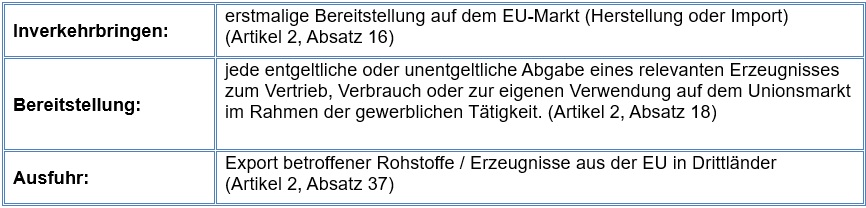
Ob ein Unternehmen einen relevanten Geschäftsvorgang im Sinne der EUDR durchführt, lässt sich anhand der Begriffsbestimmungen in Artikel 2 der Verordnung prüfen. Maßgeblich sind dabei die Begriffe „Inverkehrbringen“, „Bereitstellung auf dem Markt“ und „Ausfuhr“.
Abbildung: Relevanz des Geschäftsvorgangs für die EUDR
2. Welche Rolle nimmt das Unternehmen in der Lieferkette ein?
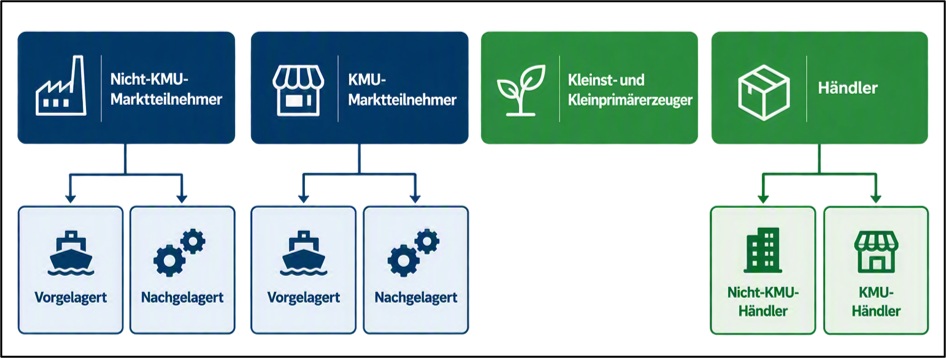
Die Position eines Unternehmens in der Lieferkette entscheidet darüber, welche Pflichten die EUDR ihm auferlegt. Weil Unternehmen je nach Produkt oder Geschäftsmodell unterschiedliche Rollen übernehmen können, hilft ein Blick auf den Weg des Produkts durch die Lieferkette. Die Verordnung unterscheidet dabei vier Akteursgruppen: Marktteilnehmer, nachgelagerte Marktteilnehmer, Kleinst- und Kleinprimärerzeuger sowie Händler.
Als Marktteilnehmer gilt grundsätzlich jedes Unternehmen, das ein von der EUDR erfasstes Erzeugnis erstmals auf dem EU-Markt in Verkehr bringt oder aus der EU exportiert. Dies betrifft beispielsweise Importeure relevanter Rohstoffe und Erzeugnisse, Hersteller, die entsprechende Produkte erstmals auf dem EU-Markt bereitstellen, sowie Exporteure.
Marktteilnehmer tragen die umfassendsten Pflichten im Rahmen der EUDR. Sie müssen vor dem Inverkehrbringen oder Export sicherstellen, dass die betroffenen Erzeugnisse den Anforderungen der Verordnung entsprechen. Dazu gehören insbesondere die Erhebung von Herkunfts- und Rückverfolgbarkeitsdaten, die Durchführung einer Risikobewertung sowie gegebenenfalls geeignete Maßnahmen zur Risikominderung.
Ein deutsches Unternehmen importiert Kaffeebohnen aus Brasilien. Es bringt die Ware erstmals in den EU-Markt ein und ist damit Marktteilnehmer.
Nachgelagerte Marktteilnehmer sind hingegen Unternehmen, die relevante Erzeugnisse in den Verkehr bringen oder exportieren, die aus bereits EUDR-konformen Erzeugnissen hergestellt wurden und für die bereits eine Sorgfaltserklärung vorliegt. Typische Beispiele sind Hersteller, die importierte Rohstoffe weiterverarbeiten, oder Unternehmen, die daraus hergestellte Produkte vermarkten oder exportieren. Nachgelagerte Marktteilnehmer müssen die vorgelagerte Sorgfaltspflicht grundsätzlich nicht erneut vollständig erfüllen. Dennoch bleiben sie für die ordnungsgemäße Dokumentation und die Nachvollziehbarkeit ihrer Lieferketten verantwortlich. Dazu gehört insbesondere relevante Referenzen und Nachweise aufzubewahren und die Verbindung zu den vorgelagerten Sorgfaltserklärungen nachvollziehbar herzustellen.
Ein Importeur bringt Kakaobohnen in die EU → Marktteilnehmer. Ein Schokoladenhersteller kauft diese Bohnen und produziert Schokolade → nachgelagerter Marktteilnehmer.
Kleinst- und Kleinprimärerzeuger Kleinst- und Kleinprimärerzeuger gelten im Sinne der EUDR als Marktteilnehmer. Für sie gelten grundsätzlich dieselben Anforderungen wie für andere Marktteilnehmer, allerdings sieht die Verordnung an mehreren Stellen Erleichterungen für kleinere Betriebe vor. Die Einstufung als Kleinst- oder Kleinprimärerzeuger setzt voraus, dass sämtliche der folgenden Voraussetzungen erfüllt sind:
Natürliche Person oder Kleinst- und Kleinprimärerzeuger
Maßgeblich für die Einstufung als Kleinst- oder Kleinunternehmen sind die Schwellenwerte der Bilanzrichtlinie 2013/34/EU. Deren Art. 3 enthält in Ergänzung der Delegierten Richtlinie (EU) 2023/2775 klare Definitionen, wann ein Unternehmen als Kleinstunternehmen, kleines oder mittleres Unternehmen gilt. Die EUDR verweist auf die Definitionen in Art. 3 nach ihrer jeweils gültigen Fassung, was aktuell die Delegierte Richtlinie (EU) 2023/2775 wäre. Nicht maßgeblich ist die KMU-Empfehlung der Europäischen Kommission aus dem Jahr 2003 oder abweichende nationale Definitionen.
Niederlassung in einem Low-Risk-Land
Bei natürlichen Personen muss sich der Wohnsitz, bei Unternehmen der Sitz, die Hauptverwaltung oder die Hauptniederlassung in einem Staat befinden, den die Europäische Kommission gemäß Art. 29 EUDR als Land mit geringem Entwaldungsrisiko (Low-Risk-Land) eingestuft hat.
Eigenständiges Inverkehrbringen oder Exportieren
Der Primärerzeuger muss die relevanten Erzeugnisse selbst auf dem EU-Markt in Verkehr bringen oder ausführen. Erzeuger, die ihre Produkte zunächst an Zwischenhändler verkaufen und nicht selbst als Marktakteur auftreten, erfüllen diese Voraussetzung nicht.
Eigene Erzeugung der relevanten Rohstoffe oder Erzeugnisse
Die betreffenden Rohstoffe oder Erzeugnisse müssen vom Primärerzeuger selbst angebaut, geerntet, gewonnen oder aufgezogen worden sein. Reine Handels- oder Importtätigkeiten genügen nicht, auch wenn die Größenkriterien erfüllt werden.
Ein regionaler Waldbesitzer, der selbst geschlagenes Holz aus dem eigenen Wald direkt in den Vertrieb bringt.
Verfügt ein Unternehmen über mehrere Geschäftsfelder, werden für die Schwellenwertberechnung ausschließlich die Bilanzposten, Umsätze und Beschäftigten berücksichtigt, die den EUDR-relevanten Rohstoffen und Erzeugnissen zuzuordnen sind. Gemeinkosten und Verwaltungsfunktionen werden anteilig (pro rata) zugerechnet. Voraussetzung hierfür ist eine belastbare Dokumentation der internen Kostenstellen-, Personal- oder Umsatzstruktur.
Ein Unternehmen kann gleichzeitig als Kleinst- oder Kleinprimärerzeuger für selbst erzeugte Produkte und als regulärer Marktteilnehmer für importierte Rohstoffe oder Erzeugnisse auftreten. In diesem Fall gelten die jeweiligen EUDR-Pflichten parallel und produktbezogen.
Händler sind das klassische Bindeglied in der Lieferkette. Sie kaufen relevante Erzeugnisse ein und verkaufen sie weiter, ohne diese selbst herzustellen oder zu verarbeiten. Anders als nachgelagerte Marktteilnehmer schaffen sie keine neuen Produkte, sondern geben bereits in Verkehr gebrachte Erzeugnisse innerhalb der Lieferkette weiter.
Die EUDR knüpft die Pflichten von Händlern vor allem an deren Unternehmensgröße. Während größere Unternehmen zusätzliche Nachweis- und Dokumentationsanforderungen erfüllen müssen, beschränken sich die Pflichten von KMU-Händlern weitgehend auf die Erfassung und Aufbewahrung von Informationen zu Lieferanten, Kunden sowie den zugehörigen Referenz- und Nachweisnummern.
Ein Großhändler kauft fertige Schokolade vom Hersteller und verkauft sie an Supermärkte. Seine Rolle ist die eines Händlers. Er vertreibt das Produkt weiter, ohne es zu verändern oder erneut in Verkehr zu bringen.
Die BLE komprimiert diese Erläuterungen auf ihren Webseiten.
3. Welche Unternehmensgröße hat das Unternehmen?
Die Unternehmensgröße kann bestimmen, ob bestimmte Sonderregelungen bzw. vereinfachte Pflichten gelten. Die EUDR unterscheidet hierbei zwischen KMU (Kleinst-, kleinen und mittleren Unternehmen) und Nicht-KMU (größeren Unternehmen). Die Einordnung erfolgt nach den Vorgaben des EU-Rechts. Maßgeblich sind insbesondere die Kriterien Bilanzsumme, Nettoumsatzerlöse und Anzahl der Beschäftigten. Da die EUDR auf die jeweils geltenden EU-Definitionen verweist, sollten Unternehmen ihre Einstufung regelmäßig überprüfen. Sie ist entscheidend dafür, welche Pflichten gelten und ob bestimmte Erleichterungen in Anspruch genommen werden können. Stand September 2026 gelten die Angaben aus der Delegierten Richtlinie (EU) 2023/2775 als Ergänzung zur EU-Richtlinie 2013/34/EU:
Ein Unternehmen gilt als Kleinstunternehmen, wenn es höchstens folgende Schwellenwerte erreicht:
Bilanzsumme: 450.000 Euro
Nettoumsatzerlöse: 900.000 Euro
Beschäftigte: maximal 10
Ein Unternehmen gilt als kleines Unternehmen, wenn es höchstens folgende Schwellenwerte erreicht:
Bilanzsumme: 5 Millionen Euro
Nettoumsatzerlöse: 10 Millionen Euro
Beschäftigte: maximal 50
Ein Unternehmen gilt als mittleres Unternehmen, wenn es höchstens folgende Schwellenwerte erreicht:
Bilanzsumme: 25 Millionen Euro
Nettoumsatzerlöse: 50 Millionen Euro
Beschäftigte: maximal 250
Mindestens zwei der drei Schwellenwerte müssen zum Bilanzstichtag erfüllt sein, damit ein Unternehmen der jeweiligen Größenklasse zugeordnet werden kann.
Abbildung: Prüfschema: Welche Rolle nimmt ein Unternehmen in der Lieferkette ein?
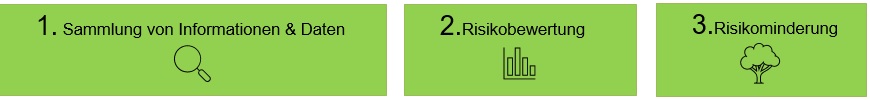
Dem Geltungsbereich der Verordnung unterfallende Unternehmen werden gemäß Art. 4 EUDR in Verbindung mit Art. 8 EUDR dazu verpflichtet, eine dreistufige Sorgfaltsprüfung durchzuführen und diese in der Unternehmensorganisation zu etablieren. Grundsätzlich umfasst die Sorgfaltspflicht folgende Schritte:
die Sammlung von Informationen, Daten und Unterlagen, die erforderlich sind, um die Anforderungen gemäß Artikel 9 zu erfüllen;
Maßnahmen zur Risikobewertung gemäß Artikel 10
Maßnahmen zur Risikominderung gemäß Artikel 11
Stellt das Unternehmen kein oder ein vernachlässigbares Risiko der Entwaldung fest, hält es das Ergebnis seiner Recherche dann in einer Sorgfaltserklärung fest und bestätigt es mit der Übermittlung in das EU-Informationssystem.
Abbildung: Der dreistufiger Prozess der Sorgfaltspflicht
Obwohl die EUDR umfassende Sorgfaltspflichten entlang der gesamten Lieferkette vorsieht, muss nicht jedes Unternehmen alle Pflichten im gleichen Umfang erfüllen. Insbesondere nachgelagerte Marktteilnehmer, bestimmte Händler sowie Kleinst- und Kleinprimärerzeuger profitieren an mehreren Stellen von Erleichterungen. Auch die Herkunft eines Produkts spielt eine Rolle: Für Erzeugnisse aus Ländern, die von der EU als Niedrigrisikoländer (Low-Risk-Länder) eingestuft werden, gelten unter bestimmten Voraussetzungen vereinfachte Anforderungen. Fazit: Je geringer also das Risiko einer Verbindung zu Entwaldung oder Waldschädigung, desto geringer ist der Verwaltungsaufwand für betroffene Unternehmen.
Stufe 1: Sammlung von Informationen (Artikel 9 EUDR)
Der erste Schritt der EUDR ist vergleichsweise einfach zu beschreiben: Unternehmen müssen wissen, woher ihre Produkte kommen. Dafür verlangt Artikel 9 EUDR (Verordnung - 2023/1115 - DE - EUR-Lex / Verordnung - EU - 2025/2650 - DE - EUR-Lex) eine Reihe von Informationen, darunter Angaben zum Erzeugnis, zur Menge, zur Herkunft, zu Lieferanten und Kunden sowie Nachweise zur Entwaldungsfreiheit und Rechtskonformität. Einen erheblichen Stellenwert nehmen dabei das Erzeugerland und die genaue Geolokalisierung der Produktionsflächen ein. Sie bilden das Fundament der Rückverfolgbarkeit. Die Angaben müssen die Einhaltung der Anforderungen des Artikels 3 EUDR belegen, fünf Jahre lang aufbewahrt und den zuständigen Behörden auf Anfrage zur Verfügung gestellt werden.
Klein- und Kleinstprimärerzeuger haben gem. Artikel 4 a die freie Wahl bei der Informationssammlung nach Artikel 9 entweder die Geolokalisierung der Grundstücke oder die Anschrift der Grundstücke oder des jeweiligen Betriebes anzugeben.
Stufe 2: Risikobewertung (Artikel 10 EUDR)
In der zweiten Stufe der Sorgfaltspflicht prüfen Unternehmen, ob ein Erzeugnis die Anforderungen der EUDR erfüllt. Grundlage dafür sind die nach Artikel 9 gesammelten Informationen sowie weitere relevante Unterlagen.
Entscheidend ist das Ergebnis der Risikobewertung: Ein relevantes Erzeugnis darf nur dann in Verkehr gebracht oder ausgeführt werden, wenn kein oder nur ein vernachlässigbares Risiko besteht, dass es nicht den Vorgaben der Verordnung entspricht. Ist das Risiko höher, darf das Produkt zunächst weder in Verkehr gebracht noch ausgeführt werden. In diesem Fall muss das Unternehmen vorab geeignete Maßnahmen zur Risikominderung ergreifen, um das festgestellte Risiko auf ein vernachlässigbares Maß zu reduzieren.
Bei der Risikobewertung sind insbesondere folgende Faktoren zu berücksichtigen:
das Risikoniveau des Erzeugerlandes,
die Entwaldungs- und Waldschädigungssituation vor Ort,
die Zuverlässigkeit und Vollständigkeit der verfügbaren Informationen,
die Komplexität der Lieferkette sowie
mögliche Compliance- und Umgehungsrisiken.
Kernfrage der zweiten Stufe ist also: Gibt es belastbare Anhaltspunkte dafür, dass das Produkt mit Entwaldung, Waldschädigung oder Verstößen gegen geltendes Recht im Erzeugerland in Verbindung steht? Nur wenn dieses Risiko vernachlässigbar ist, darf das Produkt auf den Markt gelangen.
Länder-Benchmarking der EU:
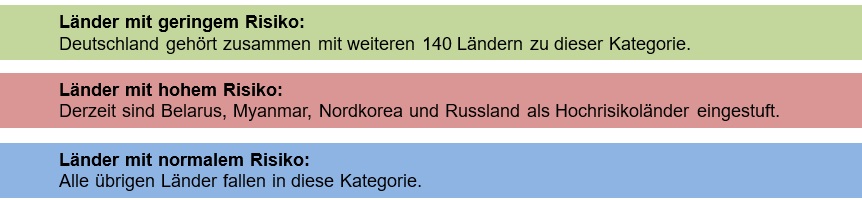
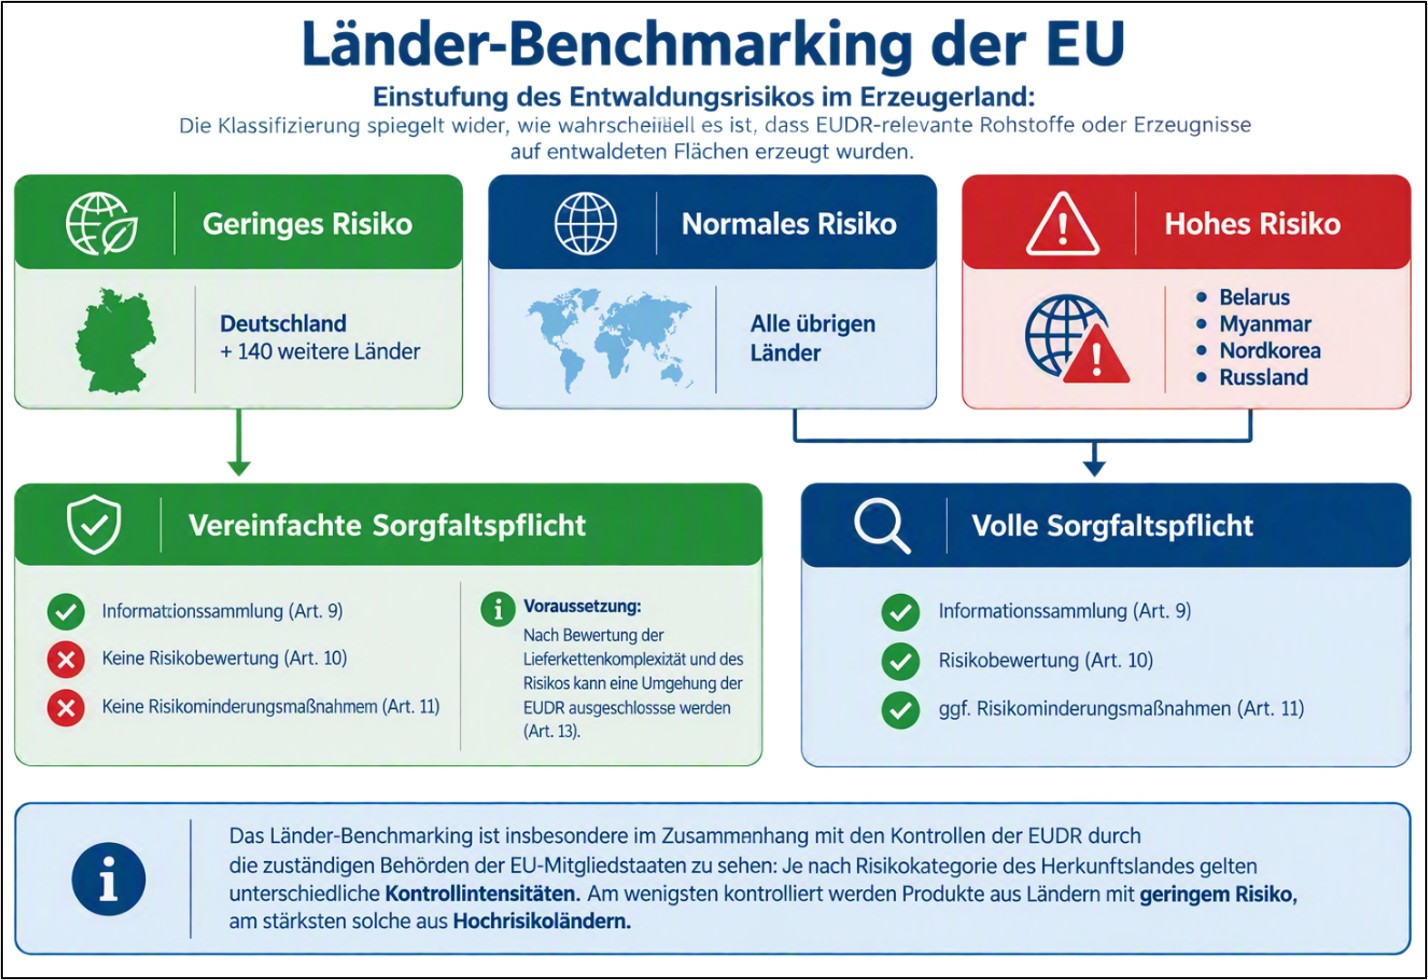
Das Länder-Benchmarking der EU ist ein zentraler Faktor für die Risikobewertung und den damit verbundenen Sorgfaltspflichtenaufwand. Die EU ordnet Herkunfts- und Erzeugerländer drei Risikokategorien zu: geringes Risiko, normales Risiko und hohes Risiko. Die Einstufung soll abbilden, wie wahrscheinlich es ist, dass EUDR-relevante Rohstoffe oder Erzeugnisse mit Entwaldung oder Waldschädigung in Verbindung stehen.
Abbildung: Risiko-Klassifizierung der Länder
Für Erzeugnisse aus Ländern mit geringem Risiko gilt unter bestimmten Voraussetzungen die vereinfachte Sorgfaltspflicht nach Artikel 13 EUDR: Kann nach Prüfung der Lieferkette ausgeschlossen werden, dass ein Risiko der Umgehung der Verordnung besteht, entfällt damit die Risikobewertung nach Artikel 10 sowie die Risikominderung nach Artikel 11. Die Informationsanforderungen nach Artikel 9 EUDR müssen jedoch weiterhin erfüllt werden, um die EUDR-Konformität der Ware nachzuweisen.
Klein- und Kleinstprimärerzeuger gelten im Rahmen der EUDR grundsätzlich als in einem Land mit geringem Risiko ansässig.
Für Erzeugnisse aus Ländern mit normalem oder hohem Risiko ist die Risikobewertung gemäß Artikel 10 auf Grundlage der gesammelten Informationen fortzuführen. Soweit erforderlich, sind anschließend Maßnahmen zur Risikominderung nach Artikel 11 zu ergreifen.
*maßgeblich ist die Verordnung (EU) 2023/1115 in ihrer jeweils konsolidierten Fassung. Die derzeit aktuellste konsolidierte Fassung enthält bereits die Änderungen durch die Verordnungen (EU) 2024/3234 und (EU) 2025/2650 sowie die Delegierte Verordnung (EU) 2026/2102.
Unternehmen müssen mindestens einmal pro Jahr Risikobewertungen durchführen und in der Lage sein, den Prozess der Datenerfassung zu veranschaulichen und darzulegen, wie das Risikoniveau anhand der relevanten Informationen und Dokumente ermittelt wurde.
Die dritte Stufe wird ausgelöst, wenn in Stufe zwei ein nicht-vernachlässigbares Risiko festgestellt wurde. Ziel ist es, das Risiko auf ein vernachlässigbares Niveau zu reduzieren. Zu den möglichen Maßnahmen gehören die Anforderung zusätzlicher Informationen oder unabhängiger Studien, die Durchführung von unabhängigen Audits vor Ort sowie Investitionen und Unterstützung für Lieferanten, insbesondere für Kleinbäuerinnen und Kleinbauern. Als Ultima Ratio gilt: Wenn das Risiko nicht auf ein vernachlässigbares Risiko gemindert werden kann, besteht ein striktes Handelsverbot für das Produkt.
Sorgfaltserklärung und Pflichten nach Unternehmensrolle
Die konkreten Sorgfaltspflichten hängen davon ab, welche Rolle ein Unternehmen in der Lieferkette einnimmt und ob es sich um ein KMU, einen Händler oder Kleinst- oder Kleinprimärerzeuger handelt. Marktteilnehmer müssen die vollständigen Sorgfaltspflichten insbesondere dann erfüllen, wenn sie ein relevantes Produkt erstmals auf dem EU-Markt in Verkehr bringen oder aus der EU ausführen. Dazu können beispielsweise Produzenten in der EU oder Importeure relevanter Produkte zählen. Diese Marktteilnehmer tragen die Verantwortung dafür, dass die von ihnen in Verkehr gebrachten oder ausgeführten Produkte die Anforderungen der EUDR erfüllen. Vor dem Inverkehrbringen oder Export müssen sie die erforderliche Sorgfaltsprüfung abschließen und eine Sorgfaltserklärung im EUDR-Informationssystem einreichen. Ausgenommen davon sind Kleinst- oder Kleinprimärerzeuger – für sie besteht eine vereinfachte Sorgfaltspflicht. Auch einige mittlere oder große Marktteilnehmer profitieren von der vereinfachten Sorgfaltspflicht, und zwar solche, die nur in einem kleinen Teilbereich ihres Unternehmens Geschäfte mit EUDR-relevanten Rohstoffen oder Erzeugnissen machen.
Nachgelagerte Akteure, die bereits EUDR-geprüfte Produkte innerhalb der nachgelagerten Lieferkette weiterverarbeiten, weiterverkaufen oder ausführen, haben reduzierte Sorgfaltspflichten. Diese konzentrieren sich vor allem auf Informationssammlung, Aufbewahrung und eine Reaktion bei Hinweisen auf Nichtkonformität. Eine eigene Sorgfaltsprüfung, ein eigenes Sorgfaltspflichtensystem oder weitere Sorgfaltserklärung müssen von ihnen grundsätzlich nicht durchgeführt, eingerichtet oder abgegeben werden.
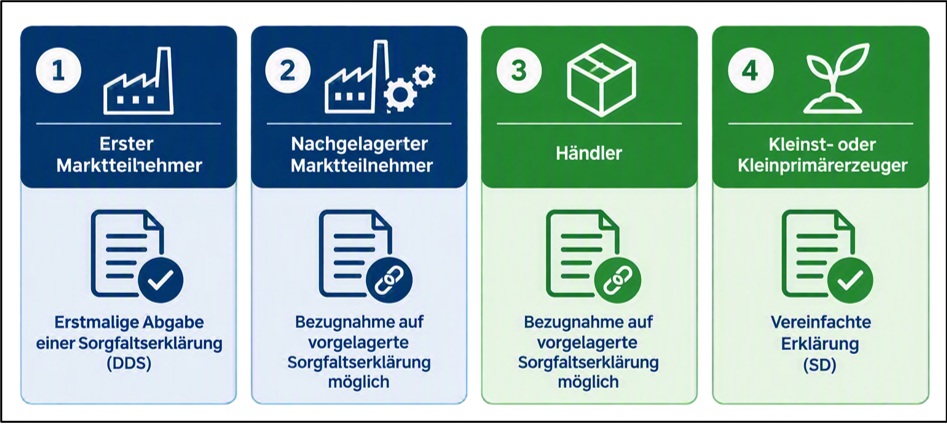
Abbildung: Sorgfaltserklärung in der EUDR: Wer gibt sie ab – und wer kann sich darauf beziehen?
Die Sorgfaltserklärung ist der Nachweis dafür, dass die Anforderungen der EUDR erfüllt wurden. Marktteilnehmer müssen sie vor dem Inverkehrbringen oder der Ausfuhr relevanter Erzeugnisse im EU-Informationssystem hinterlegen. Mit der Einreichung erhält das Unternehmen eine Referenznummer, die das Produkt entlang der Lieferkette begleitet.
Welche Informationen enthält die Sorgfaltserklärung?
Die Sorgfaltserklärung muss gemäß Anhang II folgende Informationen enthalten:
Name und Anschrift des Marktteilnehmers sowie EORI-Nummer,
HS-Code der Ware, Warenbeschreibung einschließlich Handelsbezeichnung und ggf. wissenschaftliche Bezeichnung, sowie die Menge in Kilogramm oder Stückzahl,
Erzeugerland und Geolokalisierung aller Grundstücke, auf denen die relevanten Rohstoffe erzeugt wurden,
eine Erklärung des Marktteilnehmers darüber, dass er die Sorgfaltspflicht erfüllt hat, und dass kein oder lediglich ein vernachlässigbares Risiko festgestellt wurde,
Unterschrift nach vorgeschriebenem Format.
Wie wird die Sorgfaltserklärung abgegeben?
Unternehmen reichen ihre Sorgfaltserklärung digital über das von der Europäischen Kommission eingerichtete EU-Informationssystem ein. Bei der Einreichung erhält der Marktteilnehmer eine Referenznummer. Diese wird für die Einfuhr oder Ausfuhr relevanter Erzeugnisse benötigt und entlang der Lieferkette weitergegeben. Die zuständigen Behörden der Mitgliedstaaten überprüfen die eingereichten Sorgfaltserklärungen. In Deutschland ist dafür die Bundesanstalt für Landwirtschaft und Ernährung (BLE) zuständig.
Unter diesem Link „Anmeldung - EUDR“ können Unternehmen sich im EU-Informationssystem registrieren und immer wieder anmelden. Die Webseite der BLE bietet unter dem Titel „EU-Informationssystem: So funktioniert es“ Informationen rund um die Registrierung, der Abgabe der Sorgfaltserklärung, bekannten Schwierigkeiten und Programmierschnittstellen. Außerdem bietet die Europäische Kommission Hilfestellung auch bei technischen Problemen unter der E-Mail-Adresse sante-traces@ec.europa.eu an.
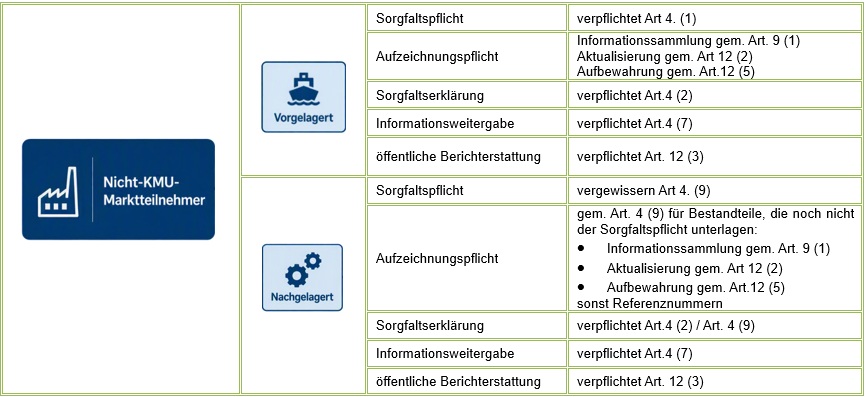
Nicht-KMU-Marktteilnehmer, die relevante Erzeugnisse erstmals auf dem Unionsmarkt in Verkehr bringen oder ausführen, müssen die vollständigen Sorgfaltspflichten der EUDR erfüllen. Dazu gehören insbesondere die Erhebung der erforderlichen Informationen, die Bewertung möglicher Risiken und, sofern notwendig, geeignete Maßnahmen zur Risikominderung. Vor dem Inverkehrbringen oder der Ausfuhr ist eine Sorgfaltserklärung über das EUDR-Informationssystem einzureichen. Darüber hinaus müssen Nicht-KMU-Marktteilnehmer, die für die Rückverfolgbarkeit erforderlichen Informationen erfassen, mindestens fünf Jahre aufbewahren und den zuständigen Behörden auf Verlangen zur Verfügung stellen. Gegenüber nachgelagerten Unternehmen sind insbesondere die Referenznummer der Sorgfaltserklärung beziehungsweise die Kennung einer vereinfachten Erklärung sowie die erforderlichen Angaben zum Lieferanten weiterzugeben. Nicht-KMU-Marktteilnehmer müssen außerdem jährlich öffentlich über ihr System zur Erfüllung der Sorgfaltspflichten berichten.
Nicht-KMU-Marktteilnehmer mit kleinem EUDR relevanten Geschäftsbereich
Auch große Unternehmen können unter bestimmten Voraussetzungen von vereinfachten Regelungen profitieren. Voraussetzung ist, dass der auf EUDR-relevante Rohstoffe und Erzeugnisse entfallende Teil des Geschäfts anhand von Bilanzsumme, Umsatz und Beschäftigten die maßgeblichen Schwellenwerte nicht überschreitet und dies entsprechend nachgewiesen werden kann. Erläuterungen finden sich hierzu in der Änderung der Verordnung (EU) 2023/1115, 1.b), 15a. „[…] dazu gehören auch Marktteilnehmer, die die Grenzen von mindestens zwei der drei in Artikel 3 Absatz 1 und Absatz 2 Unterabsatz 1 der Richtlinie 2013/34/EU genannten Kriterien überschreiten, aber nachweisen können, dass die Teile ihrer Bilanzsumme, die Nettoumsatzerlöse und die durchschnittliche Zahl der während des Geschäftsjahres Beschäftigten, die sich auf die relevanten Rohstoffe und relevanten Erzeugnisse beziehen, die Grenzen von mindestens zwei von drei dieser Kriterien nicht überschreiten;[…]“.
Nachgelagerte Nicht-KMU-Marktteilnehmer
Nachgelagerte Marktteilnehmer bringen relevante Erzeugnisse in Verkehr oder führen sie aus, die ausschließlich unter Verwendung von Erzeugnissen hergestellt wurden, die bereits von einer Sorgfaltserklärung oder einer vereinfachten Erklärung erfasst sind. Sie müssen daher weder eine eigene Sorgfaltsprüfung durchführen noch eine eigene Sorgfaltserklärung abgeben. Sie dürfen die betreffenden Erzeugnisse jedoch nur in Verkehr bringen oder ausführen, wenn ihnen die vorgeschriebenen Informationen zur Rückverfolgbarkeit vorliegen. Dazu gehören Angaben zu ihren unmittelbaren Lieferanten und gewerblichen Abnehmern. Liefert ein regulärer Marktteilnehmer die Erzeugnisse unmittelbar an sie, müssen zusätzlich die zugehörigen Referenznummern der Sorgfaltserklärungen beziehungsweise die Kennungen vereinfachter Erklärungen erfasst werden. Diese Informationen sind mindestens fünf Jahre aufzubewahren und den zuständigen Behörden auf Verlangen vorzulegen. Nachgelagerte Nicht-KMU-Marktteilnehmer müssen sich außerdem im EUDR-Informationssystem registrieren, bevor sie relevante Erzeugnisse in Verkehr bringen, auf dem Markt bereitstellen oder ausführen.
Wichtig: Wurden bei der Herstellung eines Erzeugnisses relevante Erzeugnisse verwendet, die noch nicht von einer Sorgfaltserklärung oder vereinfachten Erklärung erfasst sind, handelt das Unternehmen insoweit nicht als nachgelagerter Marktteilnehmer. Für diese Bestandteile müssen die vollständigen Sorgfaltspflichten erfüllt werden.
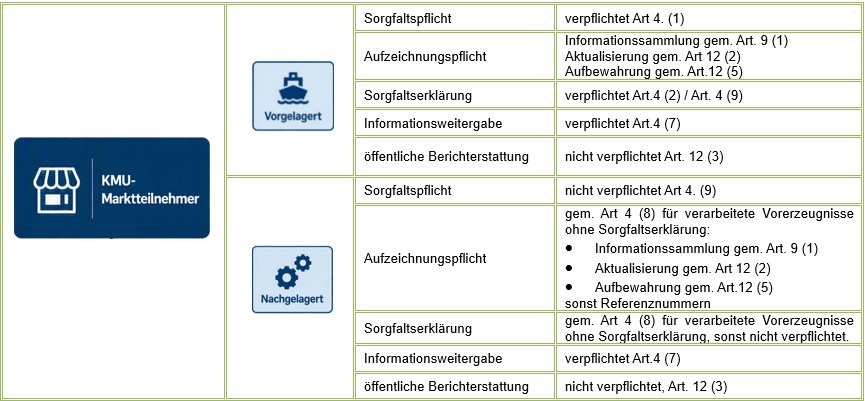
Abbildung: Zusammenfassung der Pflichten von Nicht-KMU-Marktteilnehmern:
KMU-Marktteilnehmer
KMU-Marktteilnehmer, die relevante Erzeugnisse erstmals auf dem Unionsmarkt in Verkehr bringen oder ausführen, müssen grundsätzlich die vollständigen Sorgfaltspflichten der EUDR erfüllen. Sie müssen die erforderlichen Informationen erheben, mögliche Risiken bewerten, gegebenenfalls Maßnahmen zur Risikominderung ergreifen und vor dem Inverkehrbringen oder der Ausfuhr eine Sorgfaltserklärung abgeben. Für KMU gelten insoweit grundsätzlich dieselben Anforderungen wie für größere Marktteilnehmer.
Eine Ausnahme gilt für Kleinst- oder Kleinprimärerzeuger, die in einem als Niedrigrisikoland eingestuften Land niedergelassen sind und ausschließlich selbst erzeugte relevante Erzeugnisse in Verkehr bringen oder ausführen. Sie können unter den Voraussetzungen der EUDR eine einmalige vereinfachte Erklärung abgeben.
Stellt ein KMU allerdings ein neues relevantes Erzeugnis ausschließlich aus Erzeugnissen her, die bereits von einer Sorgfaltserklärung oder einer vereinfachten Erklärung erfasst worden sind, kann es hierauf zurückgreifen und muss keine erneute Sorgfaltsprüfung durchführen und auch keine eigene Sorgfaltserklärung abgeben. Es gilt dann als nachgelagerter Marktteilnehmer und muss dann nur die entsprechenden Informations- und Aufbewahrungspflichten (siehe folgender Abschnitt) beachten. Auf Verlangen der zuständigen Behörden müssen die entsprechenden Referenznummern der Sorgfaltserklärungen vorgelegt werden können.
Nachgelagerte KMU-Marktteilnehmer
Nachgelagerte Marktteilnehmer, die bereits EUDR-geprüfte Produkte innerhalb der nachgelagerten Lieferkette weiterverarbeiten, weiterverkaufen oder ausführen, müssen weder eine eigene Sorgfaltsprüfung durchführen noch eine eigene Sorgfaltserklärung abgeben, da ihre Erzeugnisse bereits von einer Sorgfaltserklärung oder einer vereinfachten Erklärung erfasst sind.
Ebenso müssen sie sich nicht selbst davon vergewissern, dass die Sorgfaltspflichten auf der vorgelagerten Stufe ordnungsgemäß erfüllt wurden. Dennoch dürfen sie die betreffenden Erzeugnisse nur in Verkehr bringen oder ausführen, wenn ihnen die vorgeschriebenen Informationen zur Rückverfolgbarkeit vorliegen.
Zu erfassen und aufzubewahren sind insbesondere:
Name, Handelsname oder eingetragene Marke sowie Anschrift, E-Mail-Adresse und gegebenenfalls Internetadresse der unmittelbaren Lieferanten,
die Referenznummern der zugehörigen Sorgfaltserklärungen oder die Kennungen vereinfachter Erklärungen, sofern der unmittelbare Lieferant ein Marktteilnehmer ist, sowie
Name, Handelsname oder eingetragene Marke sowie die Kontaktdaten der nachgelagerten Marktteilnehmer oder Händler, an die die relevanten Erzeugnisse weitergegeben wurden.
Die Informationen sind ab dem Inverkehrbringen oder der Ausfuhr mindestens fünf Jahre lang aufzubewahren und den zuständigen Behörden auf Verlangen vorzulegen.
Die Erleichterungen gelten nur, wenn sämtliche zur Herstellung verwendeten relevanten Erzeugnisse bereits von einer Sorgfaltserklärung oder einer vereinfachten Erklärung erfasst sind. Fehlt eine solche Erklärung für einzelne relevante Erzeugnisse, handelt das Unternehmen insoweit nicht als nachgelagerter Marktteilnehmer. Für diese Erzeugnisse sind die vollständigen Sorgfaltspflichten zu erfüllen.
Abbildung: Zusammenfassung der Pflichten von KMU-Marktteilnehmern:
Nicht-KMU-Händler und KMU-Händler
Händler sind Unternehmen in der Lieferkette, die relevante Erzeugnisse auf dem Unionsmarkt bereitstellen, ohne selbst Marktteilnehmer oder nachgelagerte Marktteilnehmer zu sein. Ob ein Händler als KMU gilt, bestimmt sich nach den in Artikel 3 der Richtlinie 2013/34/EU festgelegten Größenkriterien.
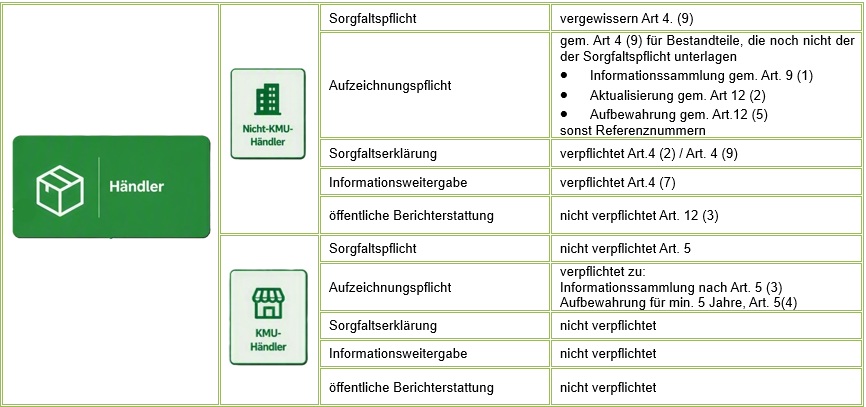
Sowohl KMU- als auch Nicht-KMU-Händler müssen relevante Erzeugnisse nicht selbst einer Sorgfaltsprüfung unterziehen und keine eigene Sorgfaltserklärung abgeben. Sie sind auch nicht verpflichtet, sich eigenständig davon zu vergewissern, dass die Sorgfaltspflichten auf einer vorgelagerten Stufe ordnungsgemäß erfüllt wurden. Sie dürfen relevante Erzeugnisse jedoch nur auf dem Markt bereitstellen, wenn ihnen die nach Artikel 5 Absatz 3 der EUDR erforderlichen Informationen vorliegen.
Zu erfassen und aufzubewahren sind insbesondere:
Name, Handelsname oder eingetragene Marke sowie Anschrift, E-Mail-Adresse und gegebenenfalls Internetadresse der unmittelbaren Lieferanten,
die Referenznummern der zugehörigen Sorgfaltserklärungen oder die Kennungen vereinfachter Erklärungen, sofern der unmittelbare Lieferant ein Marktteilnehmer ist, sowie
Name, Handelsname oder eingetragene Marke sowie Anschrift, E-Mail-Adresse und gegebenenfalls Internetadresse der nachgelagerten Marktteilnehmer oder Händler, an die die relevanten Erzeugnisse weitergegeben wurden.
Diese Informationen sind ab dem Zeitpunkt der Bereitstellung auf dem Markt mindestens fünf Jahre lang aufzubewahren und den zuständigen Behörden auf Verlangen vorzulegen.
Nicht-KMU-Händler müssen sich vor der Bereitstellung relevanter Erzeugnisse auf dem Markt im EUDR-Informationssystem registrieren. Für KMU-Händler besteht diese Registrierungspflicht nicht. Kurz gesagt: KMU- und Nicht-KMU-Händler müssen vor allem die Rückverfolgbarkeit der relevanten Erzeugnisse sicherstellen. Eine eigene Sorgfaltsprüfung und eine eigene Sorgfaltserklärung sind nicht erforderlich. Nicht-KMU-Händler müssen sich jedoch zusätzlich im EUDR-Informationssystem registrieren.
Abbildung: Zusammenfassung der Pflichten von Händlern:
Kleinst- oder Kleinprimärerzeuger
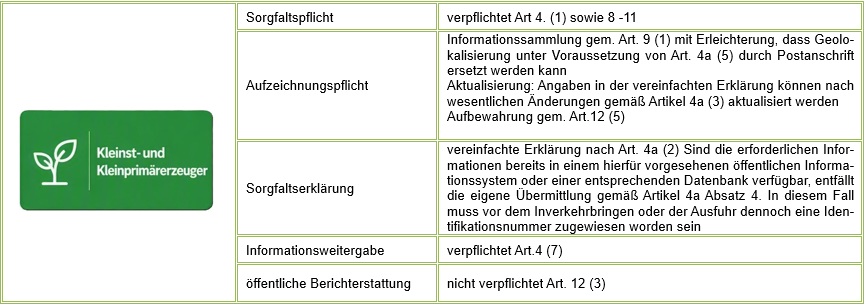
Für Kleinst- und Kleinprimärerzeuger sieht die EUDR besondere Erleichterungen vor. Im Gegensatz zu anderen Marktteilnehmern müssen sie keine vollständige Sorgfaltserklärung für da Inverkehrbringen von relevanten Erzeugnissen abgeben. Stattdessen reichen sie einmalig eine vereinfachte Erklärung ein. Für diese Erklärung erhalten sie eine Erklärungskennung, die ihre Erzeugnisse entlang der gesamten Lieferkette begleitet. Vereinfachte Sorgfaltserklärungen beinhalten die in Anhang III der EUDR aufgeführten Informationen als auch die Bestätigung, dass die Sorgfaltspflichten erfüllt wurden und kein oder nur ein vernachlässigbares Risiko einer Nichtkonformität besteht. Grundsätzlich bleibt die Erklärung gültig, solange sich die zugrunde liegenden Verhältnisse nicht wesentlich ändern. Eine Aktualisierung ist insbesondere erforderlich, wenn neue Produktgruppen hinzukommen, die bislang nicht von der Erklärung erfasst waren. Bloße Mengenänderungen machen hingegen keine neue Erklärung erforderlich.
Darüber hinaus profitieren Kleinst- und Kleinprimärerzeuger von weiteren Vereinfachungen:
Postanschrift statt Geokoordinaten: Während andere Marktteilnehmer die Produktionsflächen über detaillierte Geo- oder Polygonkoordinaten erfassen müssen, genügt für Kleinst- und Kleinprimärerzeuger grundsätzlich die Angabe der Anschrift der Produktionsfläche oder vergleichbarer Standortinformationen.
Keine regelmäßige Risikoanalyse: Da Kleinst- und Kleinprimärerzeuger per Definition in Ländern mit geringem Entwaldungsrisiko ansässig sind, müssen sie grundsätzlich keine Risikobewertung und Risikominderungsmaßnahmen nach den Artikeln 10 und 11 EUDR durchführen. Erst wenn konkrete Hinweise auf ein relevantes Risiko vorliegen, greifen diese weitergehenden Pflichten.
Nutzung bestehender Register: Soweit die erforderlichen Informationen bereits in nationalen Agrar-, Forst- oder vergleichbaren Registern vorhanden sind, können diese direkt in das EU-Informationssystem übernommen werden. In diesem Fall ist unter Umständen keine eigene Übermittlung einer vereinfachten Erklärung erforderlich.
Zusammenfassung der Pflichten von Kleinst- oder Kleinprimärerzeuger
Mit der Abgabe einer Sorgfaltserklärung ist das Kapitel EUDR für Unternehmen noch nicht abgeschlossen. Spätestens bei der Ein- oder Ausfuhr betroffener Erzeugnisse wird die Verordnung auch für die Zollabwicklung relevant. Unternehmen müssen die Referenznummer ihrer im EUDR-Informationssystem hinterlegten Sorgfaltserklärung beziehungsweise die Identifikationsnummer einer vereinfachten Erklärung grundsätzlich in der Zollanmeldung angeben. Auf diese Weise können die Zollbehörden Warenbewegungen einer konkreten EUDR-Erklärung zuordnen und mit den im Informationssystem hinterlegten Daten verknüpfen.
Praktisch erfolgt dies über spezielle Dokumentencodierungen innerhalb der Zollanmeldung. Für eine Sorgfaltserklärung ist beispielsweise die Unterlagenart C716 vorgesehen; als Unterlagennummer wird die zugehörige Referenznummer eingetragen. Da die zollrechtlichen Codelisten regelmäßig aktualisiert werden, sollten Unternehmen die jeweils gültigen Codierungen vor Abgabe der Zollanmeldung im Elektronischen Zolltarif oder den aktuellen ATLAS-Codelisten überprüfen.
Sieht die EUDR für den jeweiligen Fall eine Ausnahme vor, ist anstelle der Referenznummer die entsprechende Negativcodierung (Y-Codierung) in der Zollanmeldung anzugeben. Unternehmen sollten dabei beachten, dass das Vorliegen einer solchen Ausnahme gegenüber den Zollbehörden auf Verlangen nachvollziehbar nachgewiesen werden muss.
Die Zollbehörden prüfen die Zollanmeldungen für EUDR-relevante Erzeugnisse, die auf den Unionsmarkt gelangen oder diesen verlassen. Für die fachliche Auslegung und Anwendung der EUDR ist in Deutschland hingegen die Bundesanstalt für Landwirtschaft und Ernährung (BLE) zuständig. Die Zollverwaltung wird damit zu einer wichtigen Schnittstelle im Vollzug der Verordnung, ohne selbst die zentrale Fachbehörde für die EUDR zu sein.
Konkrete Fragen die EUDR und den Zoll betreffend, können per E-Mail an DVB1.gzd@zoll.bund.de gestellt werden.
Kontrolle, Durchsetzung und Sanktionen
Die Kontrolle der EUDR erfolgt in Deutschland grundsätzlich durch die Bundesanstalt für Landwirtschaft und Ernährung (BLE). Sie überwacht die Einhaltung der Verordnung durch in Deutschland niedergelassene Marktteilnehmer und Händler sowie die Konformität der betroffenen Erzeugnisse. Für die Überwachung der land- und forstwirtschaftlichen Primärproduktion innerhalb Deutschlands sind hingegen die zuständigen Landesbehörden verantwortlich.
Wird ein Unternehmen für eine Kontrolle ausgewählt, informiert die BLE hierüber in der Regel durch einen schriftlichen Bescheid. Im Rahmen der Überprüfung kontrolliert die Behörde insbesondere die abgegebenen Sorgfaltserklärungen, die eingerichteten Sorgfaltspflichtensysteme sowie die zugrunde liegenden Risikoanalysen, Risikobewertungen und Risikominderungsmaßnahmen einschließlich der entsprechenden Nachweise.
Stellt die BLE Verstöße gegen die EUDR fest, kann sie verschiedene Maßnahmen ergreifen, um zu verhindern, dass nicht konforme Erzeugnisse auf dem Unionsmarkt bereitgestellt, in Verkehr gebracht oder ausgeführt werden. Je nach Sachverhalt können insbesondere Anordnungen zur Mängelbeseitigung, Geldbußen, die Einziehung von Waren und erzielten Gewinnen bis hin zu Vermarktungs- oder Ausfuhrverboten in Betracht kommen.
Es gibt keine von der Europäischen Kommission oder nationalen Behörden offiziell empfohlenen oder zertifizierten kommerziellen Softwarelösungen zur EUDR-Umsetzung. Als Grundlage für die Compliance dienen jedoch die von der EU bereitgestellten Systeme, Schnittstellen und Informationsquellen, insbesondere das EU-Informationssystem sowie die hierzu veröffentlichten Leitlinien und technischen Vorgaben.
Schnittstelle zum EU-Informationssystem TRACES:
Für die Umsetzung der EUDR spielt das EU-Informationssystem TRACES eine zentrale Rolle. Über das System werden unter anderem Sorgfaltserklärungen eingereicht und Marktteilnehmer registriert. Unternehmen, die von der EUDR betroffen sind, müssen TRACES für die Erfüllung ihrer Meldepflichten nutzen. Um die Dateneingabe zu erleichtern, stellt die Europäische Kommission eine Programmierschnittstelle (API) bereit. Diese ermöglicht die automatisierte Übertragung von Daten aus unternehmenseigenen IT-Systemen oder spezialisierten Softwarelösungen in das EU-Informationssystem und kann so den administrativen Aufwand reduzieren.
Für die Anbindung an die API von TRACES stellt die EU-Kommission mehrere Dokumente mit technischen Spezifikationen sowie Hilfestellungen zur Verfügung:
Das Angebot an EUDR-Softwarelösungen und digitalen Hilfsmitteln wächst kontinuierlich. Neben kommerziellen Anwendungen stehen auch zahlreiche Open-Source-Lösungen zur Verfügung, die Unternehmen flexibel an ihre individuellen Anforderungen anpassen können.
Da Unternehmen je nach Lieferkette, Datenverfügbarkeit, IT-Struktur und Ressourcen unterschiedliche Anforderungen haben, gibt es keine Universallösung. Hilfreich könnte die Broschüre „Softwarelösungen für die EU: Überblick, Funktionen und Auswahlhilfe“ von Elan! sein. Aktualisierte Inhalte dieser Broschüre stehen allerdings auf den Webseiten von Elan! zur Verfügung. Zum Beispiel:
eine Toolübersicht unterschiedlicher Softwarelösungen für die Umsetzung der EUDR. Hier werden die Anbieter unter anderem nach den Kriterien Geodatenerfassung, Entwaldungsrisikoanalyse, Lieferkettenmapping, EUDR-Komplettlösung anhand von Kosten, Länder und Rohstoffe unterschieden
ein Template der Tropenwaldstiftung Oro-Verde und des Global Nature Fund, das von Unternehmen kostenfrei genutzt werden kann, um aus der Vielzahl an Angeboten das für sie geeignete Tool zu finden und auszuwählen.
Rund um die EUDR stehen Unternehmen zahlreiche Informations- und Unterstützungsangebote zur Verfügung. Von offiziellen Rechtstexten und Leitlinien der EU über FAQs und Praxisleitfäden bis hin zu Beratungsangeboten, Trainingsmaterialien und unterschiedlicher Software. Eine Auswahl der vielfältigen Informationen finden sich unten anstehend. Die Auswahl wurde mit Sorgfalt zusammengestellt; sie erhebt jedoch keinen Anspruch auf Vollständigkeit. Für die Aktualität, Vollständigkeit und Richtigkeit der bereitgestellten Informationen kann keine Gewähr übernommen werden. Maßgeblich sind stets die jeweils geltenden Rechtsvorschriften sowie die Informationen der zuständigen Behörden und Institutionen. Die Nennung einzelner Angebote oder Ansprechpartner stellt weder eine Empfehlung noch eine Bewertung dar.
Offizielle Rechtstexte, Leitlinien und Dokumente der Europäischen Union
Konsolidierter Gesetzestext der EU-Entwaldungsverordnung (EUDR)
Der Konsolidierte Gesetzestext der EU-Entwaldungsverordnung (EUDR) dient als Arbeitshilfe. Sie führt den ursprünglichen Verordnungstext und alle bereits beschlossenen Änderungsverordnungen zusammen. Dabei kann sie auch Bestimmungen enthalten, die zwar schon beschlossen und veröffentlicht sind, deren Geltung aber teilweise erst zu einem späteren Zeitpunkt einsetzt.
Verordnung (EU) 2023/1115 des Europäischen Parlaments und des Rates vom 31. Mai 2023
Der Text der Verordnung definiert Schlüsselbegriffe, erklärt Verantwortlichkeiten und skizziert die Verfahren für Produkte, die in den EU-Markt ein- oder austreten, sowie die wichtigsten Werkzeuge und Prozesse. Anhang I der Verordnung listet Waren und Produkte auf, die unter die EUDR fallen.
Verordnung (EU) 2025/2650 des Europäischen Parlaments und des Rates vom 19. Dezember 2025 zur Änderung der Verordnung (EU) 2023/1115 hinsichtlich bestimmter Verpflichtungen von Marktteilnehmern und Händlern
Die Änderungsverordnung (EU) 2025/2650 vom 19. Dezember 2025 verschiebt den Anwendungsbeginn der EUDR auf den 30. Dezember 2026 beziehungsweise für Kleinst- und Kleinunternehmen auf den 30. Juni 2027. Darüber hinaus präzisiert sie einzelne Begriffe und Rollen in der Lieferkette sowie bestimmte Sorgfaltspflichten, um die praktische Umsetzung zu erleichtern.
Durchführungsverordnung (EU) 2024/3084 der Kommission vom 4. Dezember 2024 über die Funktionsweise des Informationssystems gemäß der Verordnung (EU) 2023/1115 des Europäischen Parlaments und des Rates über die Bereitstellung bestimmter Rohstoffe und Erzeugnisse, die mit Entwaldung und Waldschädigung in Verbindung stehen, auf dem Unionsmarkt und ihre Ausfuhr aus der Union.
Die Durchführungsverordnung (EU) 2024/3084 regelt die Funktionsweise des EUDR-Informationssystems. Sie enthält Vorgaben zur Einreichung von Sorgfaltserklärungen sowie zu den im System zu erfassenden Informationen.
Leitlinien der Europäischen Kommission zur Verordnung (EU) 2023/1115 über entwaldungsfreie Erzeugnisse
Die offizielle Leitlinie erläutert zentrale Begriffe, Pflichten und den Anwendungsbereich der EUDR und gibt praktische Hinweise zur Umsetzung. Die EU-Kommission hat inzwischen ihre dritte Version der Leitlinien von Mai 2026 veröffentlicht. Bisherige Leitlinien:
Länder-Benchmarking / ANNEX to the Brussels, 22.5.2025 C(2025) 3279 final ANNEX COMMISSION IMPLEMENTING REGULATION (EU) …/... laying down rules for the application of Regulation (EU) 2023/1115 of the European Parliament and of the Council as regards a list of countries that present a low or high risk of producing relevant commodities for which the relevant products do not comply with Article 3, point (a)
Das Länder-Benchmarking der Europäischen Kommission enthält die Risikoeinstufung einzelner Staaten im Rahmen der EUDR. Die Klassifizierung kann Auswirkungen auf die Erfüllung der Sorgfaltspflichten und die behördlichen Kontrollen haben und ist daher für betroffene Unternehmen von besonderer Bedeutung:
Die FAQs der Europäischen Kommission ergänzen den Verordnungstext und die Leitlinien um praxisnahe Erläuterungen. Sie helfen Unternehmen bei der Auslegung und Anwendung der EUDR und werden laufend an neue Entwicklungen angepasst. Eine deutsche Version finden sich auf den Webseiten des BLE unter: BLE - EU-Kommission: FAQ, Leitlinien und mehr.
Informationsportale und Ansprechpartner
Bundesanstalt für Ernährung und Landwirtschaft (BLE)
Die BLE hat auf ihrer Website „Entwaldungsfreie Produkte“ alle Informationen rund um die Verordnung zusammengestellt: Wer ist betroffen? Wie funktioniert das EU-Informationssystem? Was ist bei der Zollanmeldung zu beachten? Hier finden sich Schaubilder, Erklärvideos, FAQs, Veranstaltungshinweise, Rechtsgrundlagen und vieles mehr. Fragen werden unter anfragen@entwaldungsfreie-produkte.de beantwortet.
Bundeszentrum für Landwirtschaft (BZL)
Das BZL unterstützt landwirtschaftliche Betriebe bei der Umsetzung der EUDR. Die Plattform bietet Informationen, Praxisleitfäden und Antworten auf häufige Fragen, insbesondere für Erzeuger von Soja und Rind.
Europäische Kommission - Regulation on Deforestation-free Products
Die Webseite der Europäischen Kommission bietet einen umfassenden Überblick über die EUDR und verweist auf die wichtigsten Dokumente, Leitlinien, FAQ-Sammlungen und Umsetzungsinstrumente. Sie ist die zentrale Quelle für aktuelle Informationen auf EU-Ebene.
EU-Informationssystem der Europäischen Kommission
Diese Webseiten green-forum.ec.europa.eu bieten praktische Informationen rund um das EU-Informationssystem.
Elan! Onlineportal
Auf dem Elan! Onlineportal des Global Nature Fund und der Tropenwaldstiftung OroVerde finden Unternehmen kostenfreie Informationen zu Risikorohstoffen und -regionen, Tools und Zertifizierungen. Oft genutzt:
Der Global Nature Fund unterstützt Unternehmen dabei, ein grünes Lieferketten-Management aufzubauen und die gesetzlichen Anforderungen umzusetzen.
Helpdesk Wirtschaft und Menschenrechte
Der Helpdesk Wirtschaft und Menschenrechte bietet Unternehmen u.a. eine kostenlose Erstberatung, individuelle Schulungen sowie Veranstaltungen und Online-Angebote rund um die EUDR an. Zum Know-how des Helpdesk gehören insbesondere die Integration der EUDR-Pflichten in bestehende Unternehmensprozesse sowie Synergien mit anderen Sorgfaltspflichtengesetzen. Kontakt: Ihre Expertinnen und Experten | Agentur für Wirtschaft & Entwicklung
Industrie- und Handelskammern
Die Industrie- und Handelskammern unterstützen Unternehmen bei der Umsetzung der EUDR und bieten hierzu Informationen, Orientierung und Ansprechpartner. In der IHK Hannover sind Pia-Felicitas Homann, International, Tel.: 0511 3107 289, E-Mail: pia.homann(at)hannover.ihk.de und Falko Lehmeier, Nachhaltigkeit / Energie &Umwelt, Tel.: 0511 3107 310, E-Mail: falko.lehmeier(at)hannover.ihk.de geeignete Ansprechpartner.
Branchen- und Fachverbände
Zahlreiche Branchen- und Fachverbände, insbesondere aus den Bereichen Holz, Agrarwirtschaft, Lebensmittel, Handel sowie Kaffee- und Kakaowirtschaft, Unterstützung bei der Umsetzung der EUDR. Dazu gehören unter anderem der BGA, der GD Holz, FSC Deutschland, Fair Trade Deutschland und viele weitere.
Werkzeuge
EU-Informationssystem
Das EU-Informationssystem Green Forum. bietet unter anderem virtuelle Trainings zum EU-Informationssystem.
OECD/FAO (2025), OECD/FAO-Unternehmenshandbuch zu Entwaldung und Sorgfaltspflichten in landwirtschaftlichen Lieferketten, OECD Publishing, Paris.
Das Unternehmenshandbuch zu Entwaldung und Sorgfaltspflichten in landwirtschaftlichen Lieferketten weist die Unternehmen auf hilfreiche Quellen für Due-Diligence-Informationen hin. Es zeigt Strategien zur Erfüllung der Sorgfaltspflicht in ihren Lieferketten auf, insbesondere auch für kleine Unternehmen. Zudem bietet es einen Überblick über bestehende Standards, Tools und Zertifizierungen sowie ein Glossar zu den EUDR-Begrifflichkeit.
EUDR Broschüre “EUDR Supply Chain Infographics – Understanding your position in beef, cacao, coffee, palm oil, rubber, soy and would supply chains”.
Die Infografiken des Dokuments EUDR supply chain infographics erläutern die Pflichten der verschiedenen Akteure entlang der Lieferkette.
International Trade Center / Deforestation-Free Trade Gateway (DFTG)
Das kostenfreie Deforestation-Free Trade Gateway (DFTG) erleichtert die Rückverfolgbarkeit und den Datenaustausch in der Lieferkette, indem es Grundstückdaten erfasst und die Geodaten mit Analysedaten zum Entwaldungs-Status (u.a. von FAO, Global Forest Watch) abgleicht.
Geospatial analysis tools supporting the risk assessment of the Regulation on deforestation-free supply chains– A guide to visualize and interact with GFC2020 using the JRC IMPACT: toolbox and other applications, Publications Office of the European Union, 2025.
Der Bericht beschreibt grundlegende Verfahren zur Datenvisualisierung und -abgleichung der Karte der globalen Waldbedeckung in Verbindung mit der EU-Verordnung über entwaldungs-freie Lieferketten für drei frei verfügbare Softwaretools: JRC IMPACT Toolbox, Quantum GIS und Google Earth Engine. Um die Bewertung zu erleichtern, hat das JRC eine Erweiterung für die IMPACT Toolbox entwickelt, die speziell auf die Anforderungen der Datenanzeige und -abgleichung im Kontext der EUDR zugeschnitten.
Der Leitfaden des WWF zur Rückverfolgbarkeit unterstützt eine wirksame Rückverfolgbarkeit für wichtige, mit Waldrisiken behaftete Rohstoffe zu verstehen, zu verbessern und umzusetzen.
Newsletter, Schulungen & Veranstaltungen
Zahlreiche Behörden, Verbände und Beratungsorganisationen bieten regelmäßig Webinare, Schulungen und Informationsveranstaltungen zur EUDR an. Sie vermitteln aktuelle Informationen, Praxisbeispiele und konkrete Hilfestellungen für die Umsetzung der Verordnung. Auch spezialisierte Newsletter können dabei helfen, Entwicklungen und Auslegungshinweise im Blick zu behalten. Hilfreiche Angebote finden Unternehmen unter anderem bei den folgenden Institutionen und Organisationen:
Einladungsverteiler der IHK Hannover / Abt. International / Compliance: LkSG, EUDR & Co.
Veranstaltungen zum Thema Wirtschaft und Menschenrechte von Partners in Transformation – Helpdesk für Wirtschaft und Menschenrechte
Mitmachen, testen, informiert bleiben
EU sucht Unternehmen für Praxistests des EUDR-Informationssystems
Die Europäische Kommission sucht Unternehmen, die das EUDR-Informationssystem nutzen, für kurze Online-Praxistests. Ziel ist es, die Abgabe von Sorgfaltserklärungen künftig noch nutzerfreundlicher zu gestalten. Ausgewählte Unternehmen werden zu einer 45- bis 60-minütigen Online-Sitzung eingeladen, in der Entwürfe des Systems bewertet werden. Die Teilnahme ist freiwillig, anonym und nicht mit Kontrollen verbunden. Die Sitzungen finden in englischer Sprache statt.
Wir aktualisieren diese Informationen regelmäßig und mit größtmöglicher Sorgfalt. Dennoch können wir keine Gewähr für die jederzeitige Vollständigkeit, Richtigkeit und Aktualität der Inhalte übernehmen. Über Hinweise, Anregungen und Ergänzungen freuen wir uns jederzeit.