Sie befinden sich auf der Seite der IHK Pfalz.
Möchten Sie diese Seite in einem Cookie als Ihre Heimat-IHK setzen?
Sie befinden sich auf der Seite der IHK Pfalz.
Bisher ist die als Ihre Heimat-IHK hinterlegt. Wollen Sie die Seite der IHK Pfalz in einem Cookie
als Ihre neue Heimat-IHK setzen?
Sie werden zum Angebot der weitergeleitet.
Nr. 417
Innovation, Umwelt und Existenzgründung
IHK-Konjunkturbericht
Zur kurzfristigen Ermittlung von konjunkturellen Trends führt die IHK Pfalz dreimal jährlich eine Umfrage über Lage und Erwartungen der pfälzischen Wirtschaft durch. Neben einem eigenen Pfalz-Konjunkturbericht zum Jahresbeginn, im Frühsommer und im Herbst, gehen die Ergebnisse dieser Umfragen in den Konjunkturbericht der Arbeitsgemeinschaft der rheinland-pfälzischen Industrie- und Handelskammern, in das Herbstgutachten des Sachverständigenrates und in die Konjunkturberichte der Deutschen Industrie- und Handelskammer (DIHK) ein. In die Umfrage werden regelmäßig rund 1.200 pfälzische Firmen aus den Bereichen Industrie, Einzel- und Großhandel, Gastgewerbe sowie aus dem Dienstleistungssektor einbezogen.
Hinweis: Der IHK-Konjunkturbericht wird mit Jahresbeginn 2026 nur noch auf dieser Seite und in dieser Form veröffentlicht.
Allgemeine Wirtschaftslage Herbst 2026
Besser als gedacht, schlechter als erhofft
Die Wirtschaft sendet überraschend ein Lebenszeichen: Die Nachfrage aus dem Ausland sowie die staatlichen Ausgaben für Infrastruktur und Verteidigung sind die Treiber der aktuellen Belebung. Auch die Auswirkungen des Irankriegs fallen bisher glimpflicher aus als erwartet. Diese Impulse schwächen die konjunkturelle Misere ab – zumindest vorerst.
Die konjunkturelle Erholung steht angesichts der vielfältigen Risiken allerdings weiterhin auf wackeligem Fundament. Dabei geht es nicht nur um die geopolitischen Krisen und Brandherde, sondern vor allem um die ungelösten Strukturprobleme des Standorts Deutschland. Die Unternehmen warten händeringend darauf, dass die Politik endlich auf einen nachhaltigen Reformkurs einschwenkt. Die Zeit drängt.
So erwarten die Wirtschaftsforschungsinstitute, dass die Dynamik im Jahresverlauf wieder nachlässt, denn die Belastungsfaktoren bleiben massiv: Die anhaltenden Spannungen am Persischen Golf führen weiterhin zu exorbitant hohen Energiepreisen und Störungen in den Lieferketten. Zugleich sorgt die erratische Außenpolitik des US-Präsidenten regelmäßig für Verunsicherung. Darüber hinaus sind die Folgen des Hitzesommers vielerorts noch immer spürbar: Die historisch niedrigen Pegelstände der Flüsse sorgen weiterhin für Beeinträchtigungen der Produktion und der Auslieferungen. Gleichzeitig belasten die Inflation und die Querelen um den Reformkurs der Regierung die Stimmung in den Unternehmen und dämpfen die Kauflust der privaten Haushalte. Die binnenwirtschaftlichen Kräfte bleiben schwach.
Diese große Unsicherheit spiegelt sich auch im Konjunkturklimaindex wider: Zum Herbst hin steigt der Gesamtklimaindex deutlich von 79 auf 85 Punkte an. Dieser Aufwärtstrend zeigt sich allerdings ausschließlich in der Industrie und im Dienstleistungssektor, während Gastgewerbe und Handel abgekoppelt bleiben. Im Gegenteil: Im Handel rutscht der Index um weitere vier Punkte auf 61 Punkte ab – dem niedrigsten Stand seit sechs Jahren. Im Gastgewerbe gibt der Index einen Punkt nach und notiert nun bei 81 Punkten. In den übrigen Bereichen hellt sich die Stimmung hingegen spürbar auf: In der Industrie steigt der Index von 81 auf 89 Punkte, im Dienstleistungssektor von 87 auf 97 Punkte. Eine Annäherung an die Wachstumsmarke von 100 Punkten zeichnet sich damit in der Breite noch nicht ab. Die Aussichten auf einen selbsttragenden Aufschwung bleiben entsprechend begrenzt.
*Im IHK-Konjunkturklimaindex spiegelt sich die Gesamteinschätzung der pfälzischen Wirtschaft wider. Er kann als geometrisches Mittel der Lage- und Erwartungssalden zwischen 0 und 200 schwanken. Beim rechnerischen Wert von 200 bewerten alle Unternehmen ihre geschäftliche Lage und ihre Geschäftsaussichten als „gut“, bei 100 als „befriedigend“ und bei 0 als „schlecht“.
Legende: JB = Jahresbeginn, FS = Frühsommer, H = Herbst
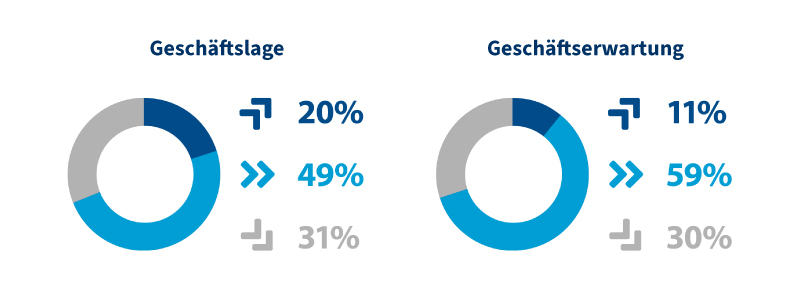
Derzeit bewertet ein Fünftel der Unternehmen die aktuelle Auftragslage als gut, während rund 30 Prozent von einer schwachen Geschäftslage berichten. Gleichzeitig bleiben die wirtschaftlichen Perspektiven für die kommenden zwölf Monate gedämpft: Nur rund 10 Prozent der Unternehmen rechnen mit einer kräftigen konjunkturellen Erholung, knapp 60 Prozent erwarten eine weitgehend konstante Entwicklung. Rund 30 Prozent gehen von dämpfenden Einflüssen aus – und damit deutlich weniger als bislang. Mit dem Konflikt im Nahen Osten ist das Thema Energie- und Rohstoffpreise erneut in den Mittelpunkt gerückt und gilt als größter Risikofaktor: Drei Viertel der Unternehmen sehen darin die größte Gefahr für ihre eigene Geschäftsentwicklung. An zweiter Stelle folgen die wirtschaftspolitischen Rahmenbedingungen, die von mehr als 60 Prozent der Unternehmen als Risiko genannt werden. Dahinter rangieren die Arbeitskosten und die Inlandsnachfrage mit knapp 60 beziehungsweise 56 Prozent. Der Fachkräfteengpass tritt mit 44 Prozent etwas in den Hintergrund, bleibt aber ein gravierendes Problem.
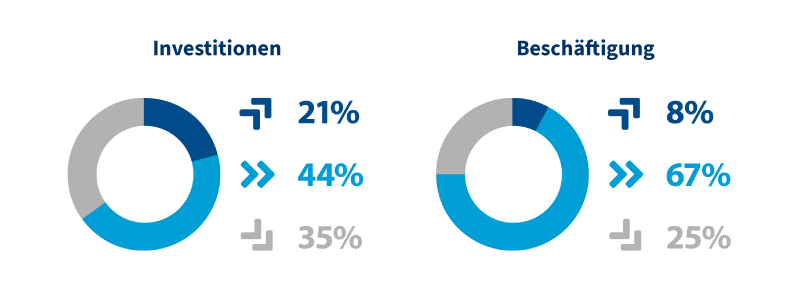
Kreisdiagramme für alle Branchen im Herbst 2026 (Angaben in %).
Exporte Werte nur Industrie
dunkelbau
mittelblau
grau
gut
befriedigend
schlecht
Geschäftslage
20
49
31
besser
gleichbleibend
schlechter
Geschäftserwartungen
11
59
30
höher
gleichbleibend
geringer
Exporte (nur Industrie)
15
58
27
höher
gleichbleibend
geringer
Investitionen
21
44
35
höher
gleichbleibend
geringer
Beschäftigung
8
67
25
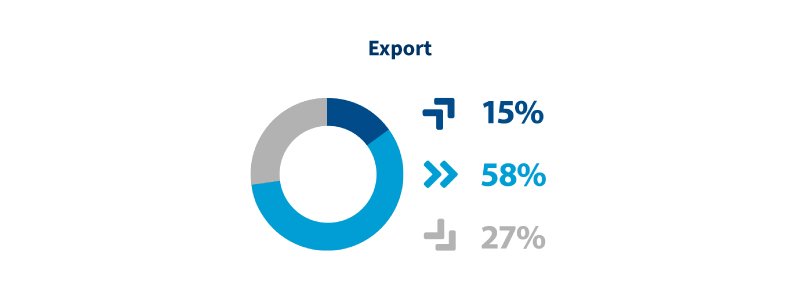
Die Exportnachfrage zieht an: Inzwischen erwarten 15 Prozent der exportierenden Unternehmen eine dynamische Entwicklung ihres Auslandsgeschäfts, knapp 60 Prozent rechnen mit einer gleichbleibenden Entwicklung. Bei den Investitionen bleiben die Unternehmen hingegen zurückhaltend: Nur 20 Prozent planen, ihre Investitionsausgaben in den kommenden zwölf Monaten zu erhöhen, während mehr als ein Drittel eine Kürzung ihres Budgets erwägt. Investiert wird vor allem in Ersatzbeschaffungen und zur Rationalisierung. Auch der Arbeitsmarkt bleibt unter Druck: Unverändert planen lediglich acht Prozent der Unternehmen, neue Stellen zu schaffen, während ein Viertel mit Personalabbau rechnet.
Legende: JB = Jahresbeginn, FS = Frühsommer, H = Herbst
Branchen
Industrie
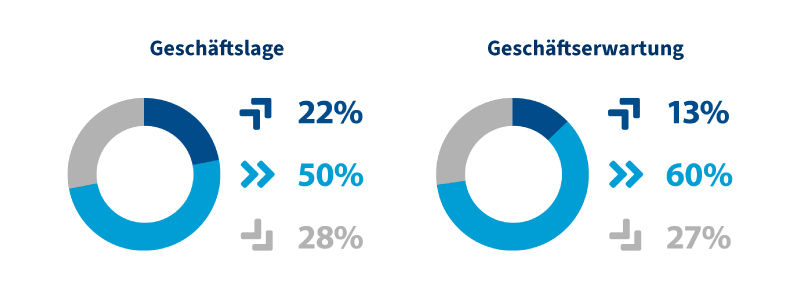
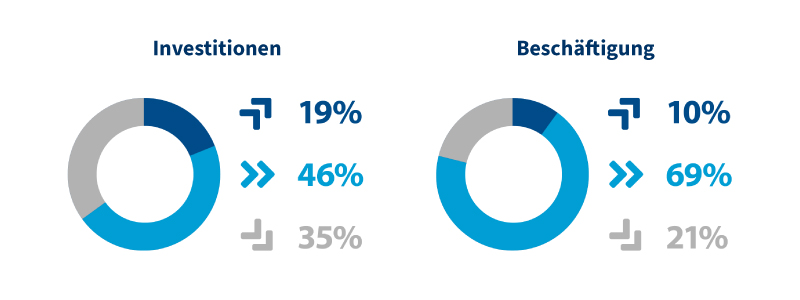
Das Geschäftsklima hat sich seit dem Sommer leicht aufgehellt. Inzwischen spricht ein Fünftel der Industriebetriebe von einer positiven Situation und rund 30% beschreiben ihre Lage weiterhin als prekär. Auch die wirtschaftlichen Aussichten werden etwas günstiger eingeschätzt: 13% hoffen auf eine nachhaltige Erholung und 27% (zuvor 35%) befürchten eine weitere Abschwächung in den nächsten 12 Monaten. Vom Auslandsgeschäft sind leichte Impulse zu erwarten: 15% (zuvor 7%) der exportierenden Betriebe gehen von einer dynamischen Entwicklung aus und 27% (40%) rechnen mit einer schwächeren Auslandsnachfrage. Die Investitionsbereitschaft bleibt niedrig: 19% der Betriebe planen höhere Ausgaben – vor allem für Ersatzbeschaffungen und Rationalisierungsmaßnahmen – 35% sprechen von Etatkürzungen. Am Arbeitsmarkt entspannt sich die Lage leicht: Jeder zehnte Industriebetrieb (vormals 7%) denken über Neueinstellungen nach, während ein Fünftel angibt, um einen Personalabbau nicht herumzukommen.
Kreisdiagramme Industrie im Herbst 2026 (Angaben in %).
dunkelbau
mittelblau
grau
gut
befriedigend
schlecht
Geschäftslage
22
50
28
besser
gleichbleibend
schlechter
Geschäftserwartungen
13
60
27
höher
gleichbleibend
geringer
Investitionen
19
46
35
höher
gleichbleibend
geringer
Beschäftigung
10
69
21
Handel
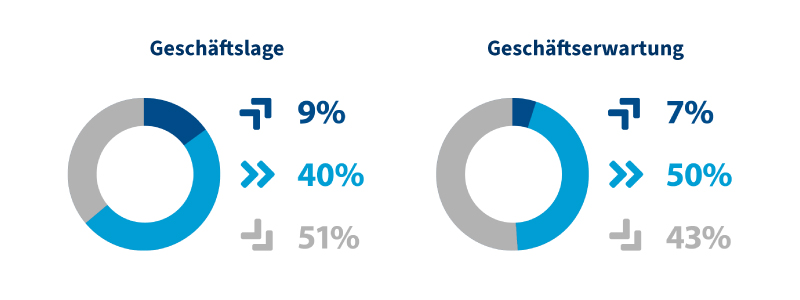
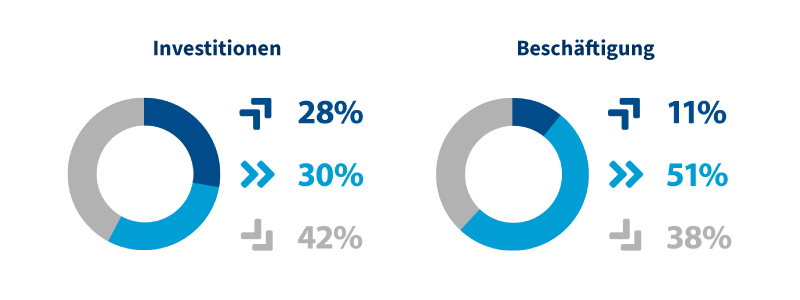
Die Handelsunternehmen in der Pfalz bewerten ihre aktuelle wirtschaftliche Situation noch schwächer als im Sommer. Nicht einmal zehn Prozent der Händler äußern sich positiv zu ihrer geschäftlichen Lage und die Hälfte stuft sie als schlecht ein. Auch die Erwartungen sind deutlich gedämpft: Mehr als 40 Prozent der Händler rechnen mit einer weiteren Verschärfung ihrer Situation in den kommenden Monaten und nur 7% halten eine Verbesserung für wahrscheinlich. Dies wirkt sich spürbar auf die Investitionsabsichten aus: 28% der Einzel- und Großhändler planen höhere Ausgaben – ebenfalls hauptsächlich für Ersatzbeschaffungen und Rationalisierungsmaßnahmen - und zugleich denken überdurchschnittlich viele Händler (42%) über Kürzungen nach. Ein ähnliches Bild zeichnet sich bei den Beschäftigungsplänen ab: Lediglich 11% der Betriebe wollen zusätzliche Arbeitsplätze schaffen und 38% dagegen ihre Mitarbeiterzahl reduzieren.
Kreisdiagramme Handel im Herbst 2026 (Angaben in %).
dunkelbau
mittelblau
grau
gut
befriedigend
schlecht
Geschäftslage
9
40
31
besser
gleichbleibend
schlechter
Geschäftserwartungen
7
50
43
höher
gleichbleibend
geringer
Investitionen
28
30
42
höher
gleichbleibend
geringer
Beschäftigung
11
51
38
Dienstleistungen
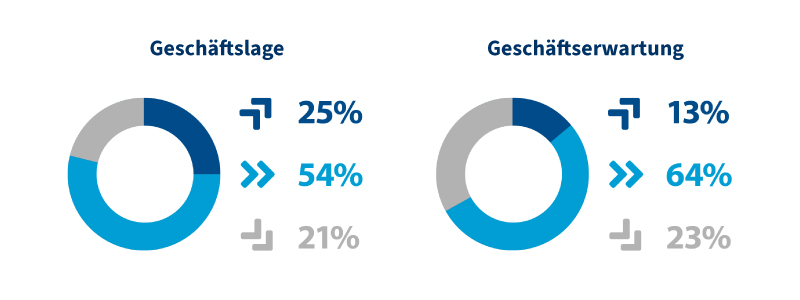
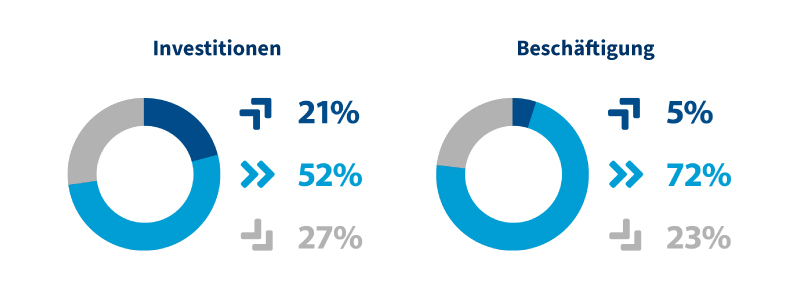
Die meisten Unternehmen aus dem Dienstleistungssektor stufen ihre derzeitige Lage als befriedigend ein, wie 52% bestätigen. Gleichzeitig bezeichnen 21% die aktuelle Geschäftslage als erfreulich und 27% als unterdurchschnittlich. Die Geschäftsaussichten haben sich deutlich eingetrübt: Nur 14% (zuvor 15%) erwarten einen konjunkturellen Aufwärtstrend innerhalb der nächsten 12 Monate, während 33% (22%) von einer Abkühlung ausgehen. Die Investitionsbereitschaft sinkt: Unverändert 30% planen höhere Investitionen, während 28% (zuvor 23%) ihr Investitionsvolumen verringern wollen. Der Arbeitsmarkt zeigt sich insgesamt stabil: Bei fast 70 Prozent der Unternehmen bleibt die Zahl der Mitarbeiter in den kommenden Monaten unverändert, jeweils 16% planen Neueinstellungen bzw. eine Reduzierung ihres Personals.
Kreisdiagramme Dienstleistungen im Herbst 2026 (Angaben in %).
dunkelbau
mittelblau
grau
gut
befriedigend
schlecht
Geschäftslage
25
54
21
besser
gleichbleibend
schlechter
Geschäftserwartungen
13
64
23
höher
gleichbleibend
geringer
Investitionen
21
52
27
höher
gleichbleibend
geringer
Beschäftigung
5
72
23
Gastgewerbe
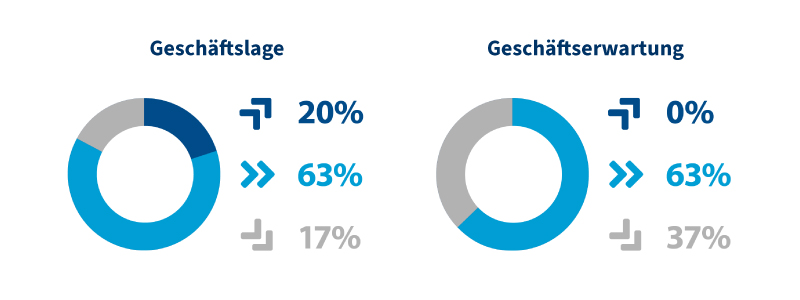
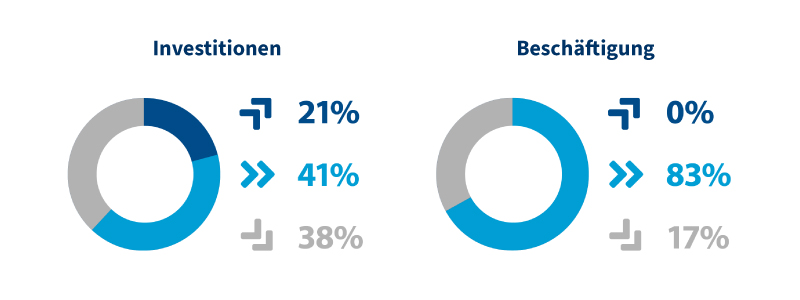
Mehr als 60 Prozent der Betriebe aus Hotellerie und Gastronomie (zuvor 53%) melden derzeit einen befriedigenden Geschäftsverlauf. Zugleich sprechen 17% von einer angespannten Lage. Zugleich geht kein einziger Betrieb von einem positiven Geschäftstrend in den nächsten 12 Monaten aus und 37% befürchten ganz im Gegenteil einen Einbruch (bisher: 6% und 36%). Die Investitionstätigkeit nimmt leicht Fahrt auf: 21% der Betriebe (zuvor 8%) planen, mehr zu investieren und 38% (53%) weniger. Auch hier dienen die Investitionen hauptsächlich der Ersatzbeschaffung und zu Rationalisierungszwecken. Mehr als 80 Prozent der Betriebe teilen mit, dass sich die Zahl ihrer Beschäftigten in den kommenden Monaten nicht nennenswert verändern wird. Zugleich berichten 17%, dass sie über einen Personalabbau nachdenken, und nach wie vor plant niemand, zusätzliche Stellen zu schaffen. .
 Exporte Werte nur Industrie