Hebesätze zur Gewerbesteuer
Das Statistische Landesamt Baden-Württemberg veröffentlicht jährlich (jeweils im Herbst) die Realsteuerhebesätze der Gemeinden zum 30. Juni des laufenden Jahres. Wir zeigen anhand von Grafiken und Tabellen die Entwicklung im Zeitraum 2000 bis 2026.
Region Bodensee-Oberschwaben
Überblick
Die Entwicklung seit dem Jahr 2000 dokumentiert, dass sich die 87 Gemeinden Bodensee-Oberschwabens ihrer Verantwortung bewusst sind und (verglichen mit anderen Gebietsräumen) ihre Hebesätze insgesamt nur moderat angehoben haben. 2026
- betrug der durchschnittliche Gewerbesteuer-Hebesatz
- 357 Prozentpunkte in der Region Bodensee-Oberschwaben,
- 357 Prozentpunkte im Bodenseekreis,
- 362 Prozentpunkte im Landkreis Ravensburg,
- 349 Prozentpunkte im Landkreis Sigmaringen,
- haben 9 Gemeinden Bodensee-Oberschwabens ihre Gewerbesteuerhebeätze erhöht,
- hat keine Gemeinde Bodensee-Oberschwabens ihre Gewerbesteuerhebeätze vermindert.
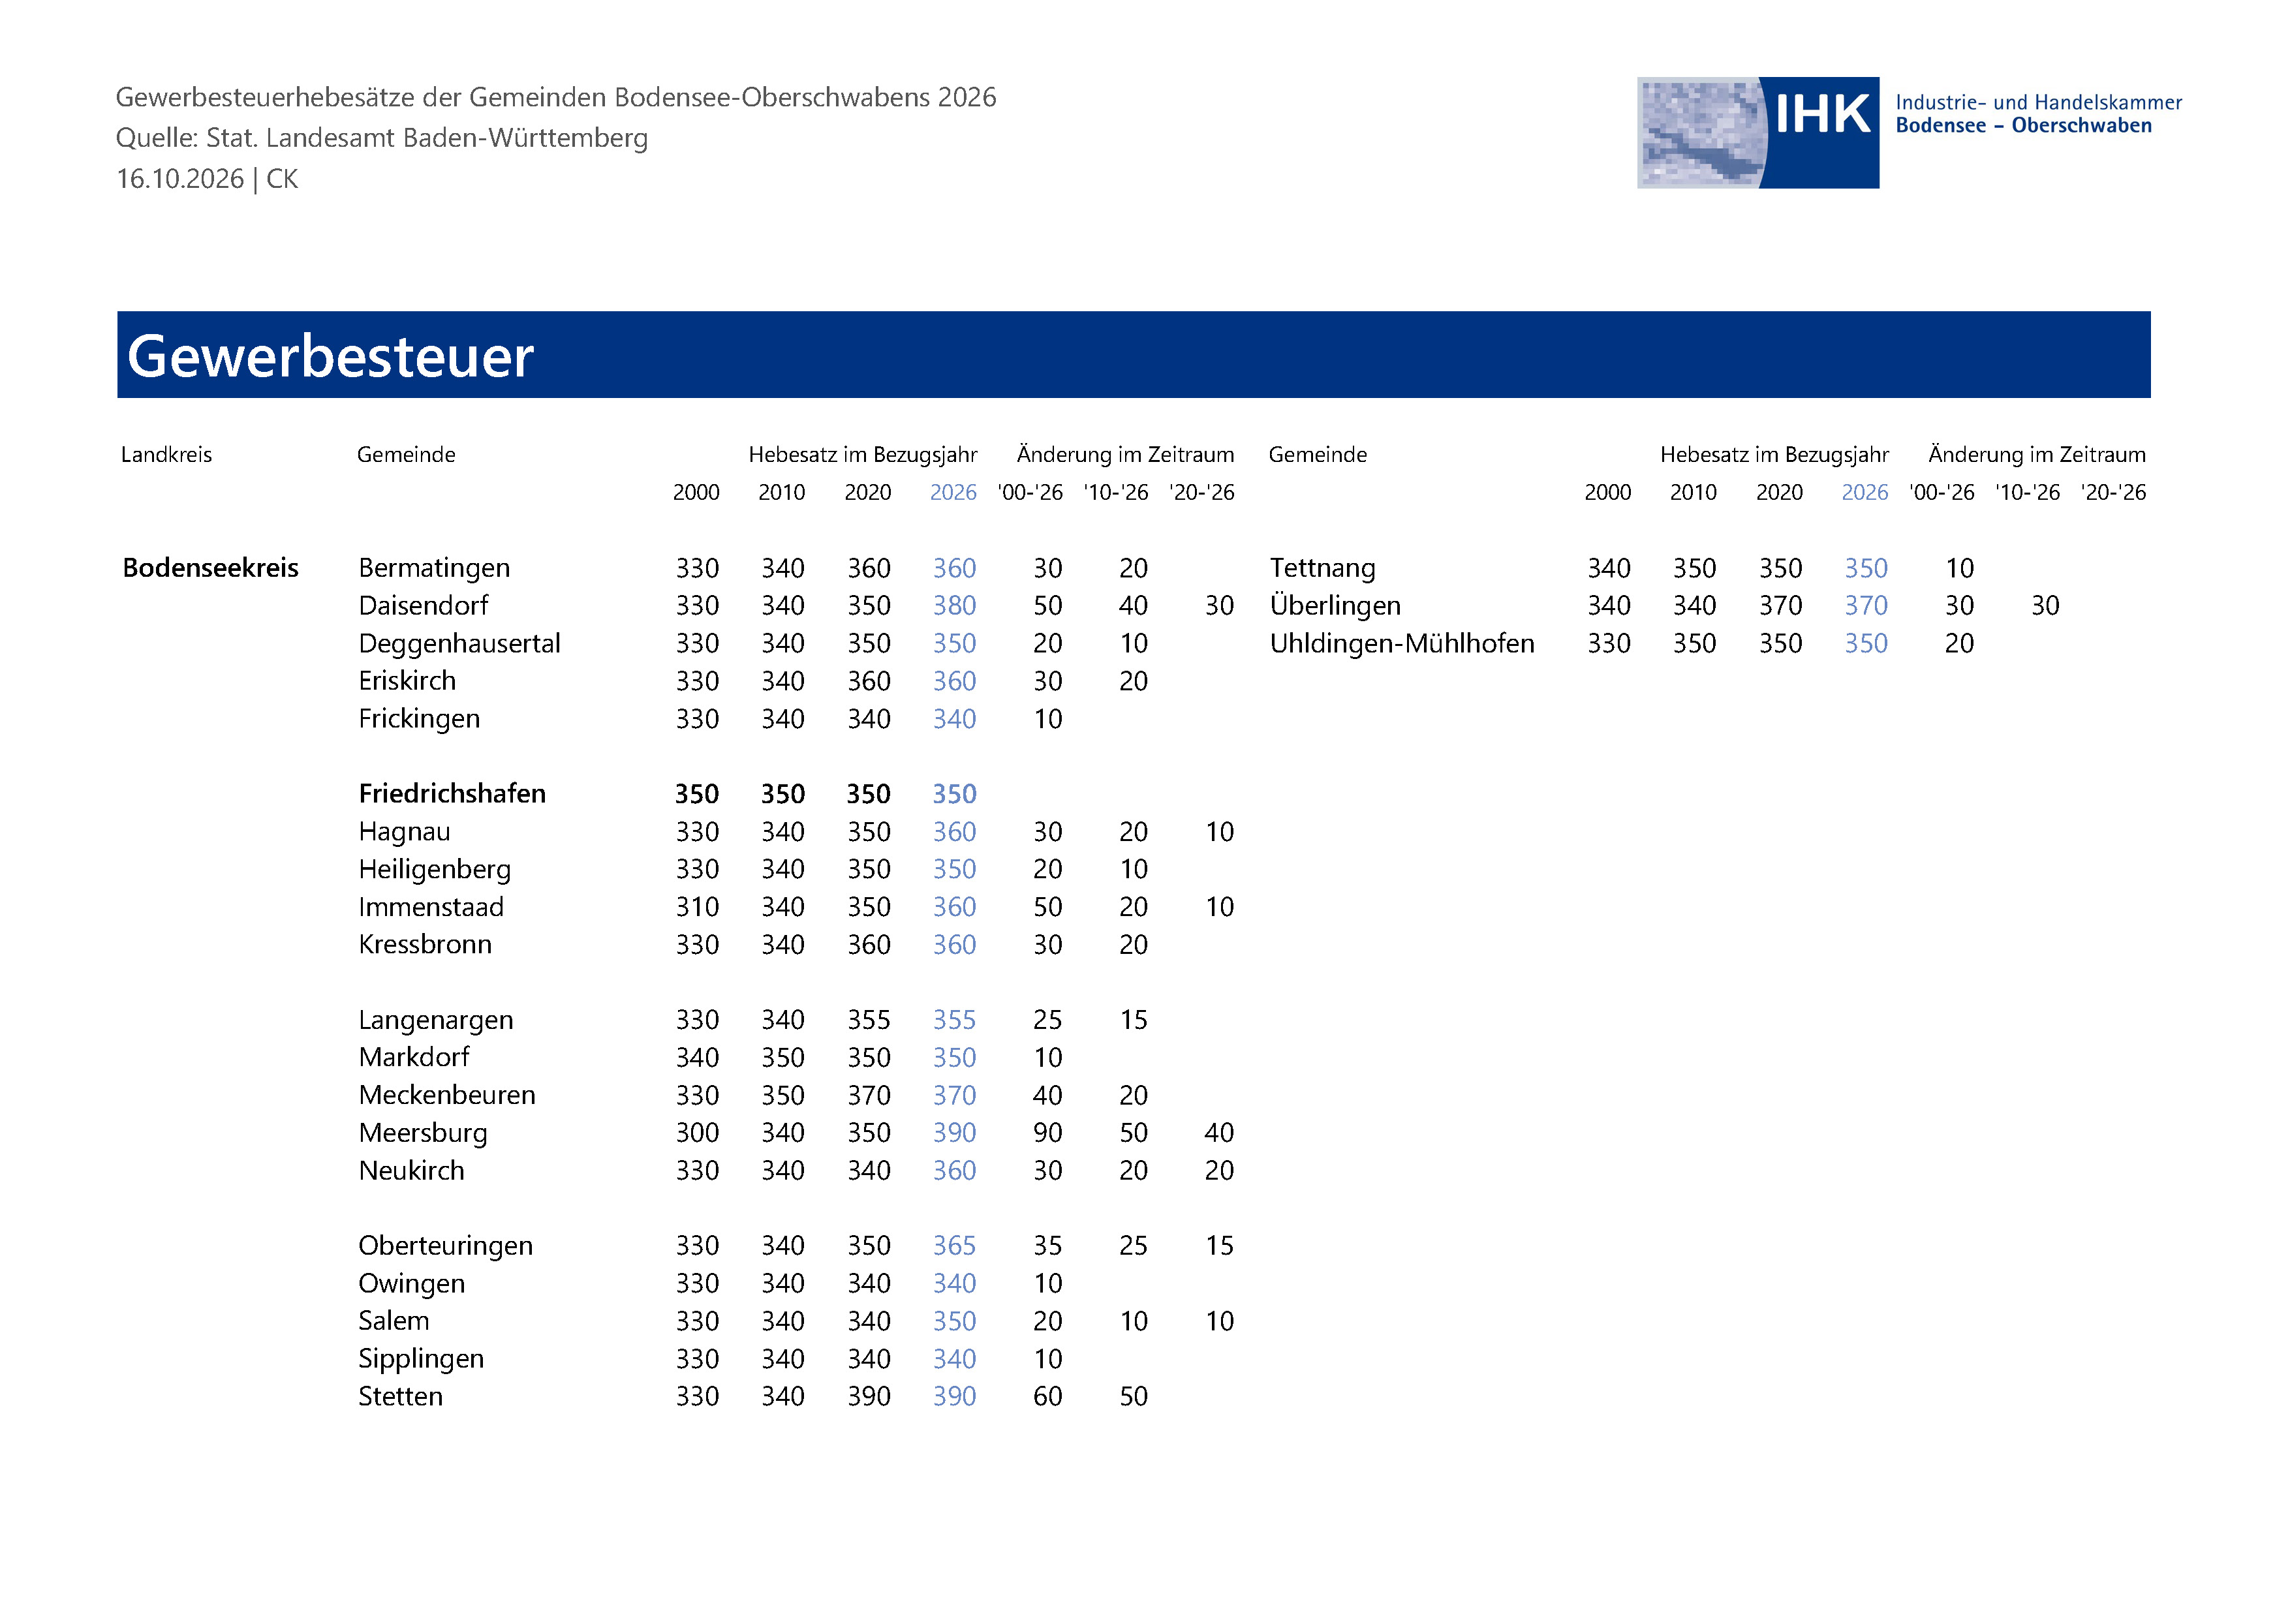
Gewerbesteuerhebesätze ausgewählter Kommunen im Bodenseekreis 2026
- Friedrichshafen 350 Prozentpunkte,
- Markdorf 350 Prozentpunkte,
- Meckenbeuren 370 Prozentpunkte,
- Meersburg 390 Prozentpunkte,
- Tettnang 350 Prozentpunkte,
- Überlingen 370 Prozentpunkte.
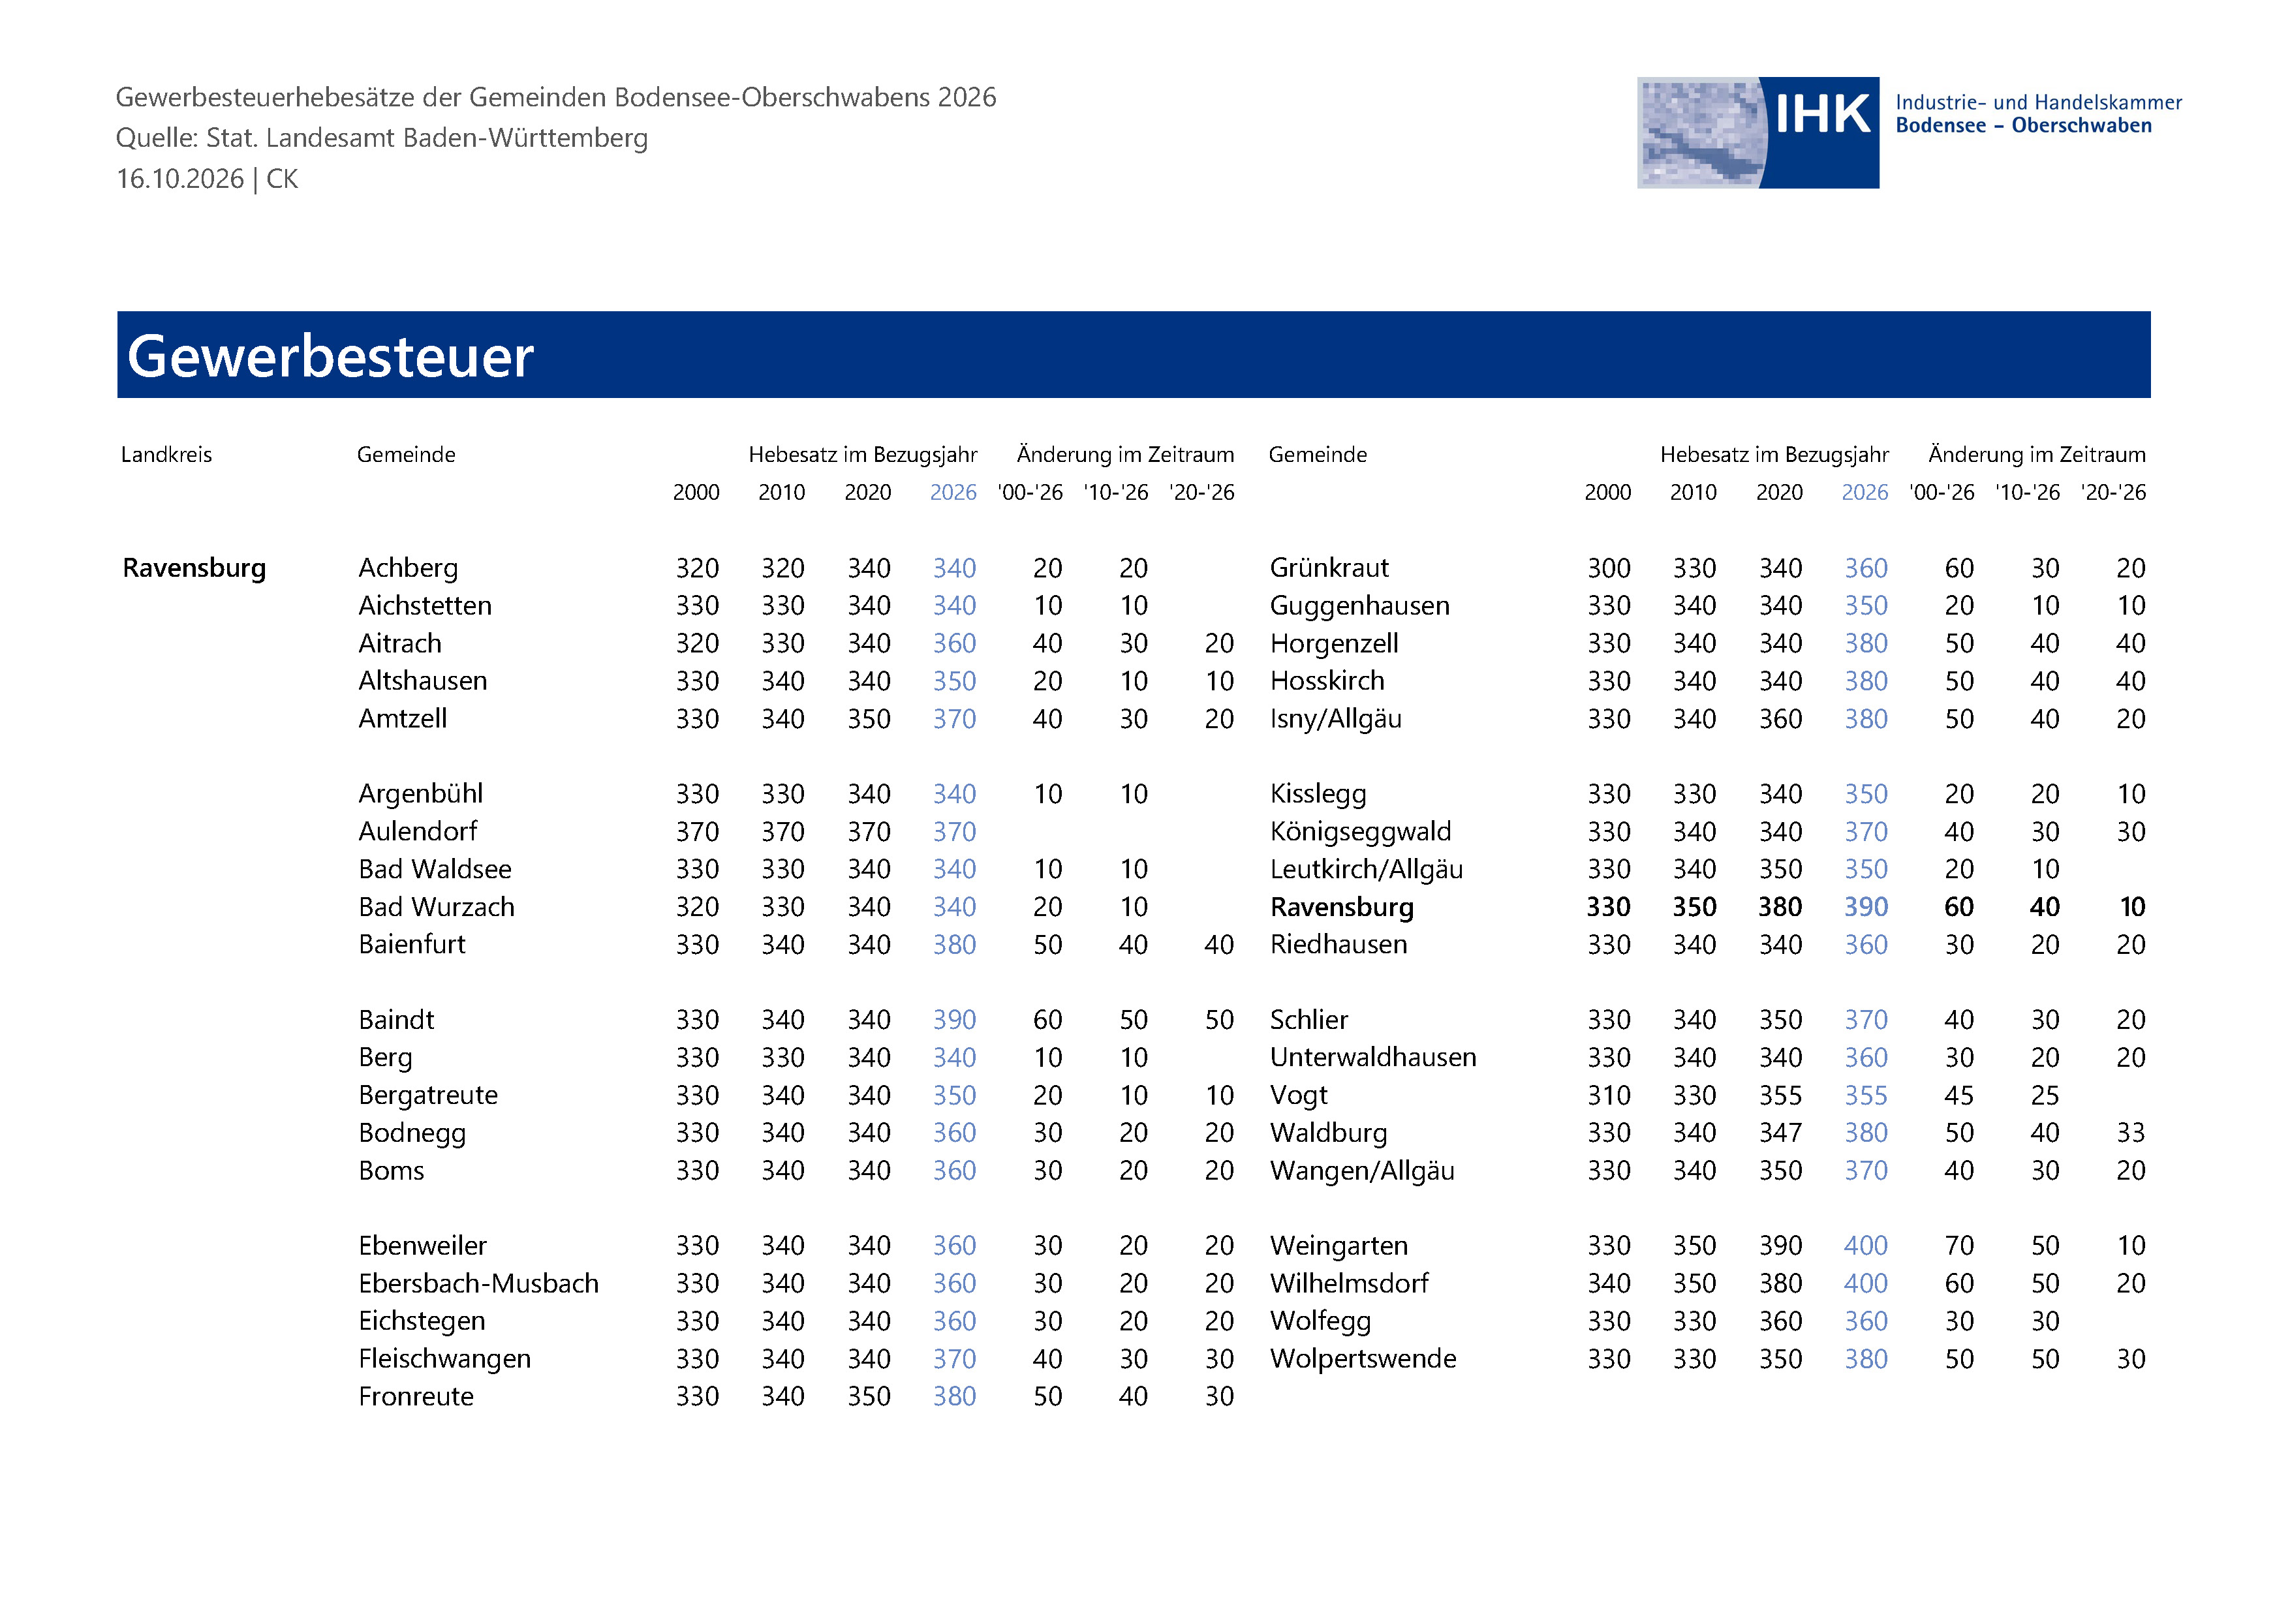
Gewerbesteuerhebesätze ausgewählter Kommunen im Landkreis Ravensburg 2026
- Bad Waldsee 340 Prozentpunkte,
- Isny 380 Prozentpunkte,
- Leutkirch 350 Prozentpunkte,
- Ravensburg 390 Prozentpunkte,
- Wangen 370 Prozentpunkte,
- Weingarten 400 Prozentpunkte.
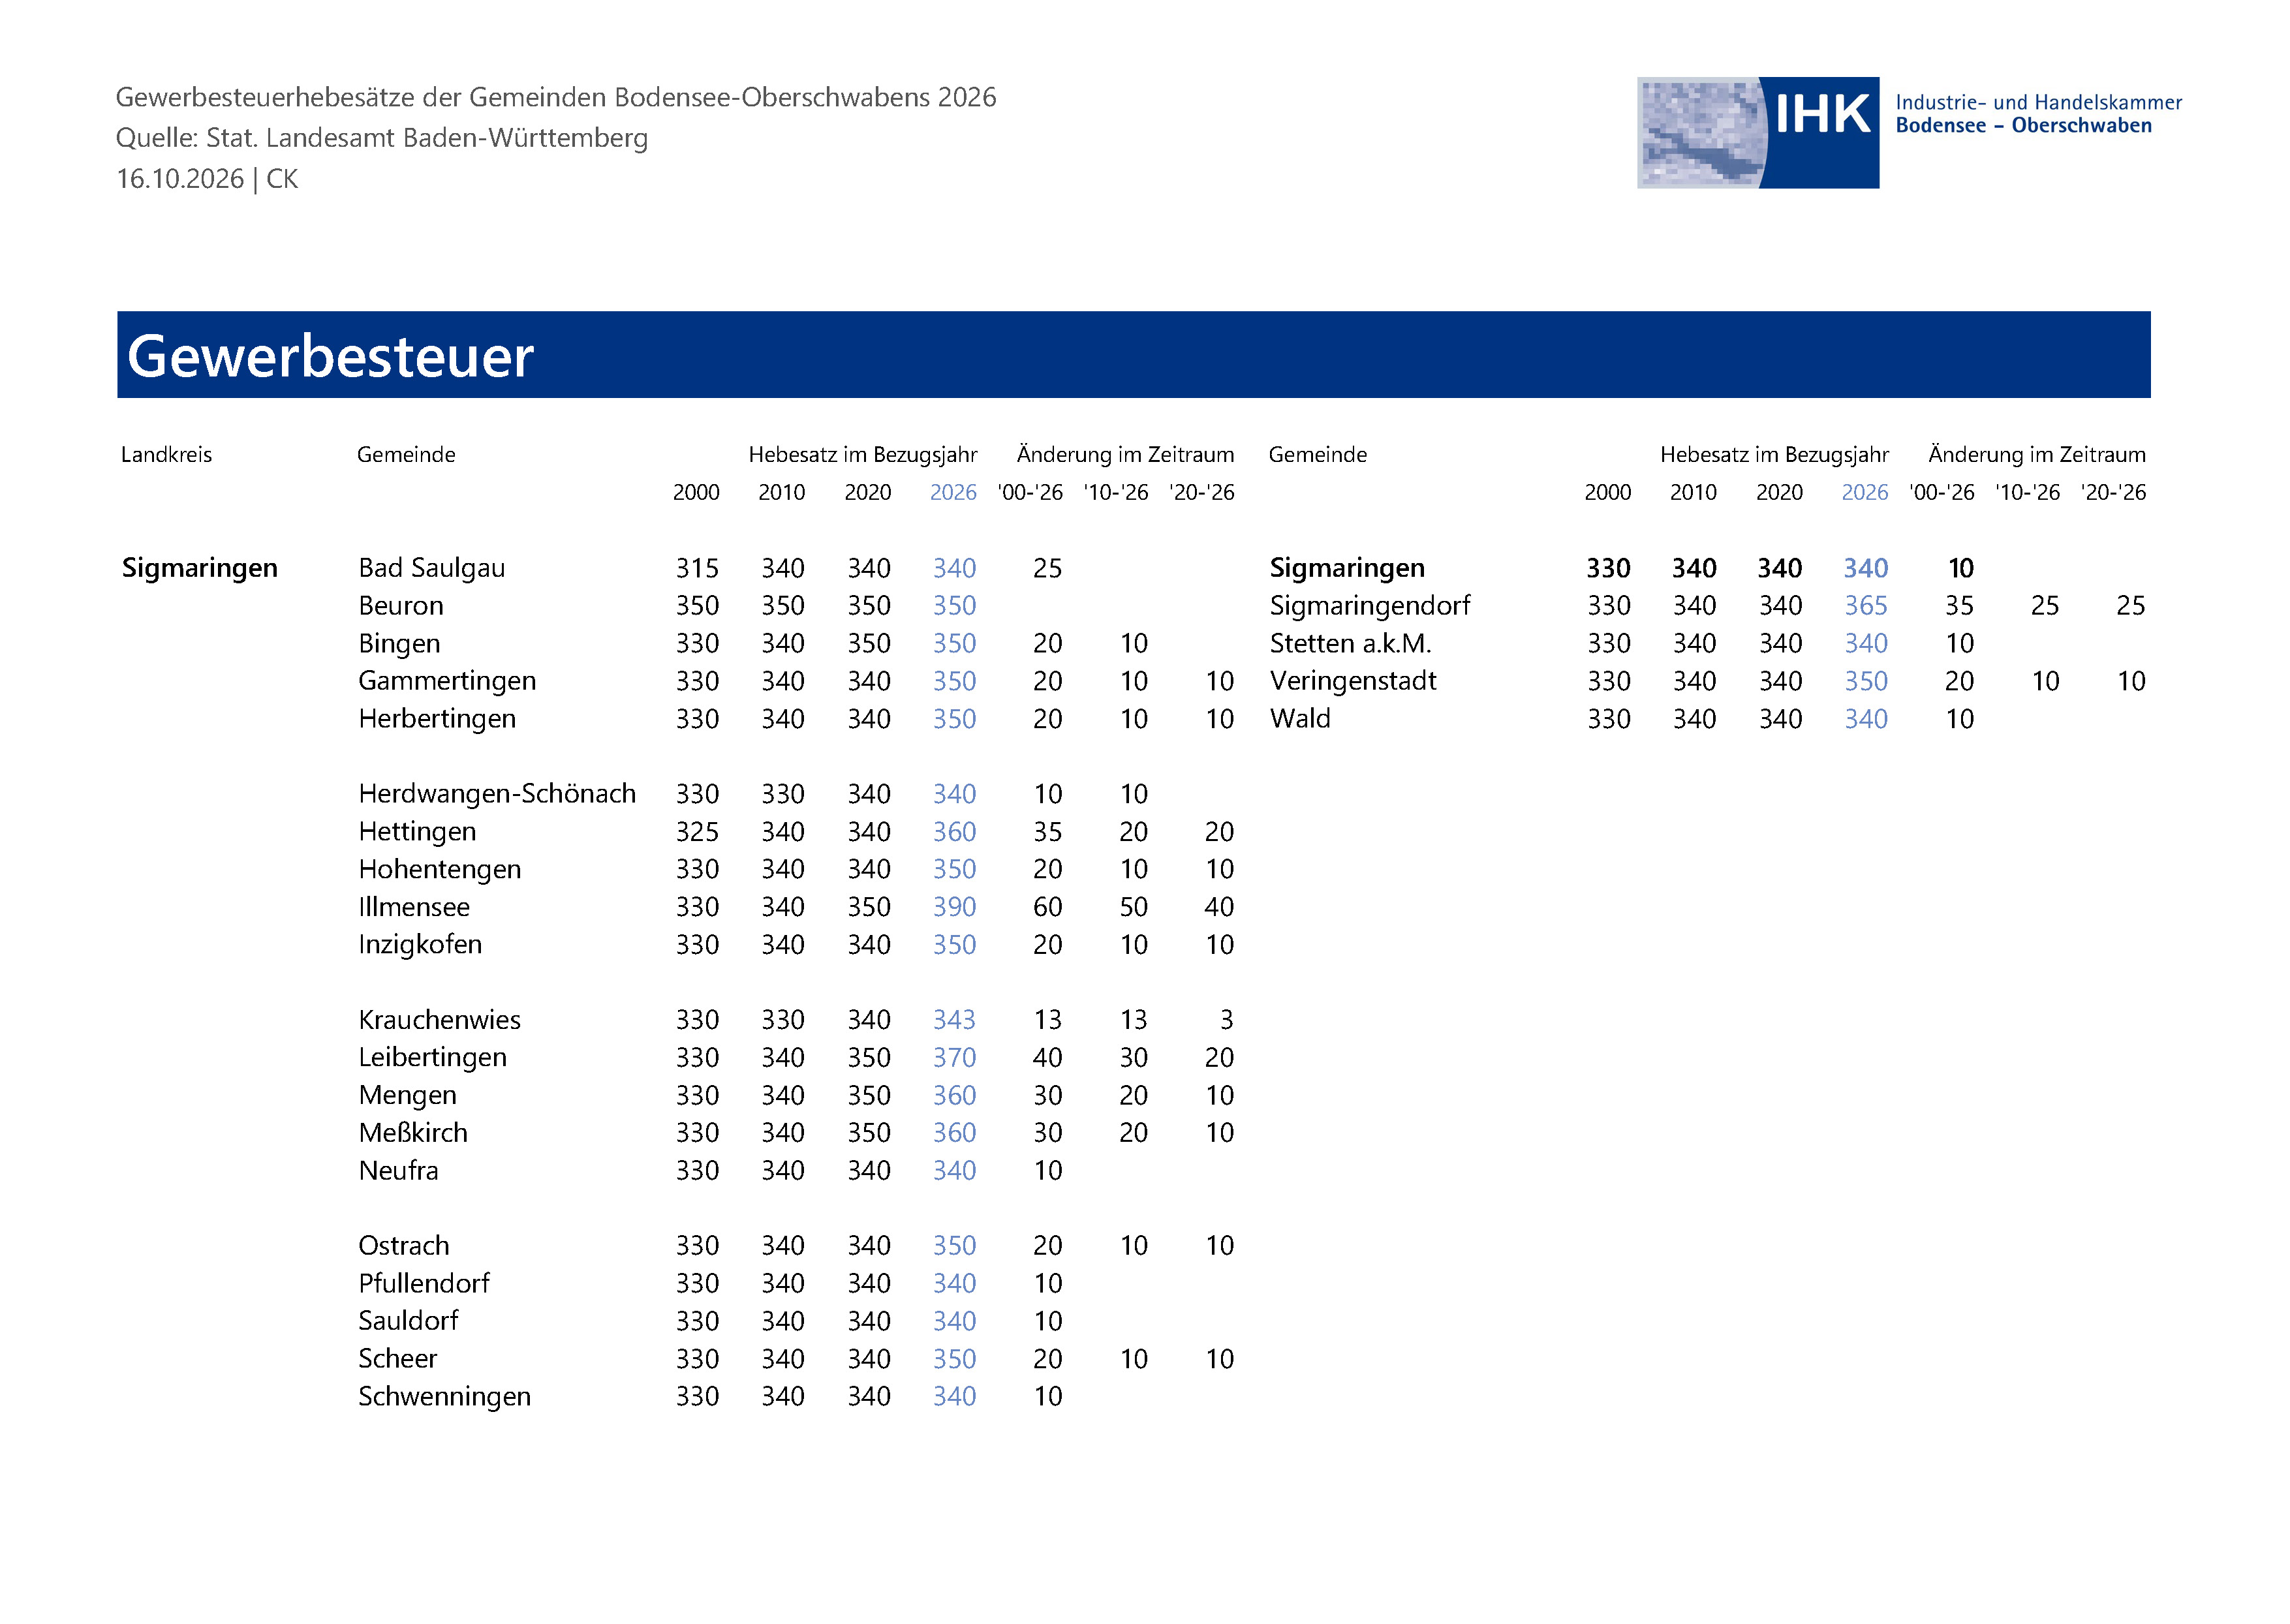
Gewerbesteuerhebesätze ausgewählter Kommunen im Landkreis Sigmaringen 2026
- Bad Saulgau 340 Prozentpunkte,
- Mengen 360 Prozentpunkte,
- Pfullendorf 340 Prozentpunkte,
- Sigmaringen 340 Prozentpunkte.
Deutschland und seine Bundesländer
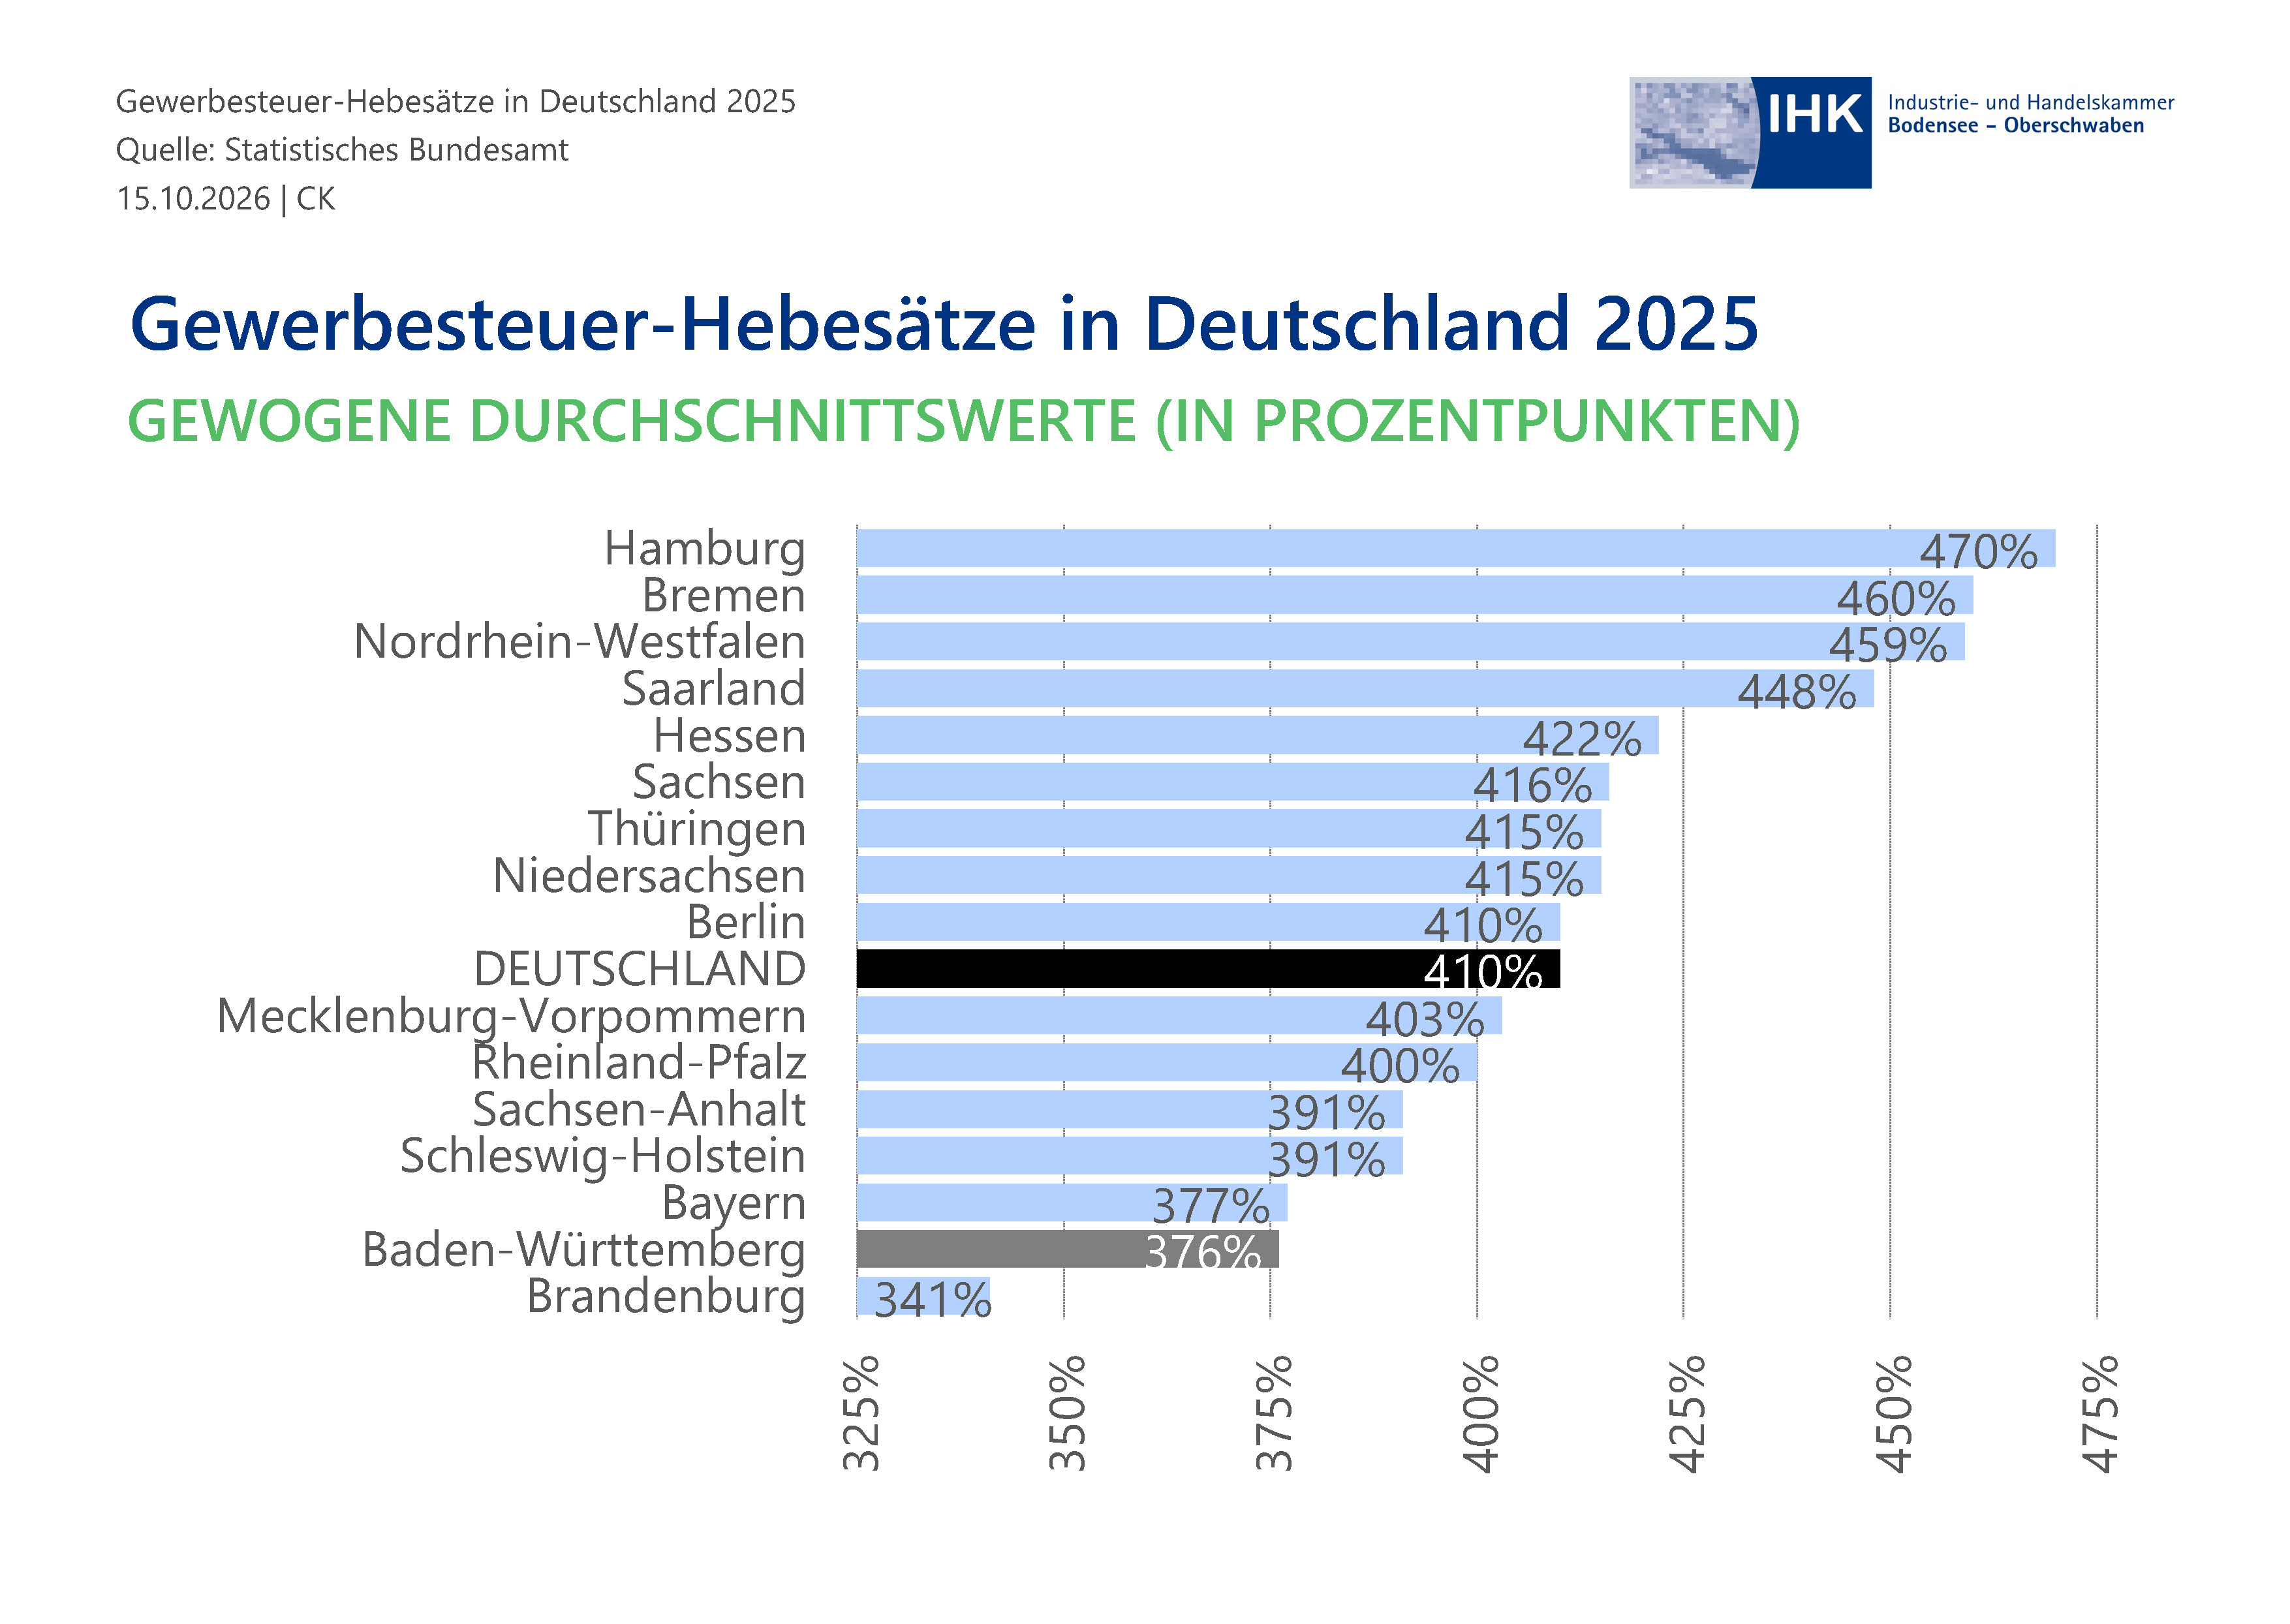
Das Statistische Bundesamt veröffentlicht jährlich (im Herbst) eine Pressemitteilung zur Gewerbesteuer-Entwicklung des Vorjahres für alle 16 Bundesländer. Daraus ergibt sich als durchschnittlicher Gewerbesteuer-Hebesatz 2025
- 376 Prozentpunkte in Baden-Württemberg,
- 410 Prozentpunkte in Deutschland.
Erläuterungen zur Gewerbesteuer
Die Gewerbesteuer ist unter den Realsteuern (zu denen auch die Grundsteuer A und B gehören) eine der wichtigsten Einnahmequellen einer Kommune zur Finanzierung öffentlicher Aufgaben. Mit der Hebesatz-Festlegung beeinflusst eine Kommune die Höhe der durch Unternehmen zu leistenden Abgaben - mit entsprechenden Folgen für deren Entscheidungen zu Standortveränderungen und Neuansiedlungen.
Jeder im Inland betriebene Gewerbebetrieb unterliegt der Gewerbesteuer. Die Gemeinden sind gemäß § 16 Gewerbesteuergesetz (GewStG) berechtigt, entsprechende Hebesätze festzulegen. Gemäß § 35 Einkommensteuergesetz (EStG) kann die Gewerbesteuer auf die Einkommensteuer angerechnet werden.
Ein Gewerbebetrieb
- liegt vor bei einer selbstständigen nachhaltigen Betätigung, die
- mit der Absicht, Gewinn zu erzielen, unternommen wird und
- sich als Beteiligung am allgemeinen wirtschaftlichen Verkehr darstellt;
- liegt nicht vor bei
- der Ausübung von Land- und Forstwirtschaft,
- der Ausübung eines freien Berufes oder
- einer anderen selbstständigen Tätigkeit (wie beispielsweise privater Vermögensverwaltung).
Die Gewerbesteuerpflicht
- beginnt
- bei Einzelgewerbetreibenden und Personengesellschaften im Zeitpunkt der Aufnahme der maßgeblichen Tätigkeit,
- bei Kapitalgesellschaften regelmäßig mit der Eintragung in das Handelsregister,
- endet
- bei Einzelgewerbetreibenden und Personengesellschaften mit der tatsächlichen Einstellung des Betriebs,
- bei Kapitalgesellschaften erst mit dem Aufhören jeglicher Tätigkeit überhaupt (bei Verteilung des Vermögens an die Gesellschafter).
Eine anschauliche Beschreibung des Besteuerungsverfahrens bietet Wikipedia.