Zum Hauptinhalt springen
Nr. 3440096
Konjunktur in NRW, Herbst 2026

Konjunktur in NRW: Licht und Schatten

Allen internationalen Krisen zum Trotz hat sich die Wirtschaftslage in Nordrhein-Westfalen über den Sommer stabilisiert. Der befürchtete Einbruch blieb zunächst aus. Dennoch liegen alle Konjunkturindikatoren im negativen Bereich. In einigen Branchen spitzt sich die Geschäftsentwicklung sogar weiter zu. Eine breite Erholung ist nicht in Sicht.
Im Herbst 2026 gewinnt der NRW-Lageindikator, der die aktuelle Geschäftsentwicklung der Unternehmen beschreibt, drei Punkte hinzu und nähert sich mit minus 4 Punkten der Nulllinie an. Der zuletzt befürchtete Einbruch ist damit ausgeblieben.
Die Dynamik bleibt jedoch gering. Seit zwei Jahren hat die Konjunktur in NRW eine Seitwärtsbewegung eingeschlagen. Ein breiter Optimismus kann sich insgesamt nicht durchsetzen. 27 Prozent der 5.200 antwortenden Unternehmen bewerten ihre Geschäftslage als schlecht. Dem stehen 23 Prozent gegenüber, die von einer guten Geschäftsentwicklung berichten.
Nach Jahren der Krise überwiegt in weiten Teilen der NRW-Wirtschaft Zurückhaltung. Im Vergleich zum Frühsommer hat sich vor allem der Erwartungsindikator deutlich erholt. Zum Herbst steigt der Indikator um 10 Punkte an, liegt jedoch mit minus 11 Punkten noch immer deutlich im negativen Bereich. Der aktuelle Anstieg ist damit noch kein Zeichen für eine grundlegende Trendwende.
Über alle Branchen erwarten fast 60 Prozent der Befragten eine gleichbleibende Entwicklung. Lediglich 15 Prozent der befragten Unternehmen rechnen mit wachsenden Geschäften. Eine selbsttragende Dynamik stellt sich so nicht ein, zumal mit 26 Prozent deutlich mehr Befragte zurückgehende Geschäften fürchten. Seit vier Jahren liegt der Anteil der Optimisten jetzt durchgehend unter der 20 Prozent-Marke – eine Hürde, die in vergangenen Erholungsphasen überschritten werden musste, damit sich eine Trendumkehr durchsetzen konnte.
Seit der Vorumfrage im Frühsommer hat sich die Stimmung in den wichtigen NRW-Branchen sehr unterschiedlich entwickelt. Die jüngsten Wachstumshoffnungen, die sich in den Prognosen der Bundesregierung und der führenden Forschungsinstitute wiederfinden, werden wesentlich durch Impulse des Staates ausgelöst. In ersten Branchen zeigen sich hierdurch Lichtblicke. Neben der Industrie hellen sich die Erwartungen auch in der Logistik und im Großhandel auf. Damit zeigen sich in der aktuellen Umfrage erste Anzeichen, dass ein Erholungsprozess einsetzen könnte. In anderen Branchen verschärft sich die Krise jedoch weiter.
An den Konjunkturumfragen der Industrie- und Handelskammern in NRW haben sich zum Herbst 2026 über 5.200 Unternehmen aus Industrie, Handel und Dienstleistungssektor beteiligt.
Daten, Zahlen, Fakten

Der Arbeitsmarkt in Zahlen

Die folgenden Grafiken zeigen die Entwicklung am Arbeitsmarkt in der Region Aachen. Detailliertere Informationen zur Arbeitslosigkeit im IHK-Bezirk Aachen gibt es unter “Weitere Informationen”. Die Arbeitsmarktdaten älterer Jahrgänge sowie barrierefreie Versionen der Daten stellen wir Ihnen gern auf Anfrage zur Verfügung.
Trotz der tiefgreifenden Strukturwandelprozesse in der Region Aachen liegt die Arbeitslosigkeit seit 2008 unterhalb des Landesschnitts von NRW und entwickelt sich annähernd gleichmäßig mit dem Bundestrend.
Eine Übersicht über die Arbeitslosigkeit innerhalb des IHK-Bezirks Aachen gibt es hier:


Aktuelles aus der Wirtschaft

IHKmagazin 11|12 2026

Aktuelles aus der Wirtschaft
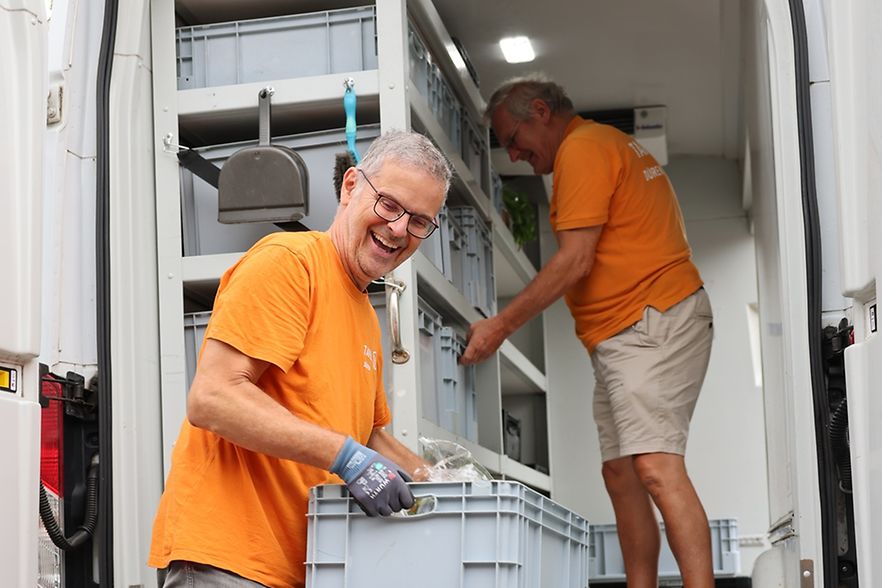
Zwei Männer in orangen T-Shirts verladen Kunststoffboxen mit Lebensmitteln in einen Transporter.

Wirtschaft braucht Menschen, die Verantwortung übernehmen – in Unternehmen und darüber hinaus. Ehrenamtliches Engagement hält unsere Gesellschaft zusammen und schafft auch eine Basis für wirtschaftliche Entwicklung.

Konjunktur

IHK Aachen warnt: Wirtschaft in der Region kommt nicht in Fahrt

Die Wirtschaft in der Region Aachen, Düren, Euskirchen und Heinsberg kommt nicht in Fahrt – der von der Bundesregierung, führenden deutschen Instituten und dem Internationalen Währungsfonds erwartete verhaltene Aufschwung lässt weiterhin auf sich warten. Das ist das Ergebnis der jüngsten Konjunkturumfrage der IHK Aachen, in der 26 Prozent der regionalen Unternehmerinnen und Unternehmer ihre Geschäftslage als gut, 25 Prozent als schlecht bewerten.
Der Lagesaldo liegt somit bei nur +1 Punkt und damit deutlich unter dem langjährigen Durchschnittswert von +21,3 Punkten. Auch der Blick nach vorn bleibt verhalten: Der Erwartungssaldo sinkt sogar leicht auf -3 Punkte. Damit überwiegen seit mehr als vier Jahren die pessimistischen Erwartungen.
“Die Lage ist ernst. Unsere Unternehmen brauchen eine verlässliche Politik, die kurzfristig wirtschaftliche Impulse für eine langfristige Erholung setzt, für bürokratische Entlastung sorgt und Planungssicherheit schafft“, fordert Michael F. Bayer, Hauptgeschäftsführer der IHK Aachen. "Weniger Bürokratie bedeutet schnellere Entscheidungen und Investitionen sowie geringere Kosten. Mit wirksamen Weichenstellungen kann Vertrauen in die Politik und die Wettbewerbsfähigkeit unseres Landes wiedergewonnen werden.”

Internationale Wettbewerbsfähigkeit unter Druck

Für exportierende Unternehmen haben sich die Rahmenbedingungen im laufenden Jahr weiter verschärft. Geopolitische Konflikte, Zölle und belastete Lieferketten beeinträchtigen die Planbarkeit. In der Industrie sind die Auslandsumsätze daher weiter rückläufig: 37 Prozent der Befragten melden sinkende Auslandsumsätze, 28 Prozent steigende. Der Saldo hat sich zwar von -28 auf -9 Punkte verbessert, die Auftragseingänge aus dem Ausland entwickeln sich aber überwiegend rückläufig.
Stefanie Peters, Vizepräsidentin der IHK Aachen, ordnet die Entwicklung ein: “Als Familienunternehmen denken und investieren wir langfristig. Dafür brauchen wir faire Wettbewerbsbedingungen und verlässliche Regeln. Auf viele geopolitische Kriege haben wir keinen Einfluss, aber von der Politik erwarten wir jetzt Unterstützung. Wenn sich Kosten, Vorgaben und politische Rahmenbedingungen ständig verändern, wird es schwieriger, international wettbewerbsfähig zu bleiben und Investitionen am Standort zu verantworten.”

Regionale Wirtschaft kämpft mit Bürokratie

Besonders deutlich kritisieren die Unternehmerinnen und Unternehmer den bürokratischen Aufwand. Auf die Frage, mit welchen Risiken Unternehmen akut zu kämpfen haben, antwortet jeder zweite Befragte: mit zu viel Bürokratie und Regulierungen. In den Rückmeldungen an die IHK Aachen berichten Mitglieder von aufwendigen Vorgaben, Genehmigungen und Berichtspflichten, die Zeit und Personal binden.
“Bürokratie ist für uns keine abstrakte Debatte. Sie bedeutet konkret zusätzliche Arbeit, lange Verfahren und gebundene Kapazitäten”, betont Peters. “Wir brauchen deshalb Regeln, die klar und umsetzbar sind – und Verfahren, die Unternehmen nicht davon abhalten, sich um ihre Kunden, Produkte und Beschäftigten zu kümmern.”
Die IHK Aachen fordert seit langem einen spürbaren Abbau bürokratischer Belastungen, verlässliche und einfach umsetzbare Regeln sowie wirksame Weichenstellungen in der Energie- und Steuerpolitik. Darüber hinaus fordert Bayer: “Die von der Politik angekündigten öffentlichen Investitionen in unsere Infrastruktur müssen vor Ort schneller Wirkung entfalten, damit unsere Wirtschaft endlich wieder Fahrt aufnehmen kann.”

Regionale Konjunktur zeigt ein gemischtes Bild

Die wirtschaftliche Entwicklung im Bezirk der IHK Aachen fällt regional unterschiedlich aus. Die Stadt Aachen ist die einzige Teilregion mit einer klar positiven Geschäftslage und optimistischen Erwartungen. In den Kreisen Düren, Euskirchen und Heinsberg liegen die Lagesalden hingegen nahe der Nulllinie. Und in der übrigen Städteregion Aachen bleibt die Geschäftslage sogar überwiegend negativ.
Auch zwischen den Branchen zeigen sich Unterschiede: Während Dienstleister eine positive Geschäftslage melden, bleibt die Stimmung im Handel angespannt. In der Industrie zeigt sich eine leichte Verbesserung, eine breite Erholung ist jedoch nach wie vor nicht erkennbar. Im Baugewerbe ist die Lage weiterhin positiv, verliert aber sehr deutlich an Kraft; zugleich bleiben die Erwartungen in der Branche niedrig.

Geschäftslage und -erwartung in den Teilregionen

Städteregion Aachen: Stadt Aachen

Die Geschäftslage in der Stadt Aachen bleibt positiv. 32 Prozent der Befragten bewerten sie als gut, 15 Prozent als schlecht. Der Lagesaldo verbesserte sich seit Jahresbeginn um +6 Punkte auf +17. Auch die Erwartungen sind leicht positiv: 19 Prozent rechnen mit besseren, 15 Prozent mit schlechteren Geschäften. Der Erwartungssaldo steigt um +3 Punkte auf +4. Die Stadt Aachen ist damit die einzige Teilregion mit einer klar positiven Geschäftslage und positiven Erwartungen. Beide Salden sind seit Jahresbeginn gestiegen.

Übrige Städteregion Aachen

Im ehemaligen Kreis Aachen bleibt die Geschäftslage überwiegend negativ. 18 Prozent der Befragten bewerten sie als gut, 32 Prozent als schlecht. Der Lagesaldo steigt leicht um +3 Punkte auf -14. Die Erwartungen sind ausgeglichen: Je 20 Prozent rechnen mit einer Verbesserung beziehungsweise Verschlechterung; der Erwartungssaldo liegt weiter bei 0.

Kreis Düren

Im Kreis Düren bleibt die Geschäftslage knapp negativ. 27 Prozent der Unternehmerinnen und Unternehmer sind zufrieden, 30 Prozent unzufrieden; der Saldo liegt unverändert bei -3. Auch die Erwartungen bleiben verhalten: 18 Prozent rechnen mit einer Verbesserung ihrer wirtschaftlichen Lage, 22 Prozent mit einer Verschlechterung. Der Erwartungssaldo verbessert sich um +3 Punkte auf -4.

Kreis Euskirchen

Im Kreis Euskirchen ist die Geschäftslage ausgeglichen. Je 19 Prozent der Befragten melden gute beziehungsweise schlechte Geschäfte. Der Saldo wächst um +12 Punkte auf 0. Der Ausblick hat sich hingegen deutlich eingetrübt: Nur noch 18 Prozent erwarten eine Verbesserung, 31 Prozent eine Verschlechterung. Der Erwartungssaldo sinkt somit um -18 Punkte auf -13.

Kreis Heinsberg

Im Kreis Heinsberg hat sich die Geschäftslage leicht verschlechtert. 30 Prozent melden schlechte, 28 Prozent gute Geschäfte. Der Lagesaldo sinkt um -5 Punkte auf −2. Auch die Erwartungen trüben sich ein: Nur noch 20 Prozent der Befragten gehen von einer positiven Entwicklung in den kommenden Monaten aus, 25 Prozent erwarten einen Rückgang ihrer Geschäfte. Der Saldo geht um -9 auf -5 Punkte zurück.
Wir danken den Zitatgebern:
IHK-Presseinformation vom 14. Oktober 2026
Herbstgutachten 2026 der Forschungsinstitute

"Aufschwung mit Strukturproblemen – Finanzpolitik auf Abwegen"

Die deutsche Wirtschaft ist nach Auskunft der Forschungsinstitute seit Ende 2025 im Aufschwung. Die Erholung fällt stärker aus als noch im Frühjahr erwartet, bleibt aber schwach. Die führenden Wirtschaftsforschungsinstitute erwarten für das laufende Jahr ein Wachstum des Bruttoinlandsprodukts von 1,3 Prozent und für die beiden folgenden Jahre von 1,1 beziehungsweise 0,4 Prozent. Die Wirtschaft hat sich robuster entwickelt als erwartet. Der Aufschwung steht jedoch auf einem schmalen Fundament, denn hohe Energiepreise und Strukturprobleme belasten. Im laufenden Quartal bremst zudem Niedrigwasser die Aktivität vorübergehend. Das staatliche Defizit nimmt weiter zu, sodass sich ein wachsender Konsolidierungsbedarf aufstaut.
Die deutsche Wirtschaft hat sich im ersten Halbjahr 2026 deutlich kräftiger entwickelt als noch im Frühjahr erwartet. Vor allem die Exporte und die Wertschöpfung im Verarbeitenden Gewerbe legten überraschend stark zu. Impulse kamen von der robusten Weltkonjunktur und dem weltweiten KI-Boom; zugleich waren Wettbewerber aus der Golfregion infolge des Iran-Kriegs erheblichen Produktionsbeeinträchtigungen ausgesetzt. Auch der Staatsverbrauch nahm kräftig zu. Die Unternehmensinvestitionen und der private Konsum blieben dagegen schwach. Der mit dem Iran-Krieg verbundene Energiepreisschock hat die deutsche Wirtschaft zwar gebremst, die höheren Preise für Kraftstoffe und Heizöl sind bislang aber kaum auf die übrigen Verbraucherpreise übergesprungen.
Im dritten Quartal hat sich die Erholung vorübergehend verlangsamt. Die Stimmungsindikatoren haben sich zwar weiter aufgehellt, am aktuellen Rand fallen die harten Konjunkturdaten jedoch schwächer aus. Insbesondere das seit Mitte Juli anhaltende Niedrigwasser behindert die Produktion in der Chemischen Industrie. Zugleich belasten die höheren Energiepreise die Kaufkraft und damit den privaten Konsum. Das Bruttoinlandsprodukt dürfte im dritten Quartal lediglich um 0,1 Prozent gegenüber dem Vorquartal gestiegen sein. Mit einer Normalisierung der Pegelstände sollten die Produktionshemmnisse ab dem vierten Quartal nachlassen. Die robuste Nachfrage aus dem Ausland sowie steigende öffentliche Ausgaben für Verteidigung und Infrastruktur stützen dann die weitere Erholung.
Für das Jahr 2027 erwarten die Institute eine Fortsetzung des Aufschwungs. Dieser wird vor allem von der inländischen Verwendung getragen. Der private Konsum dürfte mit den real verfügbaren Einkommen moderat zulegen, und die Wohnungsbauinvestitionen dürften allmählich anziehen. Die private Investitionstätigkeit bleibt insgesamt jedoch wohl schwach. Im Jahr 2028 verliert die Expansion an Tempo. Dabei zeigt sich zunehmend eine strukturelle Grenze des Aufschwungs: Das Erwerbspersonenpotenzial schrumpft demographiebedingt, und das Potenzialwachstum geht weiter zurück. Bereits geringe Zuwachsraten reichen daher künftig aus, um die gesamtwirtschaftlichen Kapazitäten auszulasten.
Die Gemeinschaftsdiagnose wird erarbeitet vom DIW in Berlin, vom ifo Institut in München, vom IfW in Kiel, vom IWH in Halle und vom RWI in Essen.
Preisentwicklung

Verbraucherpreisindex

Definition

Der Verbraucherpreisindex misst die durchschnittliche Preisentwicklung aller Waren und Dienstleistungen, die von privaten Haushalten für Konsumzwecke gekauft werden. Er liefert somit ein Gesamtbild der Teuerung in Deutschland, bei dem alle Haushaltstypen, alle Regionen von Deutschland und sämtliche dort nachgefragten Waren und Dienstleistungen einbezogen sind.
Die Verbraucherpreisindizes für Deutschland und NRW älterer Jahrgänge stellen wir Ihnen auf Anfrage gern zur Verfügung.

Verbraucherpreisindex 2026 für NRW

Seit dem Berichtsmonat Januar 2023 wurde der Verbraucherpreisindex für Nordrhein-Westfalen auf das neue Basisjahr 2020 = 100 umgestellt. Ein unmittelbarer Vergleich mit den bis Dezember 2022 auf alter Basis (2015 = 100) veröffentlichten Ergebnissen ist nicht möglich. Der Landesbetrieb IT.NRW bietet auf seiner Webseite ein Berechnungstool an, mit dem Sie in sekundenschnelle Veränderungsraten des Verbraucherpreisindex NRW zu beliebigen Anfangs- und Endzeitpunkten berechnen können (siehe "Rechenhilfe Verbraucherpreisindex" unter "Weitere Informationen") oder unter der Telefonnummer 0211 9449-3275 oder per E-Mail preise@it.nrw.de.
2026
2020 = 100
Januar 122,4
Februar 122,7
März 124,2
April 124,7
Mai 124,5
Juni 124,0
Juli 125,1
August 125,4
September
Oktober
November
Dezember
Jahresmittel
Quelle: Landesbetrieb Information und Technik Nordrhein-Westfalen (IT.NRW)

Verbraucherpreisindex 2026 für Deutschland

Ab dem Berichtsmonat Januar 2023 wurde der Verbraucherpreisindex für Nordrhein-Westfalen auf das neue Basisjahr 2020 = 100 umgestellt. Bereits veröffentlichte Indexwerte früherer Basisjahre wurden ab Beginn des neuen Basisjahres (Januar 2020) unter Verwendung des aktualisierten Wägungsschemas neu berechnet.
2026
2020 = 100
Januar 122,8
Februar
123,1
März
124,5
April
125,2
Mai
125,0
Juni
124,6
Juli
125,6
August
125,8
September
Oktober
November
Dezember
Jahresmittel
Quelle: Statistisches Bundesamt Deutschland