Konjunkturbericht Herbst 2026
Konjunktur auf unsicherem Fundament
Im Herbst 2026 bleibt die Stimmung in der regionalen Wirtschaft insgesamt verhalten. Im Branchendurchschnitt zeigen sich die Unternehmen mit ihrer aktuellen Geschäftslage per Saldo zwar weitestgehend zufrieden, allerdings deutlich weniger als zuletzt. Die erhoffte Trendwende bei den Umsätzen ist bislang ausgeblieben. Die teilweise verzeichneten leichten Umsatzsteigerungen dürften häufig weniger auf eine tatsächliche Belebung der Nachfrage als vielmehr auf die Weitergabe gestiegener Kosten und die infolge der jüngsten Inflationstendenzen vorgenommenen Preiserhöhungen zurückzuführen sein.
Die Zuversicht kehrt jedoch langsam zurück, die allgemeinen Geschäftserwartungen haben sich nach dem deutlichen Einbruch im Frühsommer wieder ein wenig aufgehellt. Aktuell rechnen mehr Unternehmen mit einer positiven Geschäftsentwicklung, während zugleich weniger einen Rückgang ihrer Geschäftstätigkeit erwarten. Angesichts weiterhin schwieriger struktureller Rahmenbedingungen, hoher Energiepreise und schwacher Inlandsnachfrage bleibt der Optimismus allerdings begrenzt. Der IHK-Konjunkturklimaindex, der die Beurteilung der aktuellen Geschäftslage und der Geschäftserwartungen in einem Wert zusammenfasst, ist aufgrund der verbesserten Perspektiven von 101 Punkten im Frühsommer auf aktuell 107 Punkte gestiegen.
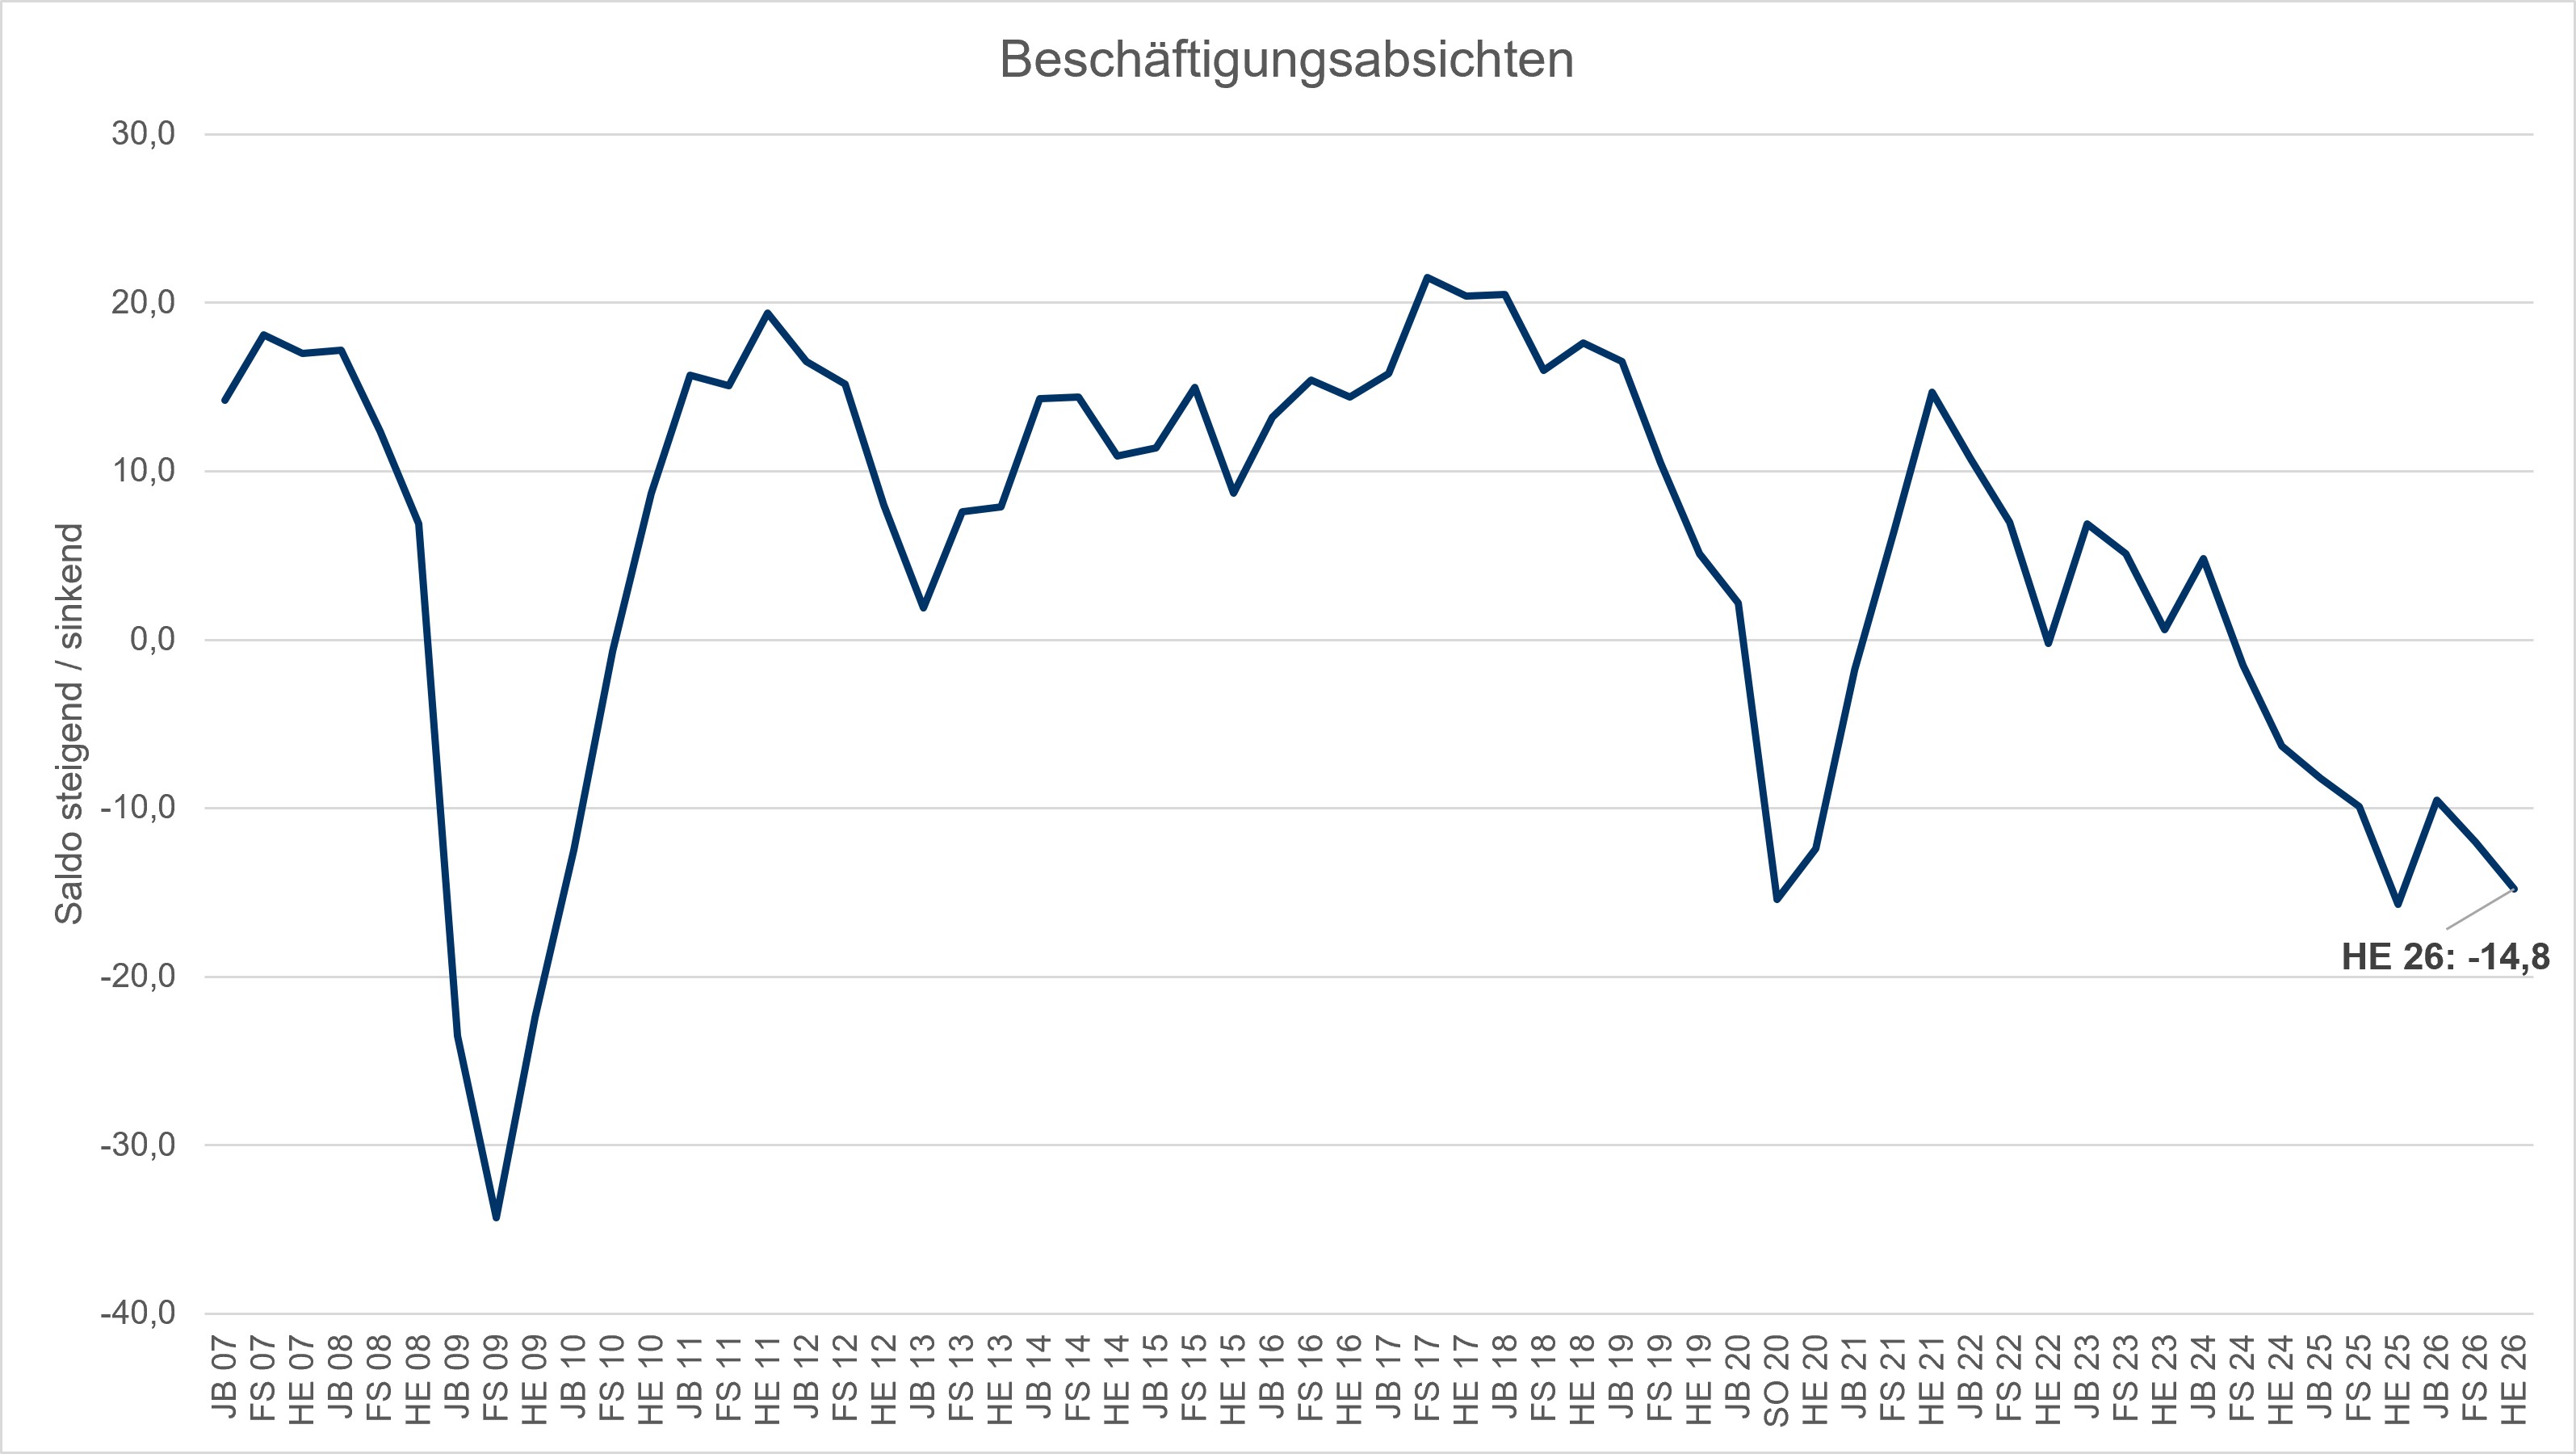
Die verbesserten Geschäftsaussichten wirken sich jedoch kaum auf die Beschäftigung und Investitionen aus. Zwar ist die Investitionsbereitschaft etwas gestiegen, sie liegt jedoch weiterhin im Minus. Hinzu kommt, dass die Unzufriedenheit mit den wirtschaftspolitischen Rahmenbedingungen wieder zugenommen hat. Die Ungewissheit darüber, ob die dringend notwendigen Verbesserungen am Standort Deutschland tatsächlich umgesetzt werden, erschwert verlässliche Kalkulationen. Und ohne Planungssicherheit bleiben Investitionen aus. Auch auf dem Arbeitsmarkt sind daher in nächster Zeit keine positiven Impulse zu erwarten. Seit mittlerweile mehr als zwei Jahren wurden per Saldo über alle Wirtschaftszweige hinweg keine neuen Stellen mehr geschaffen. Während aktuell weiterhin nur etwa jeder zehnte Betrieb mit einem Beschäftigungsaufbau rechnet, erwarten inzwischen noch mehr Unternehmen als im Frühsommer einen Stellenabbau.
Die Umfrage fand im Zeitraum vom 14. September bis 01. Oktober 2026 statt. Von insgesamt 1.119 angeschriebenen Unternehmen beteiligten sich 318 an der Befragung.
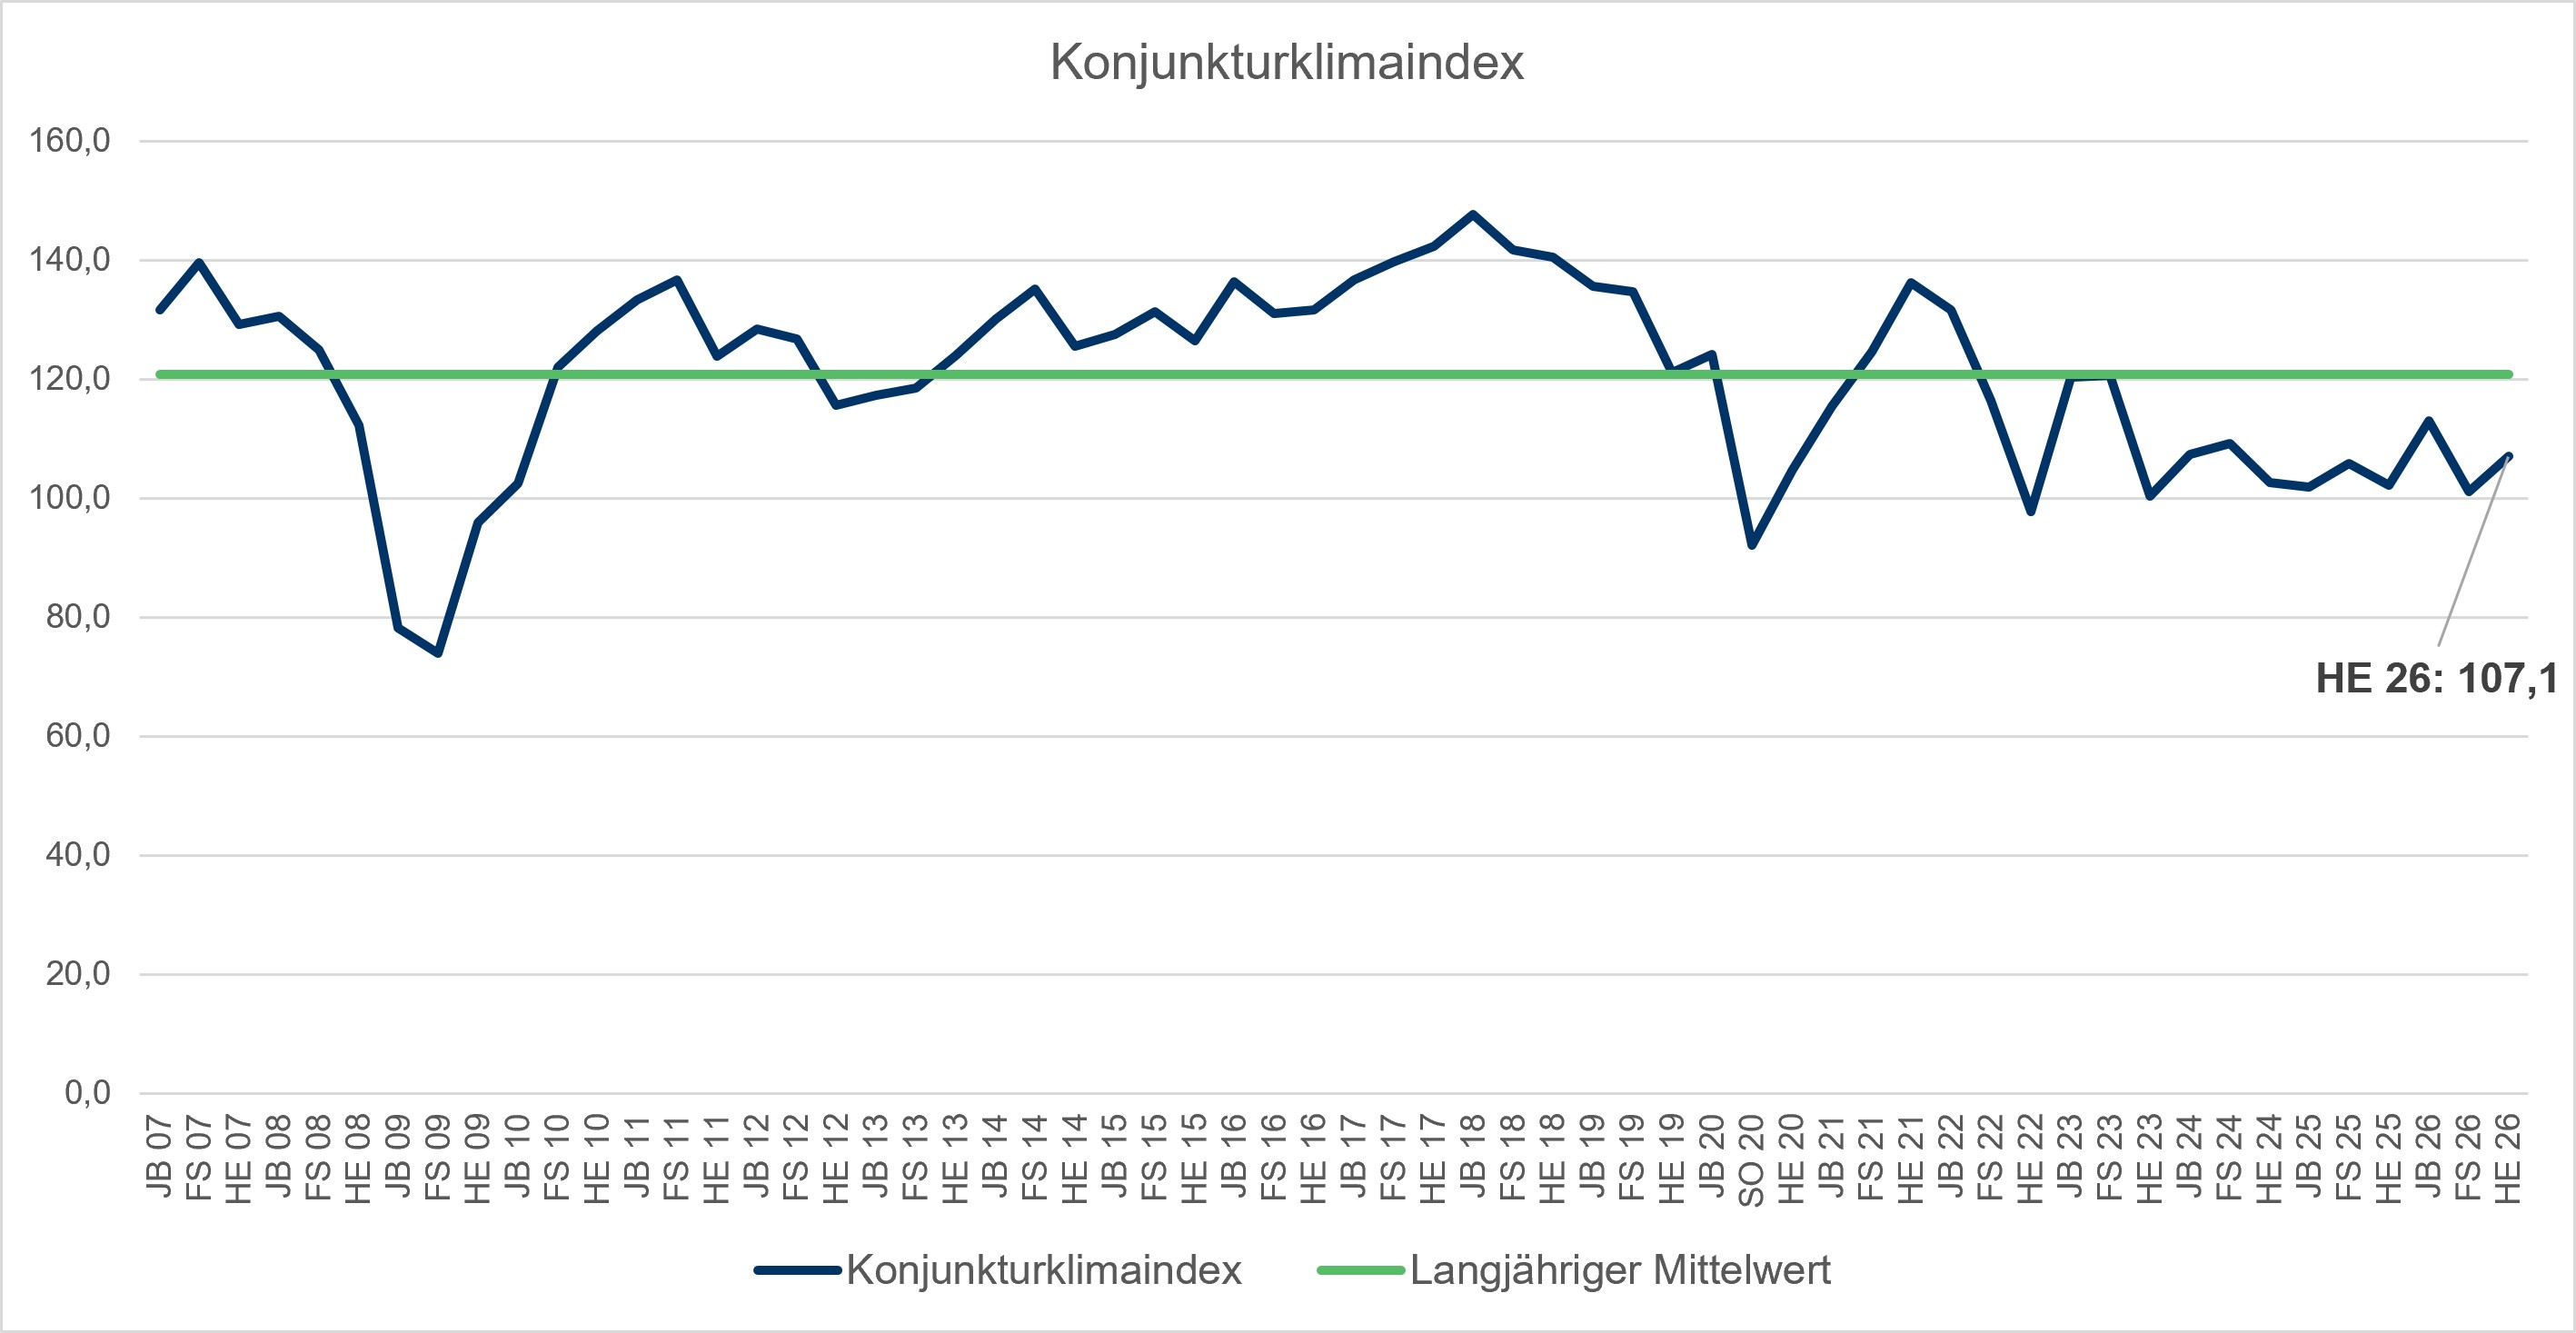
Der IHK-Konjunkturklimaindikator wird berechnet als geometrisches Mittel der Lage- und Erwartungssalden und stellt den konjunkturellen Gesamtzustand der regionalen Wirtschaft dar. Der Indikator kann zwischen den Werten 0 und 200 schwanken. Je höher der Wert, desto besser ist das Konjunkturklima.
Geschäftslage
Im Herbst 2026 zeigt sich die regionale Wirtschaft im Branchendurchschnitt mit ihrer aktuellen Geschäftslage per Saldo weiterhin zufrieden, allerdings deutlich weniger als zuletzt. Der Anteil der Unternehmen, die ihre aktuelle Geschäftslage als gut bewerten, ist von 32 % auf 26 % gesunken. Gleichzeitig beurteilen 55 % der Betriebe ihre Gesamtsituation als zufriedenstellend, vier Prozentpunkte mehr als vier Monate zuvor. Der Anteil der Unternehmen mit einer negativen Einschätzung ist um zwei Prozentpunkte auf 19 % gestiegen. Damit hat sich der Geschäftslagesaldo von plus 15 Punkten im Frühsommer auf derzeit plus 7 Punkte mehr als halbiert. Wieder erfreulicher entwickelten sich im Branchendurchschnitt die Auftragseingänge. Steigende und fallende Ordereingänge halten sich inzwischen die Waage. Der Auftragseingangssaldo hat sich von minus 9 auf 0 Punkte verbessert. Ein ähnliches Bild zeigt sich bei der Umsatzentwicklung: Jeweils 32 % der Unternehmen berichten von steigenden beziehungsweise sinkenden Umsätzen. Positive Salden bei der Lagebewertung verzeichnen die Industrie und die Bauwirtschaft sowie – wenn auch deutlich abgeschwächt – der Dienstleistungssektor. Im Groß- und Einzelhandel hält die angespannte Situation dagegen weiter an.
Geschäftserwartungen
Im Herbst 2026 haben sich die Geschäftserwartungen für die kommenden zwölf Monate nach dem ausgeprägten Pessimismus infolge des Nahost-Konflikts im Branchendurchschnitt wieder aufgehellt. 8 Prozentpunkte mehr Unternehmen rechnen mit einer positiven Geschäftsentwicklung, während 9 Prozentpunkte weniger einen Rückgang ihrer Geschäftstätigkeit erwarten. Der Saldo der Geschäftserwartungen ist damit von minus 11 Punkten im Frühsommer auf aktuell plus 6 Punkte gestiegen. Zudem fallen die Umsatz- und Exporterwartungen optimistischer aus. Allerdings zeigt sich die Wirtschaft nicht in allen Branchen gleichermaßen zuversichtlich. Während in der Industrie und im Dienstleistungssektor die Optimisten die Skeptiker überwiegen, rechnen Baugewerbe und Einzelhandel mehrheitlich mit einer negativen Geschäftsentwicklung.
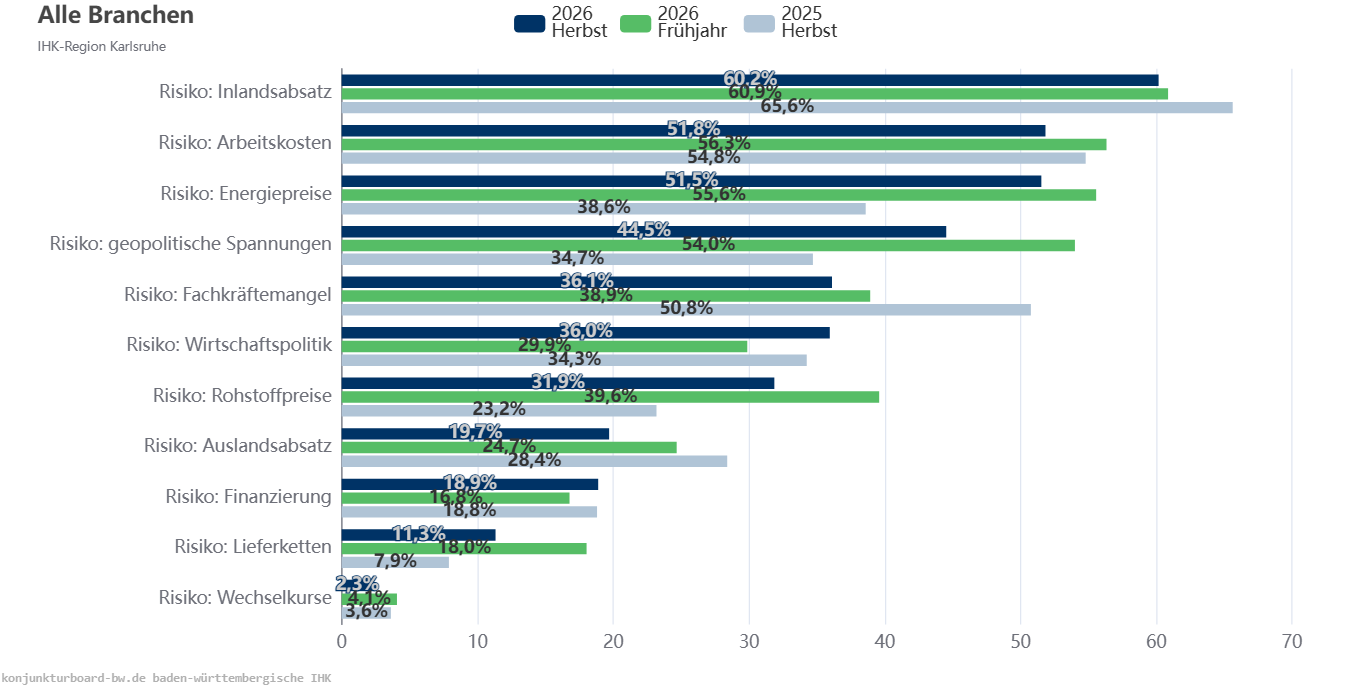
Das zentrale Geschäftsrisiko bleibt mit rund 60 % der Nennungen die schwache Inlandsnachfrage. Hohe Energiepreise und möglicherweise weiter steigende Arbeitskosten bereiten jeweils 52 % der Betriebe Sorgen. Es folgen die eventuell länger anhaltenden Auswirkungen der weltweiten geopolitischen Spannungen mit 45 % der Nennungen (zuvor 54 %). Der Fachkräftemangel ist dagegen weiter in den Hintergrund getreten. Aktuell sehen ihn 36 % der Unternehmen als Geschäftsrisiko an (Frühsommer 2026: 39 %). Gestiegene Rohstoff- und Materialpreise nennen 32 % der Betriebe, ein Rückgang um 8 Prozentpunkte. Auch die Sorge vor ausbleibenden oder verzögerten Lieferungen hat insgesamt abgenommen: Nur noch 11 % der Unternehmen nennen dieses Risiko, nach 18 % im Frühsommer. Im Großhandel bleibt das Thema allerdings deutlich relevanter: Hier sehen 32 % der Unternehmen Lieferengpässe als Risiko, in der Industrie sind es 28 % (Frühsommer 2026: 39 % bzw. 41 %). Mehrfachnennungen waren möglich.
Beschäftigung
Die Lage am regionalen Arbeitsmarkt bleibt angespannt, eine nur kraftlose Herbstbelebung sorgt kaum für Besserung. Im September 2026 waren im IHK-Bezirk Karlsruhe 27.462 Personen erwerbslos gemeldet, 200 Personen bzw. 0,7 % weniger als im August. Die Arbeitslosigkeit befindet sich damit nahezu auf dem Niveau des Vorjahres (plus 6 Erwerbslose). Die Arbeitslosenquote bleibt mit 4,6 % gegenüber dem Vormonat und dem Vorjahresmonat unverändert (Baden-Württemberg: 4,7 %, Deutschland: 6,4 %). Die der Arbeitsagentur Karlsruhe-Rastatt gemeldeten offenen Stellen liegen aktuell bei 7.051, 410 Stellen weniger als im September 2025 (minus 5,5 %).
Trotz gestiegener Zuversicht bleiben die Beschäftigungspläne der Unternehmen mehr als zurückhaltend. Der Saldo der Beschäftigungserwartungen sinkt von minus 12 auf minus 15 Punkte. Im Herbst 2026 gehen weiterhin nur 11 % der Unternehmen von einem Personalaufbau in den kommenden zwölf Monaten aus, 26 % nach zuvor 23 % rechnen damit, dass die Zahl ihrer Beschäftigten in der nächsten Zeit sinken wird. Die Erwartung geringerer Mitarbeiterzahlen zieht sich quer durch alle großen Wirtschaftszweige.
Neben der nach wie vor vorhandenen Konjunkturschwäche sorgt auch der demografische Wandel für eine sinkende Personaldecke. Das allmähliche Ausscheiden der geburtenstarken Jahrgänge trifft auf die schwierige Suche nach Fachkräften. Rund 42 % der Unternehmen, die freie Stellen besetzen möchten, berichten von einer aktuell erfolglosen Suche nach passenden Arbeitskräften. Insbesondere Mitarbeiter mit abgeschlossener Berufsausbildung (71 %) oder mit einem passenden Weiterbildungsabschluss (35 %) werden vergeblich gesucht. Etwa jeder dritte Betrieb sucht erfolglos nach zum Stellenprofil passenden Fach- und Hochschulabsolventen. Knapp 9 Prozent finden keine Ausbildungsanfängerinnen und -anfänger.
Investitionen
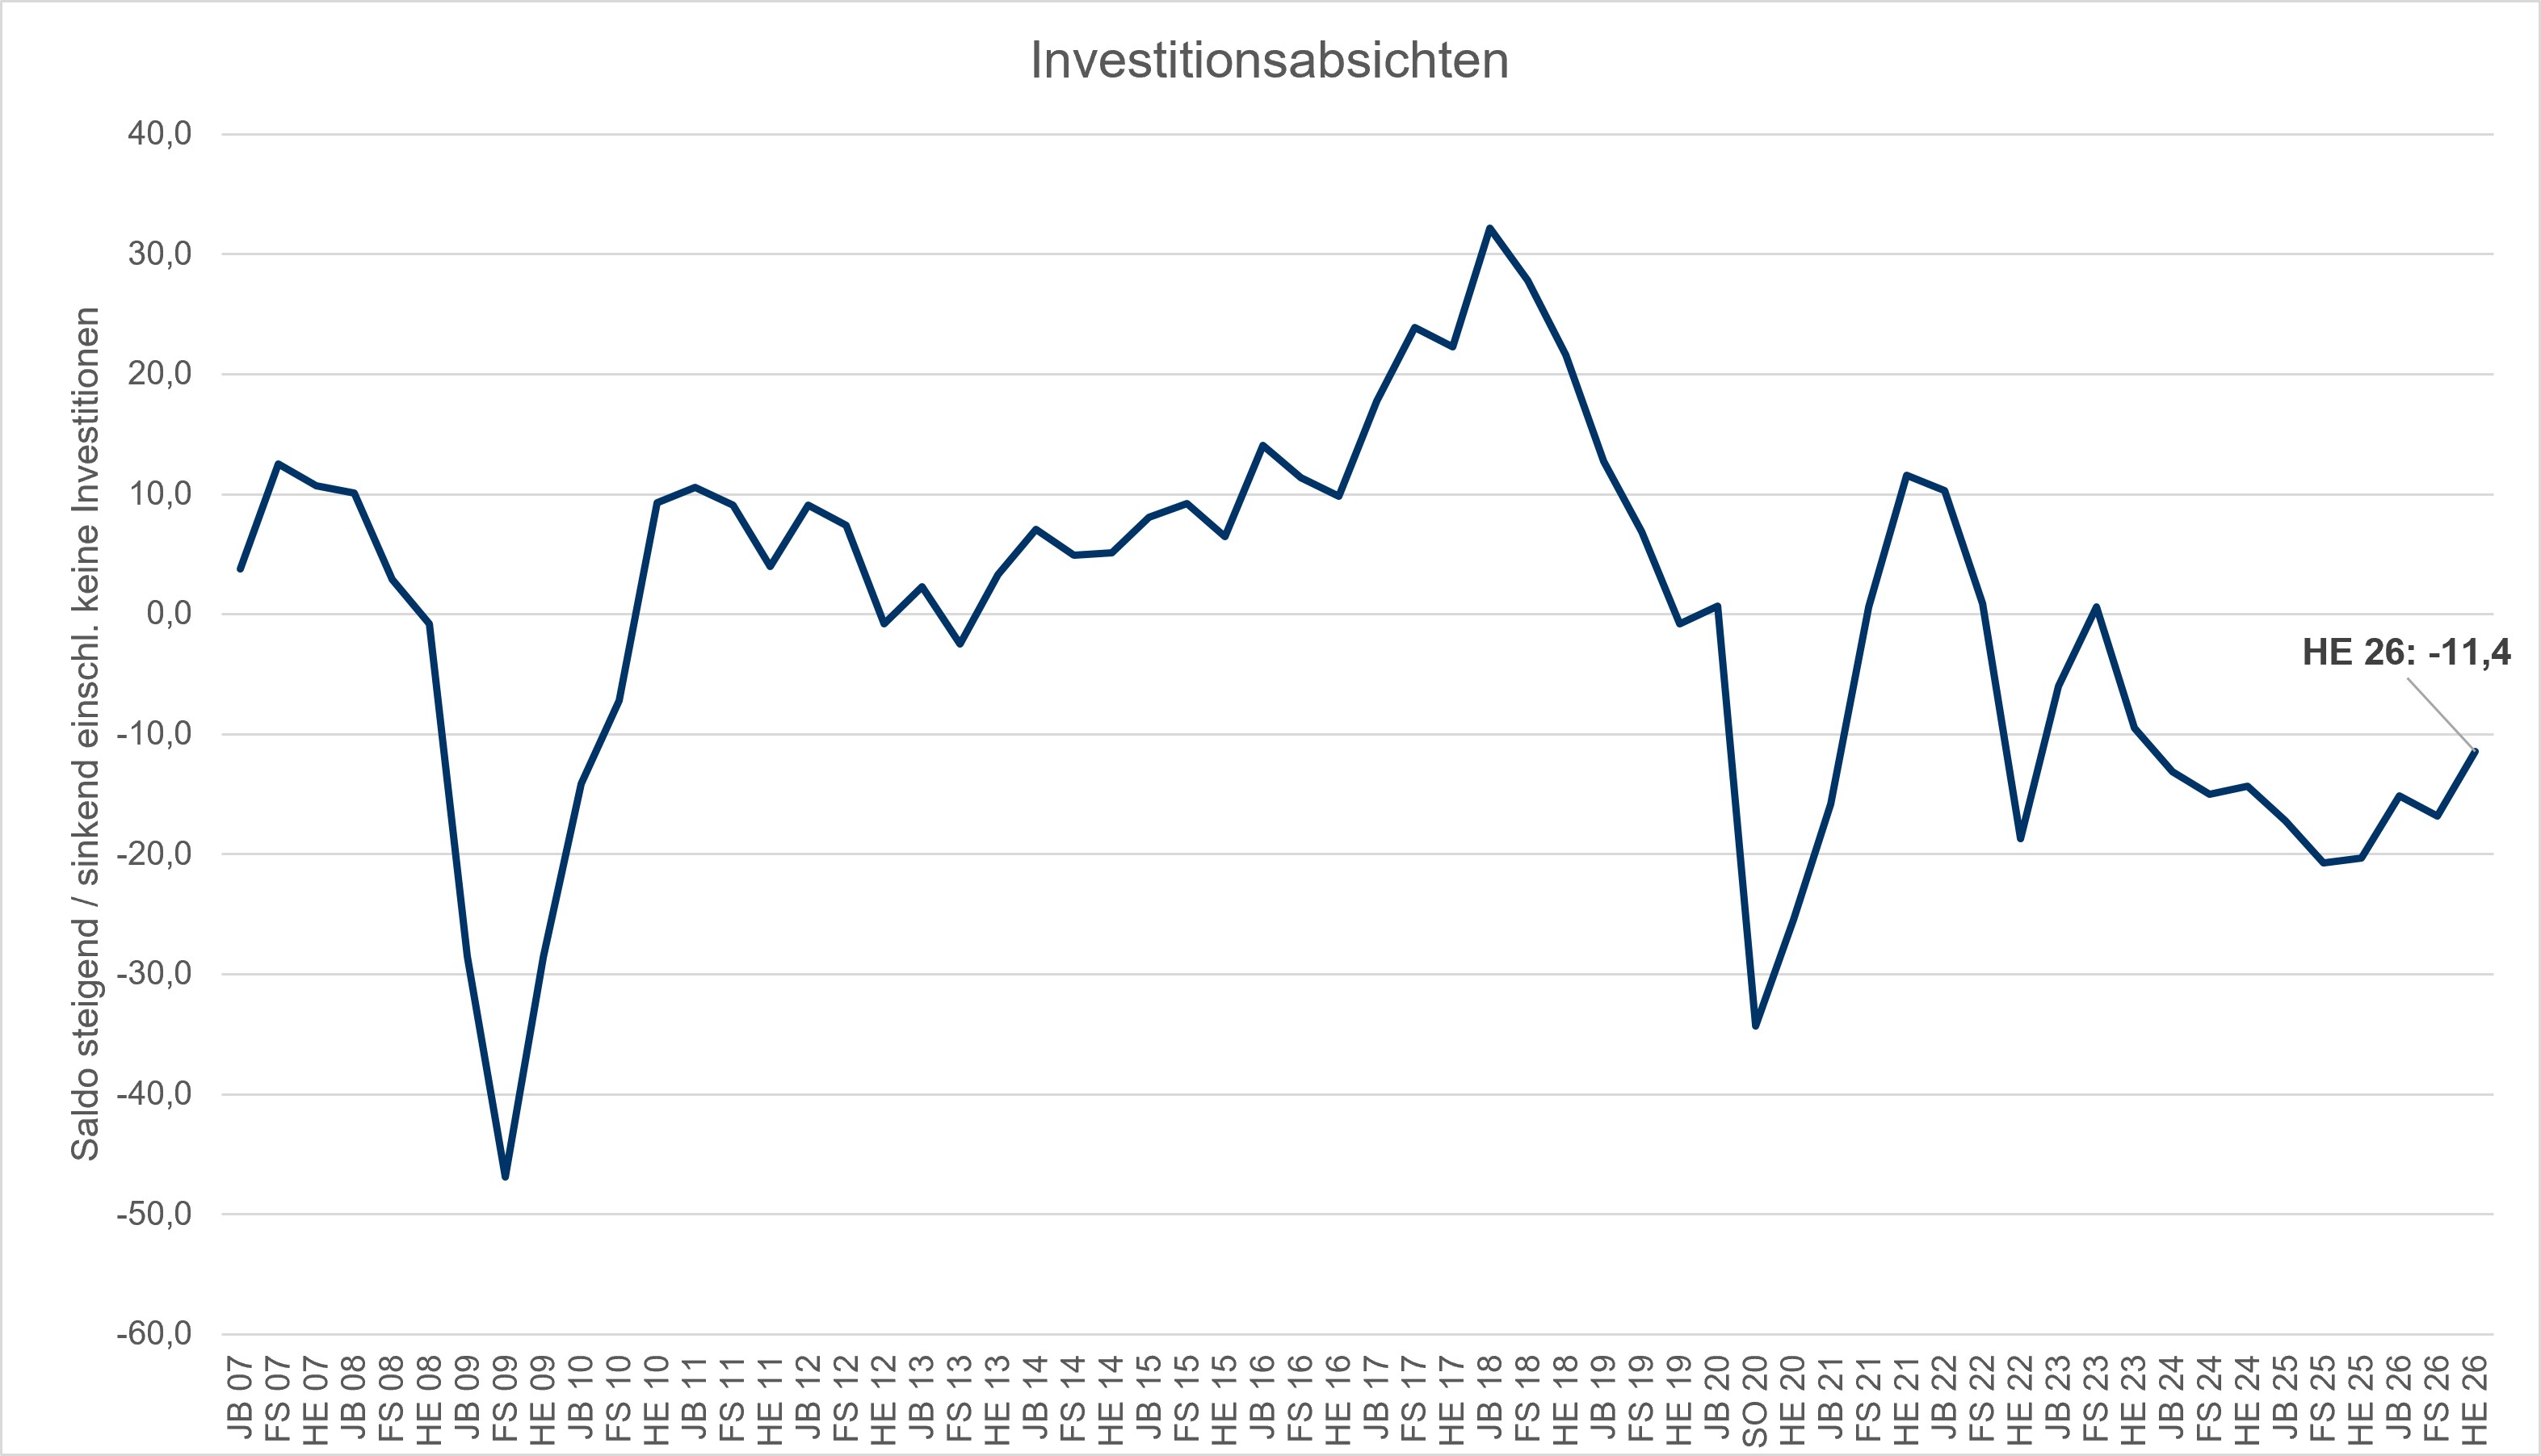
An der seit nunmehr drei Jahre währenden negativen Investitionsbereitschaft haben die derzeit etwas optimistischeren Erwartungen jedoch nur wenig geändert. Der Investitionssaldo liegt derzeit bei minus 11 Punkten und hat sich damit gegenüber dem Frühsommer 2026 (minus 17 Punkte) zwar verbessert, bleibt aber weiterhin deutlich negativ. Aktuell planen 22 % der Betriebe, in den kommenden zwölf Monaten im Inland mehr zu investieren (Frühsommer 2026: 20 %). 44 % wollen ihre Ausgaben aus heutiger Sicht auf dem bisherigen Niveau halten, während rund ein Drittel geringere oder gar keine Investitionen vorsieht.
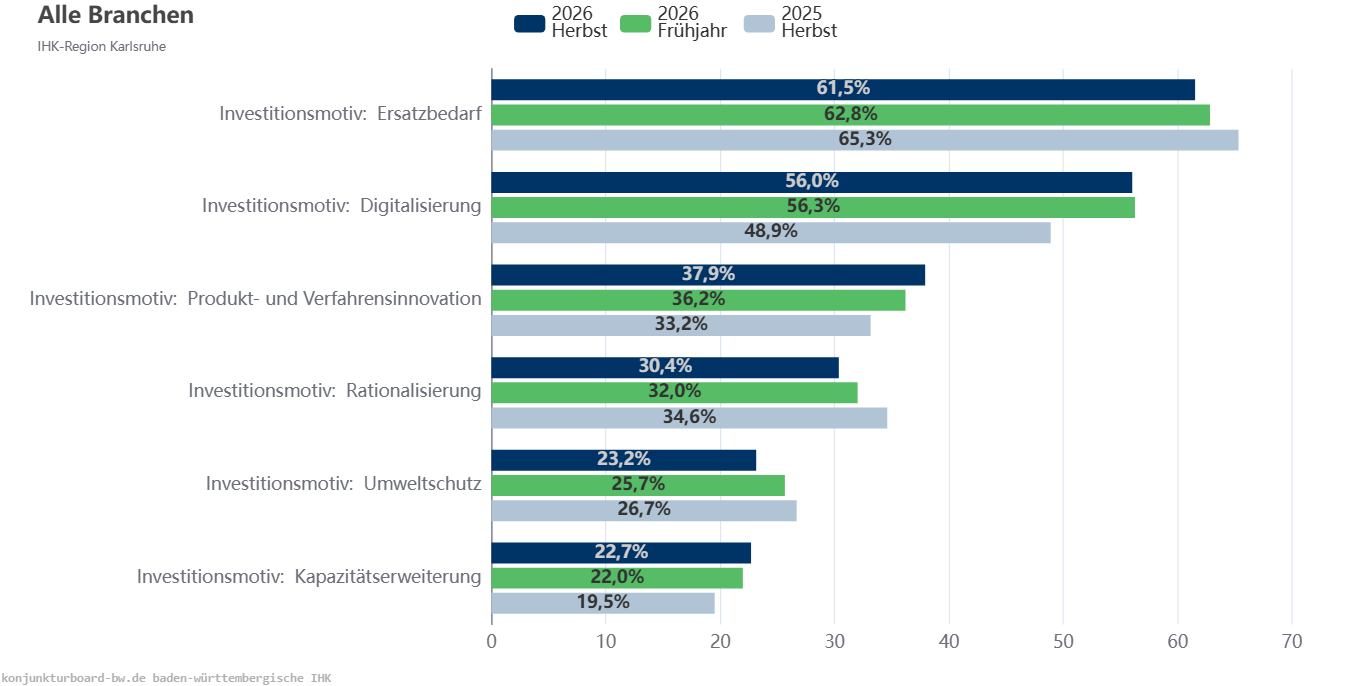
Am häufigsten investieren die Betriebe in den Ersatz bestehender Anlagen und Geräte. Mit 56 % der Nennungen ist die Weiterentwicklung der unternehmensinternen Digitalisierung das zweithäufigste Investitionsmotiv. 38 % der Betriebe planen Investitionen in Produkt- oder Prozessinnovationen. Drei von zehn Unternehmen sehen (weitere) Rationalisierungsmaßnahmen vor. Investitionen in Umweltschutz und Energieeffizienz stehen bei 23 % der Unternehmen auf der Agenda. Ebenfalls 23 % der Betriebe planen Kapazitätserweiterungen. Mehrfachnennungen waren möglich.
Industrie
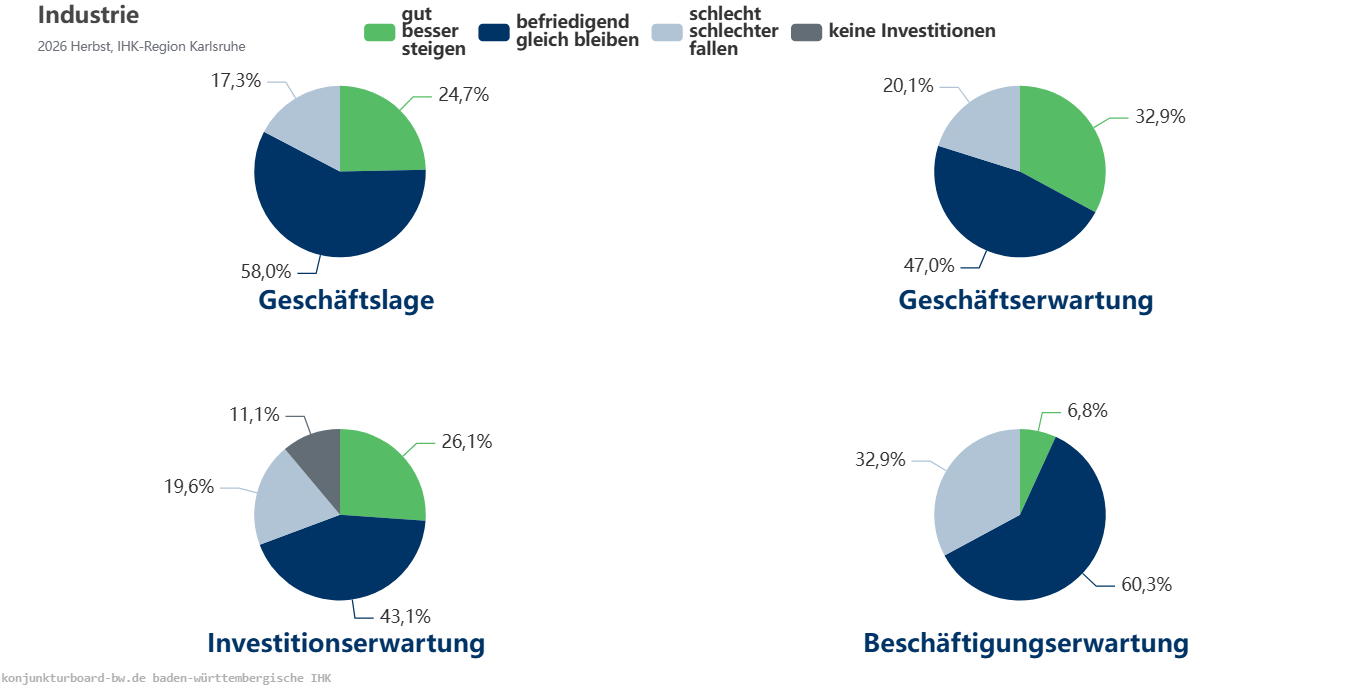
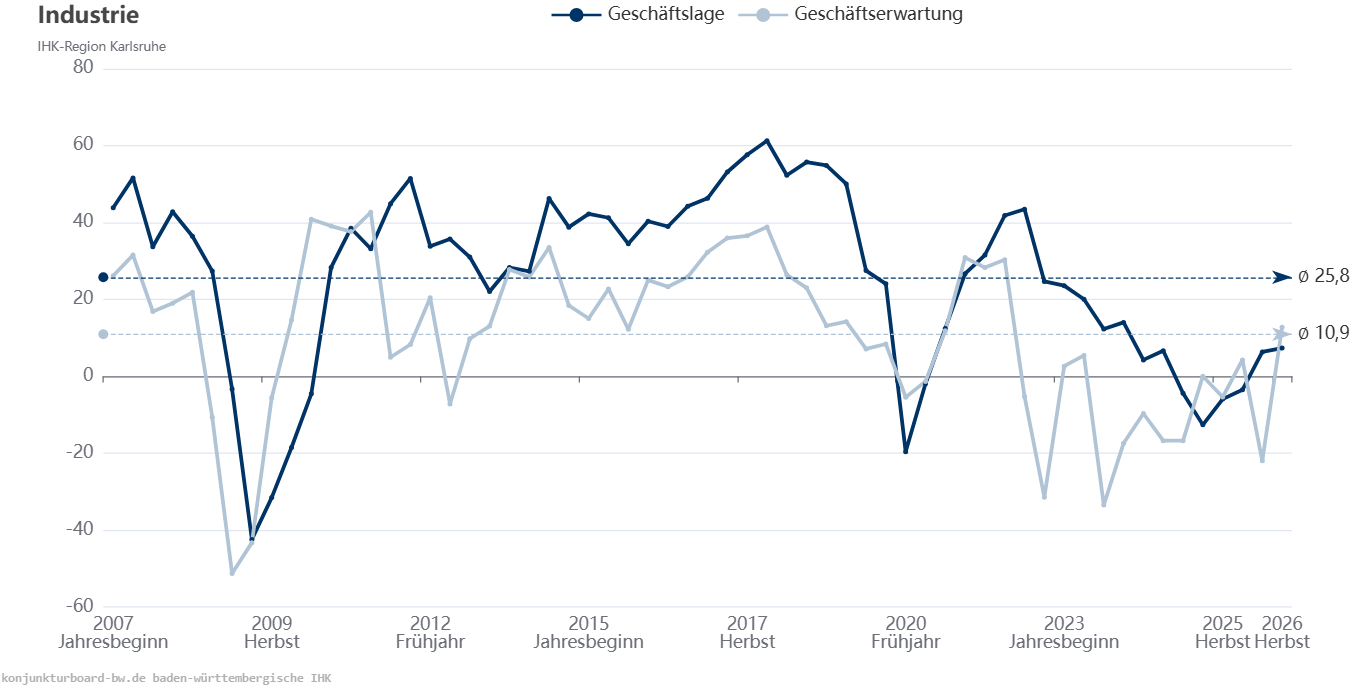
In der regionalen Industrie hat sich die Geschäftslage im Herbst 2026 weiter stabilisiert. Weiterhin bewerten 25 % der Betriebe ihre aktuelle Lage als gut. Der Anteil der Unternehmen in einer kritischen Gesamtsituation ist von 19 % auf 17 % zurückgegangen. Der negative Trend bei den Inlandsumsätzen hat über die Sommermonate allerdings angehalten. Der Umsatzsaldo im Inland verharrt bei minus 13 Punkten. Bei den Auslandserlösen zeigt sich hingegen eine Verbesserung: Der Saldo ist von minus 13 Punkten auf plus 2 Punkte gestiegen. Dabei ist eine sehr heterogene Entwicklung zu verzeichnen: 34 % der Unternehmen melden steigende, gleichzeitig 32 % sinkende Auslandsumsätze. Bei den Auftragseingängen hat sich die Lage etwas entspannt. Weniger Unternehmen melden sinkende Inlandsorder, so dass der Saldo von minus 16 Punkten auf minus 10 Punkte gestiegen ist. Auch bei den Bestellungen aus dem Ausland verbuchte ein geringerer Anteil einen Rückgang. Der Ordersaldo verbesserte sich von minus 8 Punkten auf plus 3 Punkte.
In die Erwartungen der Industrieunternehmen für die kommenden zwölf Monate ist wieder mehr Hoffnung eingekehrt. Ein Drittel der Betriebe rechnet mit besseren Geschäften (zuvor 9 %), jeder fünfte Betrieb mit einem Rückgang der Geschäftstätigkeit (zuvor 32 %). Risiken bestehen jedoch weiterhin. Geopolitische Spannungen, nicht nur im Nahen Osten, führen teilweise weiterhin zu Verzögerungen, Umleitungen und Engpässen bei Vorprodukten. Gleichzeitig treiben die hohen Preise bei Energie und Rohstoffen die Kosten für Produktion und Logistik in die Höhe. Hinzu kommt eine schwache Inlandsnachfrage. Zwei Drittel der Betriebe sehen diese als Geschäftsrisiko. Während die Beschäftigungspläne per Saldo nahezu unverändert auf Personalabbau ausgerichtet sind, zeigen sich bei den Investitionsabsichten erste Verbesserungstendenzen.
Exporterwartungen
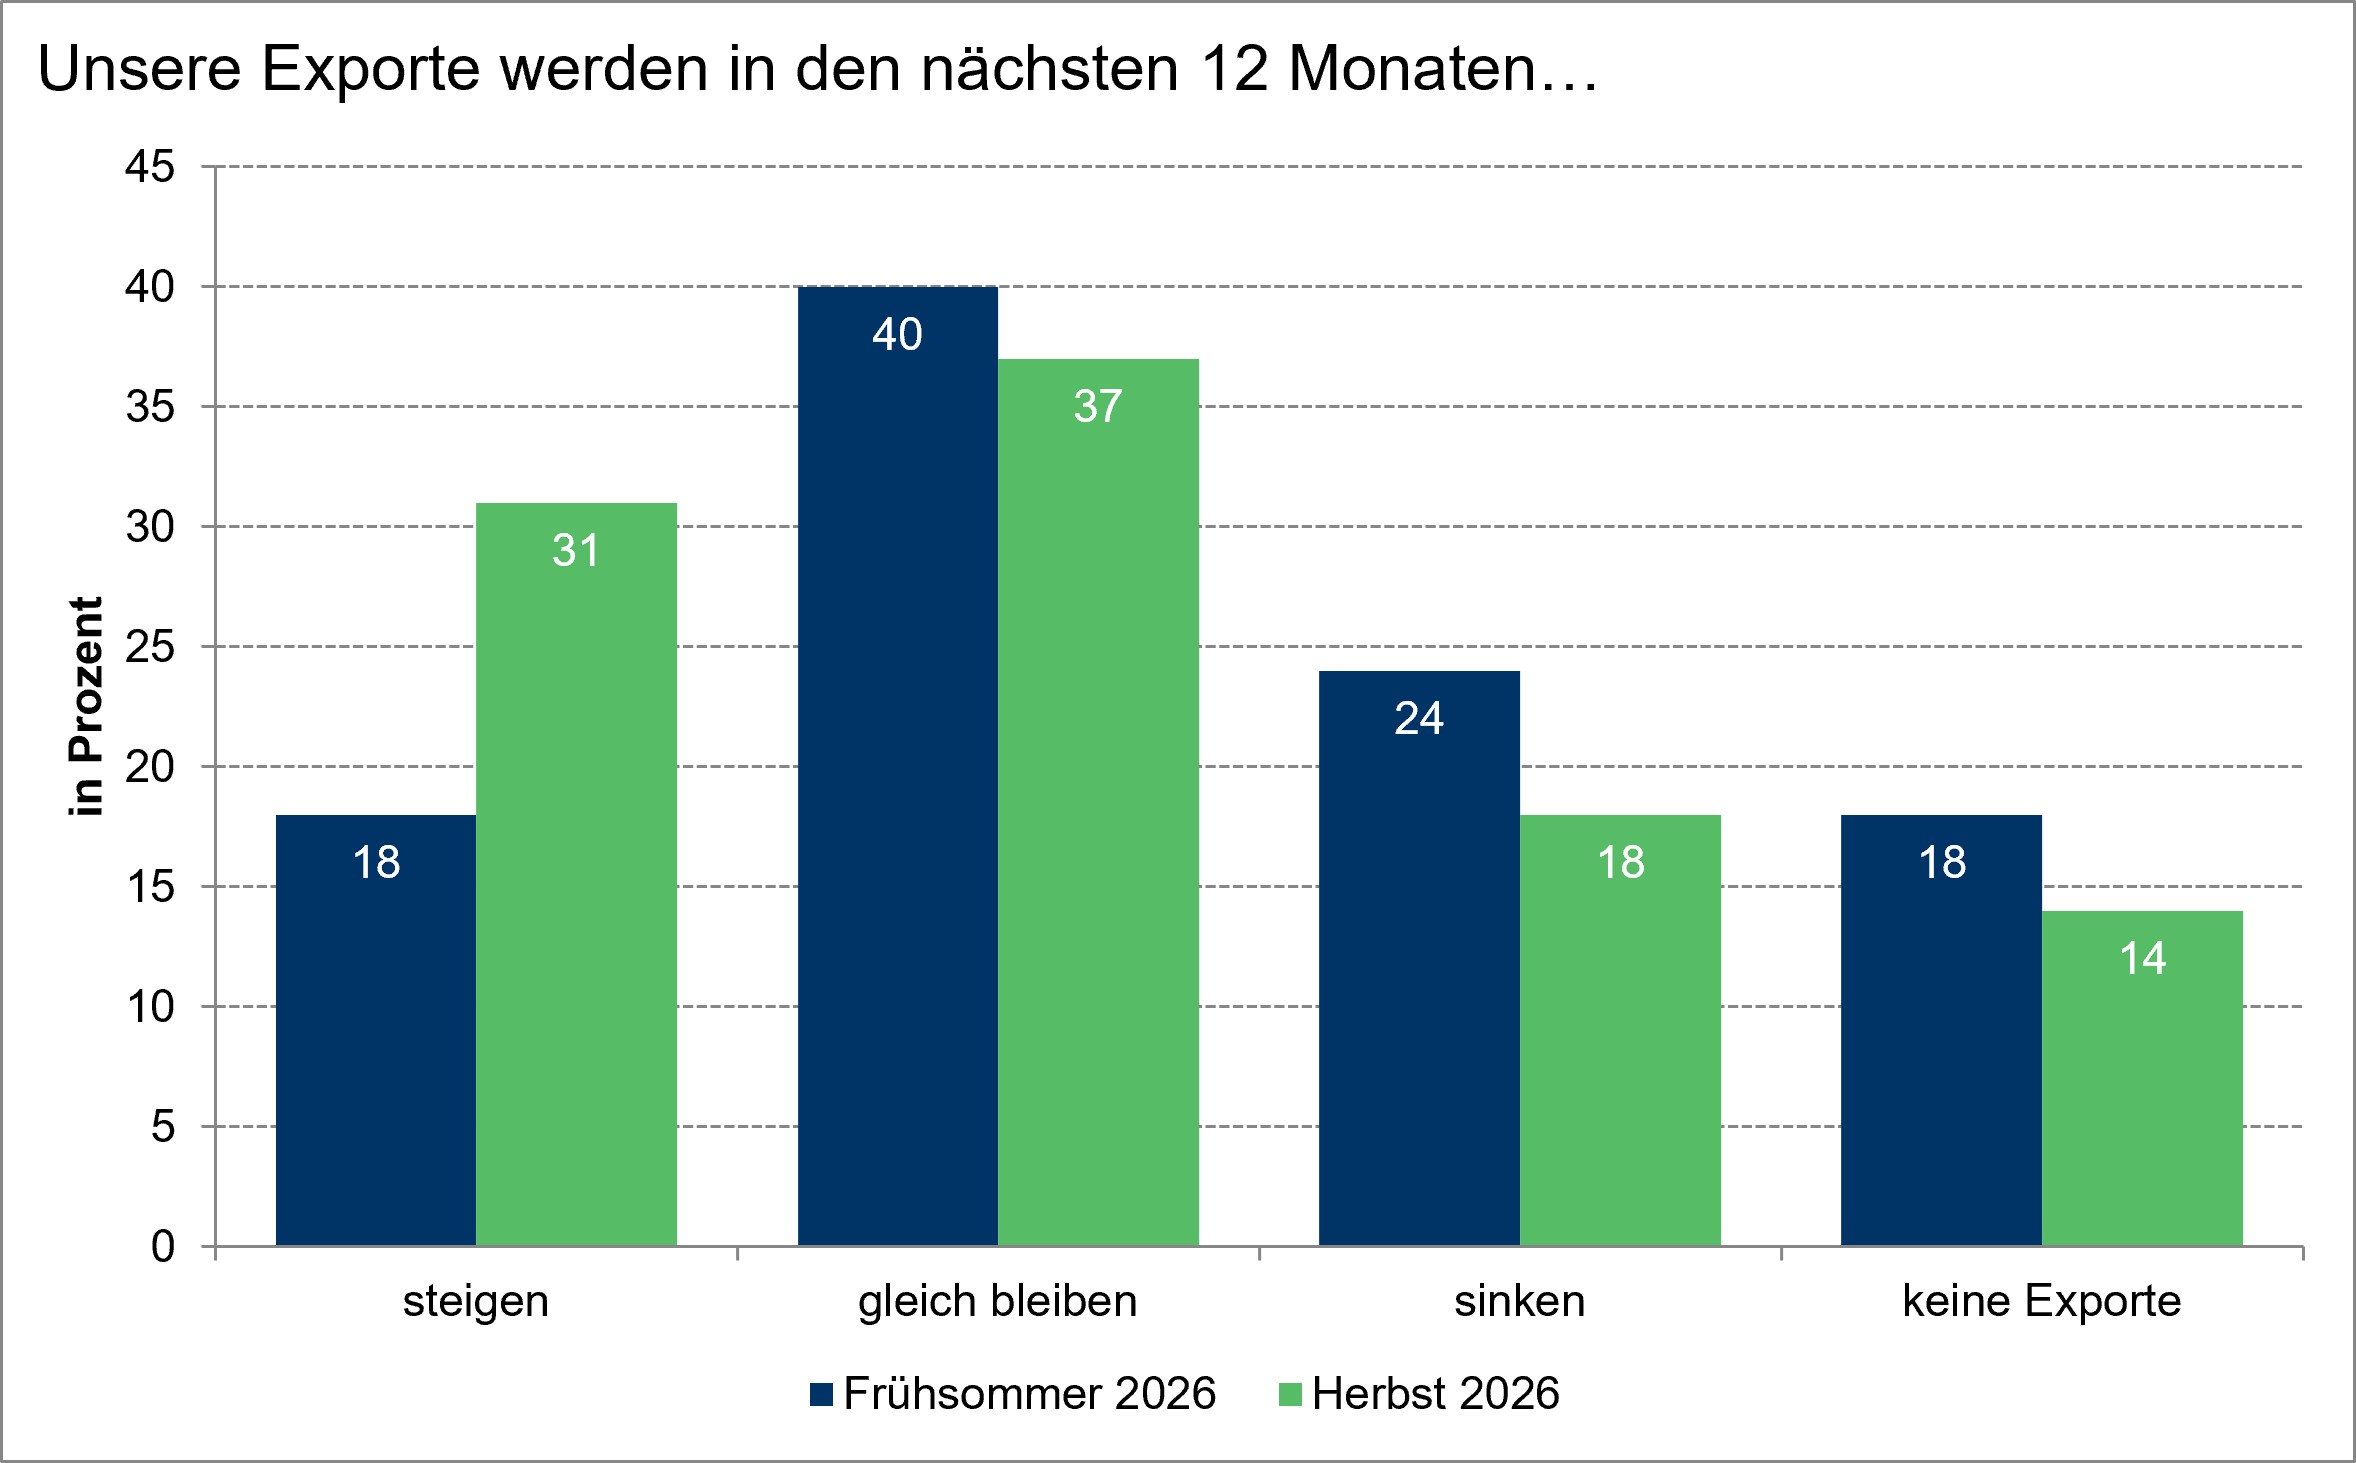
Trotz weiterhin schwieriger Bedingungen wie höheren Zöllen, Marktabschottungen und geopolitischen Konflikten in wichtigen Auslandsmärkten schauen die international tätigen Industrieunternehmen im Herbst 2026 wieder zuversichtlicher auf ihr Auslandsgeschäft. Zum Einen sehen weniger Betriebe als im Frühsommer die Auslandsnachfrage als ein Geschäftsrisiko an. Zum Anderen sind die Exporterwartungen spürbar gestiegen. Während im Frühsommer nur noch 18 % der Unternehmen von steigenden Ausfuhren ausgingen, zeigen sich aktuell 31 % der Exporteure in dieser Hinsicht optimistisch. Der Anteil der Unternehmen, die ein stabiles Exportniveau erwarten, ist hingegen leicht von 40 % auf 37 % gesunken. Mit einem rückläufigen Auslandsgeschäft rechnen derzeit 18 % der Unternehmen nach 24 % vier Monate zuvor. 14 % der Betriebe werden in der nächsten Zeit voraussichtlich keine Exporte tätigen. Im Frühsommer 2024 lag dieser Anteil noch bei 18 %.
Bauindustrie
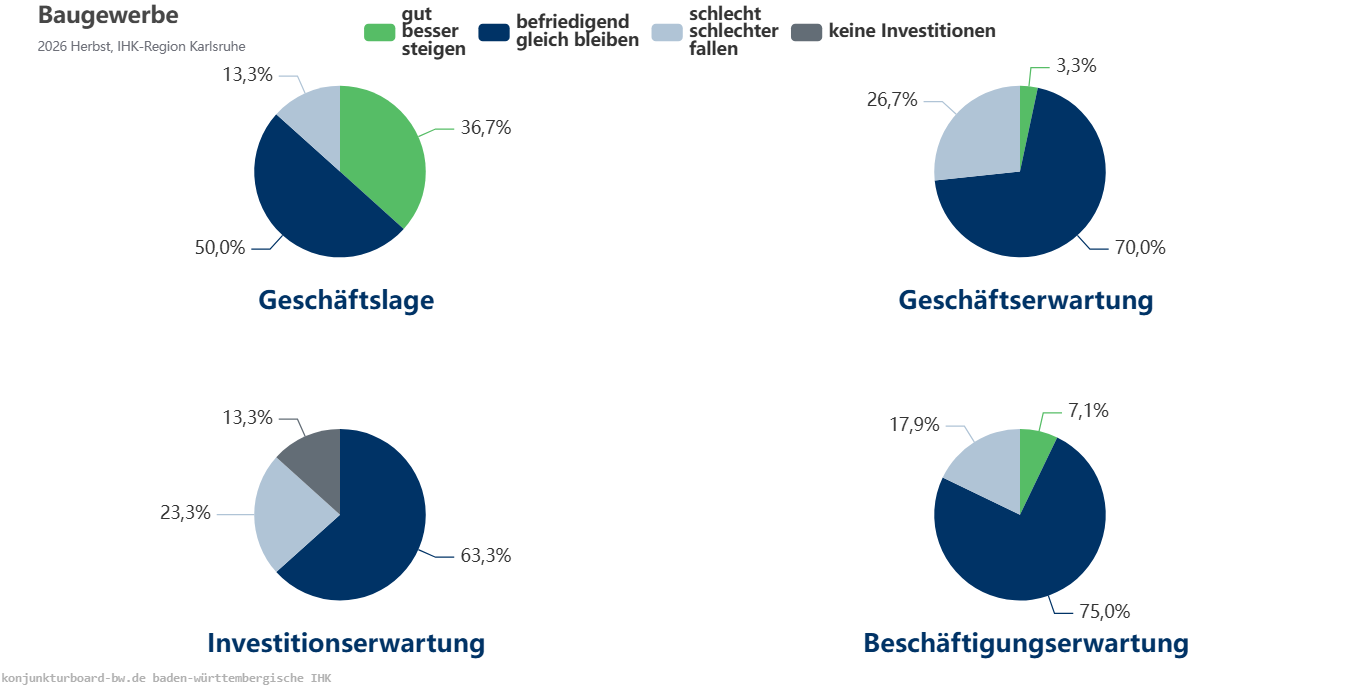
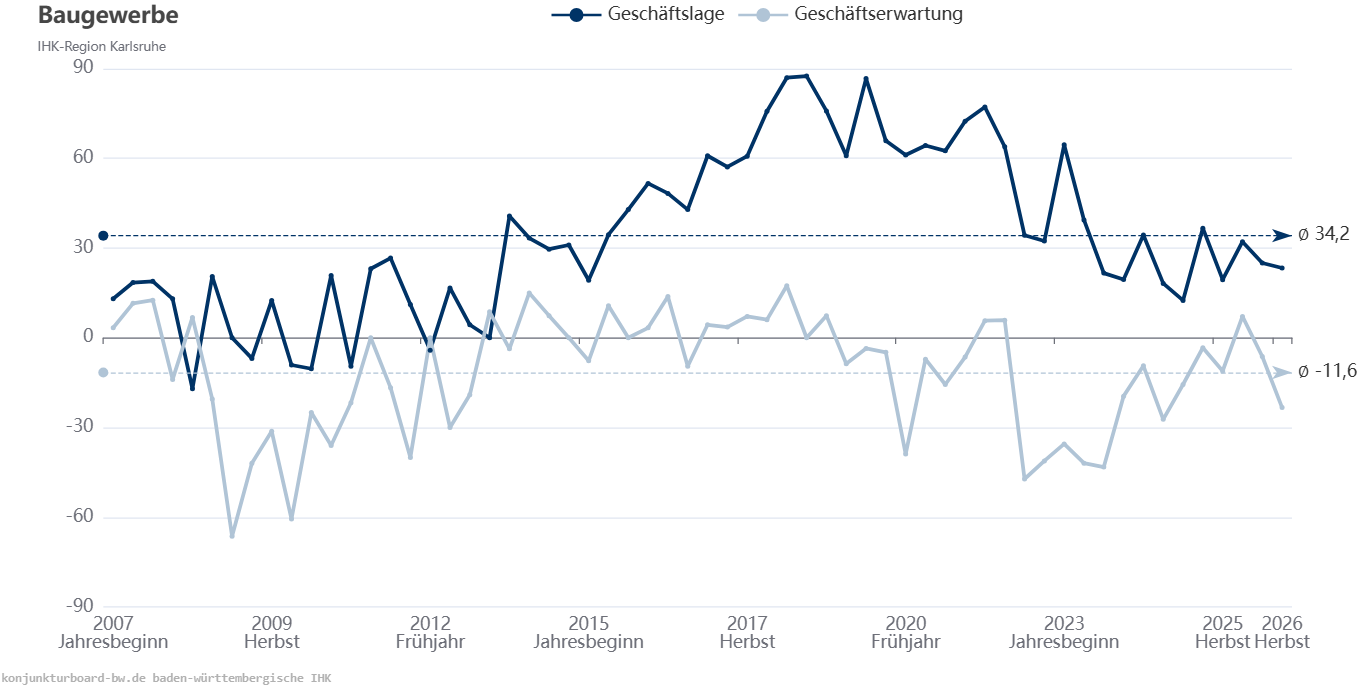
Die regionale Bauindustrie meldet im Herbst 2026 eine gegenüber dem Frühsommer nahezu unveränderte Geschäftslage. Aktuell bewerten 37 % der Betriebe ihre Geschäftssituation als gut (zuvor 38 %), während der Anteil der negativen Einschätzungen unverändert bei 13 % liegt. Die Bauproduktion ist in den Sommermonaten per Saldo zwar deutlich gestiegen, zugleich berichten jedoch weniger Unternehmen als noch im Frühsommer von einer guten Ertragslage. Steigende Kosten für Material, Energie, Transport und Löhne treffen auf eine weiterhin schwache Nachfrage und setzen die Gewinnmargen zunehmend unter Druck. Während die Auftragslage im Wohnungsbau aktuell stagniert (die Anteile der Betriebe mit steigenden bzw. sinkenden Auftragseingängen halten sich inzwischen die Waage, nachdem die Auftragseingänge im Frühsommer noch deutlich rückläufig waren), setzt sich im Straßen- und Tiefbau sowie im Öffentlichen und Gewerblichen Hochbau die negative Entwicklung fort. In den beiden Hochbausparten fällt der Rückgang allerdings inzwischen weniger stark aus als noch im Frühsommer. Mit Blick auf die kommenden zwölf Monate zeigen sich die Unternehmen dennoch zunehmend pessimistisch. Zu den zentralen Belastungsfaktoren zählen insbesondere die stark gestiegenen Energie- und Rohstoffpreise, die die Wirtschaftlichkeit vieler Projekte unter Druck setzen, sowie der anhaltende Fachkräftemangel. Entsprechend nimmt die Investitionsbereitschaft weiter ab. Auch bei den Beschäftigungsplanungen zeigen sich die Unternehmen zurückhaltend.
Großhandel
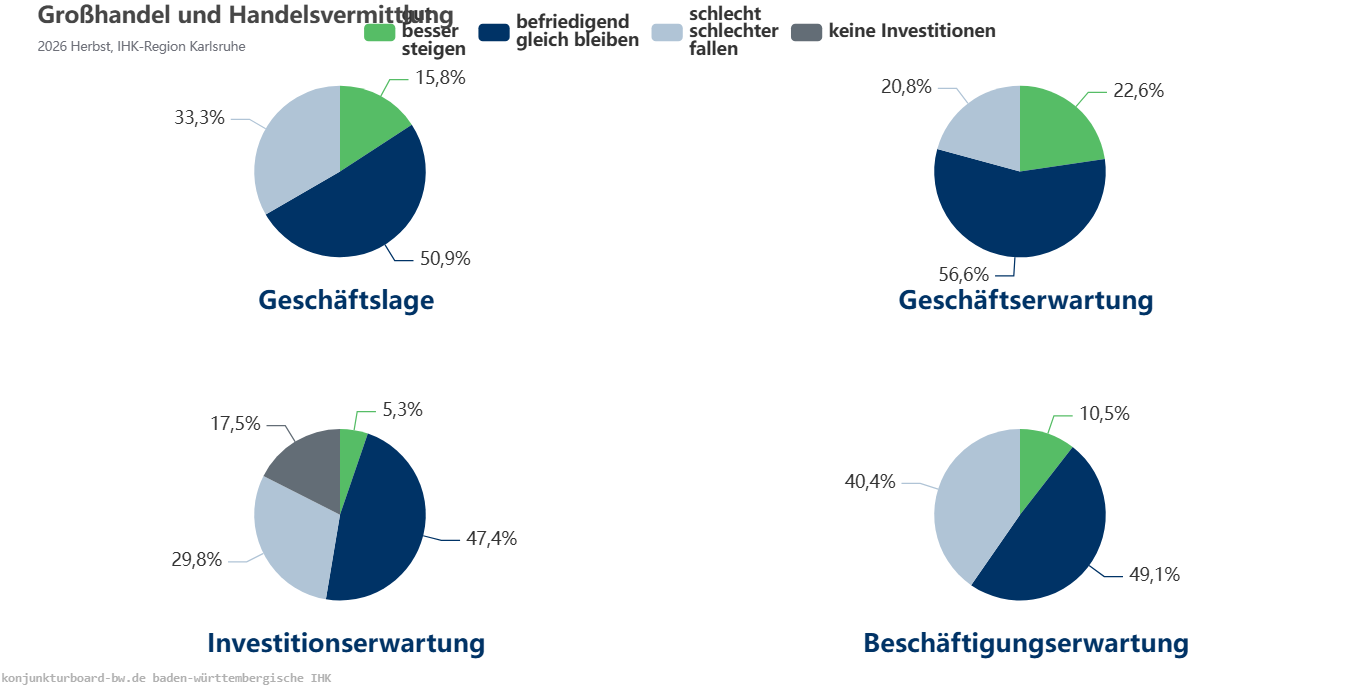
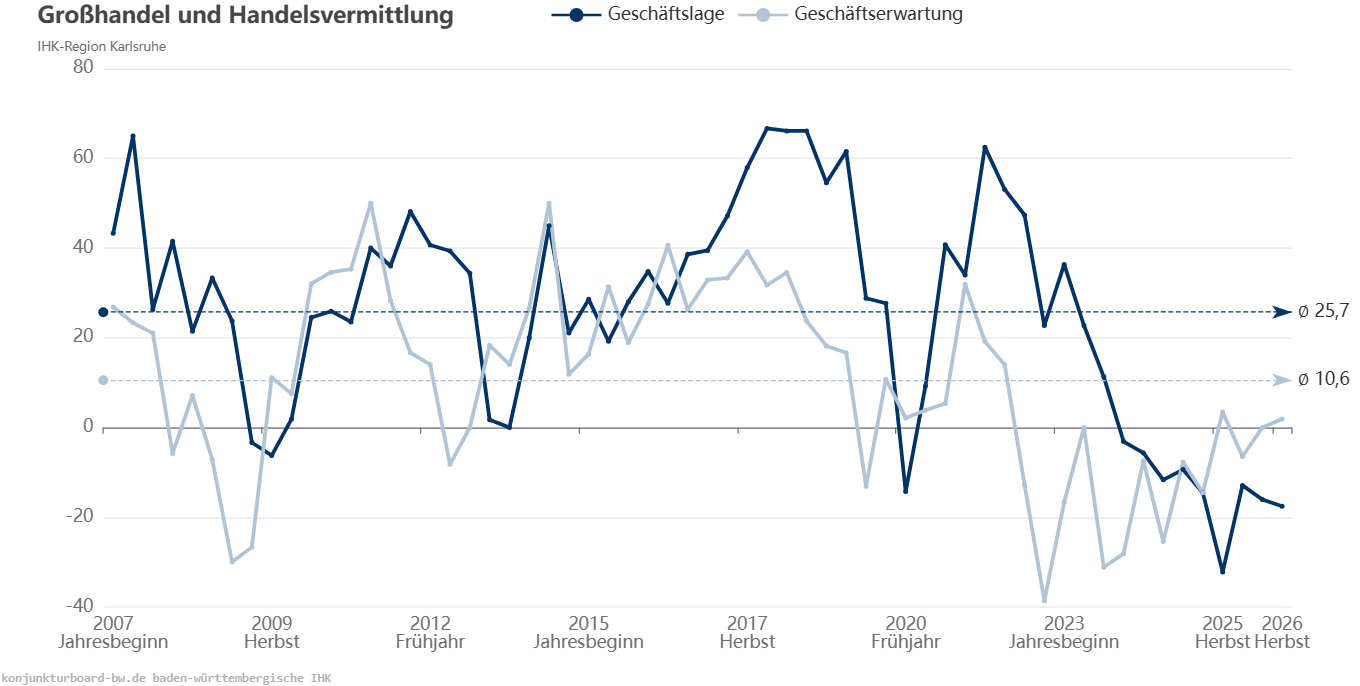
Der regionale Großhandel bleibt im Tief gefangen. Im Herbst 2026 bewerten 16 % der Unternehmen (zuvor 14 %) ihre aktuelle Lage als gut, mit 33 % mehr als doppelt so hoch ist jedoch der Anteil der unzufriedenen Betriebe (plus 3 Prozentpunkte). Die Umsatzentwicklung verläuft sehr uneinheitlich. 44 % der Betriebe nach zuvor 32 % melden steigende Umsätze, 37 % hingegen rückläufige Erlöse (zuvor 38 %). Der Saldo im Inlandsgeschäft hat sich von minus 5 Punkten auf minus 16 Punkte verschlechtert. Auch im Auslandsgeschäft geht die Schere weiter auseinander. 38 % der Betriebe berichten hier von steigenden Erlösen, 41 % hingegen von rückläufigen Auslandsumsätzen. Im Frühsommer 2026 lagen beide Werte noch bei jeweils 30 %. Die Ertragssituation hat sich verschärft: 14 % der Unternehmen (zuvor 16 %) berichten von einer guten aktuellen Ertragssituation. Gleichzeitig stufen mittlerweile 41 % ihre Kosten-Gewinn-Situation als problematisch ein (Frühsommer 2026: 30 %). Etwas entspannt hat sich hingegen die Auftragssituation. Der Bestellsaldo ist im Branchendurchschnitt von minus 14 Punkten auf minus 2 Punkte gestiegen. Für die kommenden zwölf Monate erwarten die Betriebe im Branchendurchschnitt allerdings kaum eine Veränderung der Lage. 23 % rechnen mit einer Verbesserung, 21 % mit einer Verschlechterung der Geschäfte. Die verhaltenen Erwartungen wirken sich deutlich auf die Unternehmensplanung aus: Der Saldo der Personalpläne liegt bei minus 30 Punkten, der Saldo der Investitionsbereitschaft sogar bei minus 42 Punkten (einschließlich der Unternehmen ohne Investitionsabsicht).
Einzelhandel
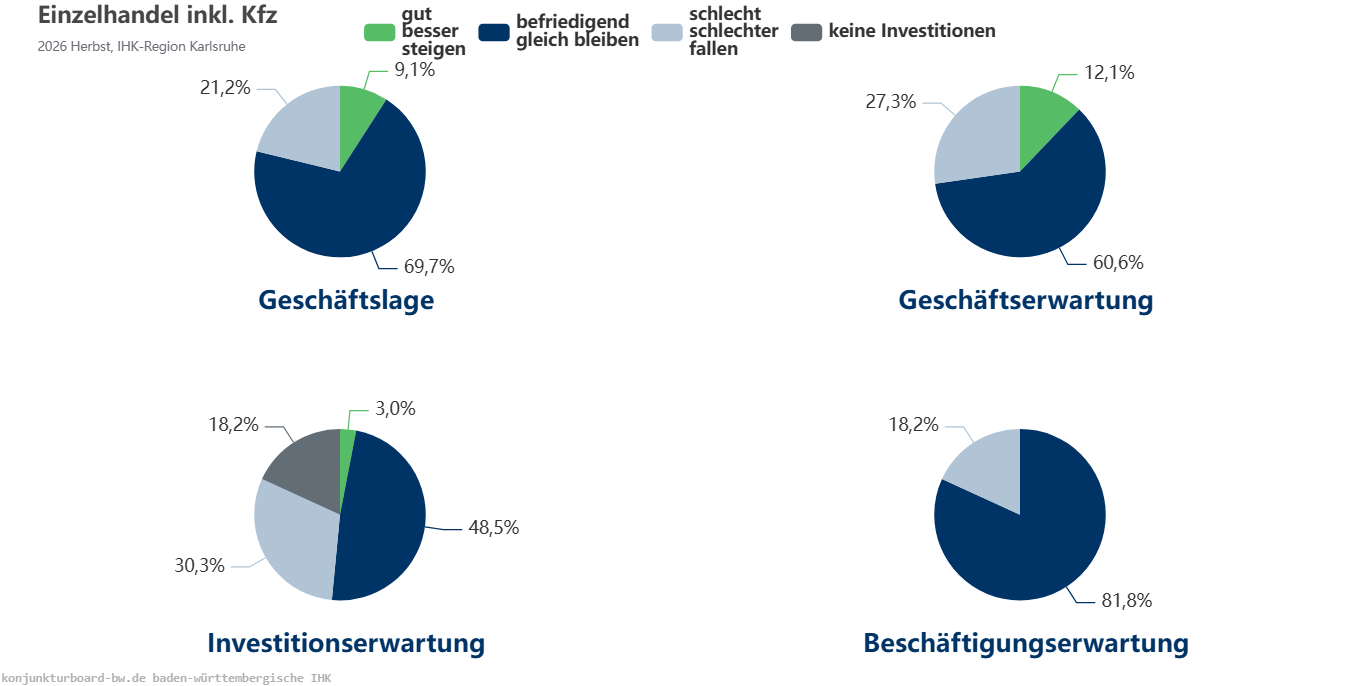
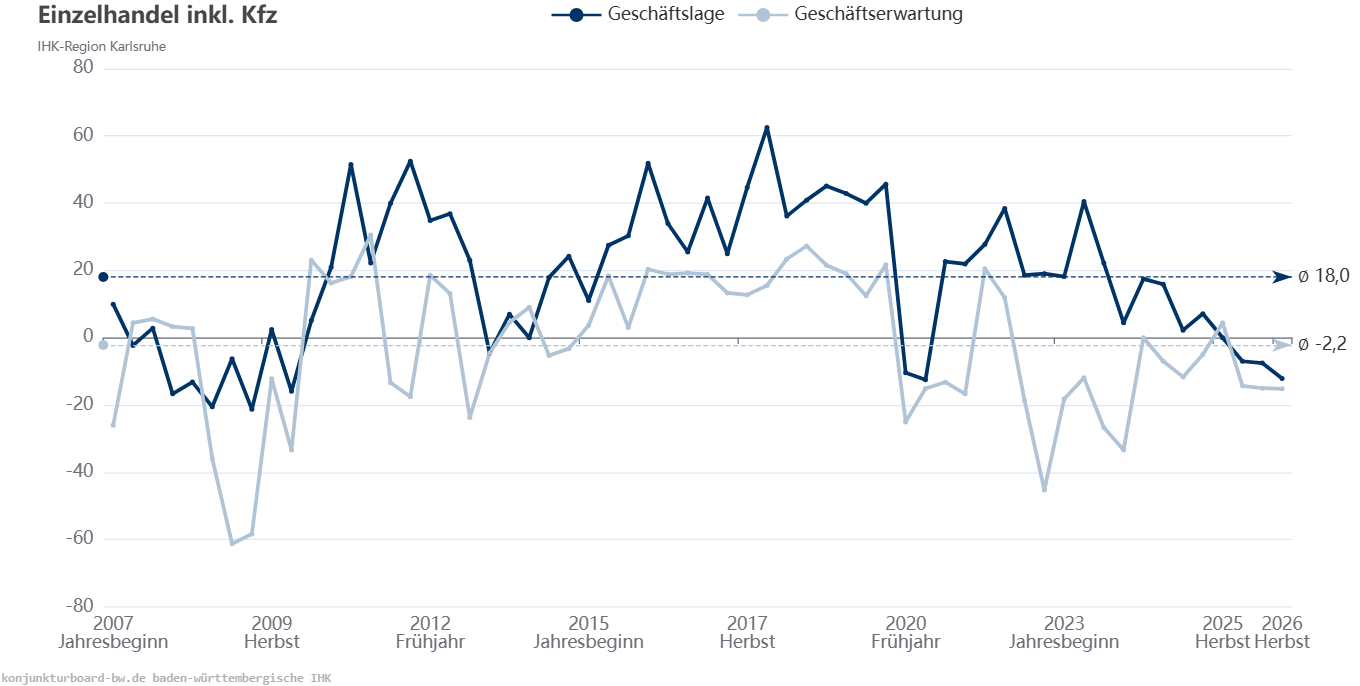
Im regionalen Einzelhandel bleibt auch im Herbst 2026 die Unzufriedenheit mit der aktuellen Geschäftslage bestehen. Der Lagesaldo ist von jeweils minus 7 Punkten zu Jahresbeginn und im Frühsommer auf aktuell minus 12 Punkte gesunken. Hohe Energiepreise und die Inflation bremsen die Konsumlaune vieler Verbraucherinnen und Verbraucher. 64 % der Betriebe bewerten das Kaufverhalten ihrer Kundinnen und Kunden als zurückhaltend. Die Umsatzentwicklung zeigt ein differenziertes Bild, immerhin verbesserte sich der Umsatzsaldo von minus 35 Punkten auf minus 9 Punkte. Zusätzlich setzen die hohen Energie-, Miet- und Personalkosten die Margen vieler Unternehmen unter Druck. Entsprechend berichten mehr Betriebe als noch im Frühsommer von einer kritischen Ertragslage. Aktuell sind rund zwei Drittel der Betriebe mit ihrer Ertragslage zufrieden, im Frühsommer 2026 waren es noch drei von vier Unternehmen. Angesichts der konjunkturellen Herausforderungen bleiben die Perspektiven für die kommenden zwölf Monate von Skepsis geprägt. Der Geschäftserwartungssaldo liegt weiterhin bei minus 15 Punkten. Die Umsatzerwartungen haben sich eingetrübt. Der entsprechende Saldo ist von minus 13 auf minus 21 Punkte abgerutscht. Vor diesem Hintergrund bleiben sowohl die Investitions- als auch die Personalplanungen äußerst zurückhaltend. Insbesondere die Investitionsbereitschaft leidet unter der schwierigen wirtschaftlichen Lage.
Dienstleistungen
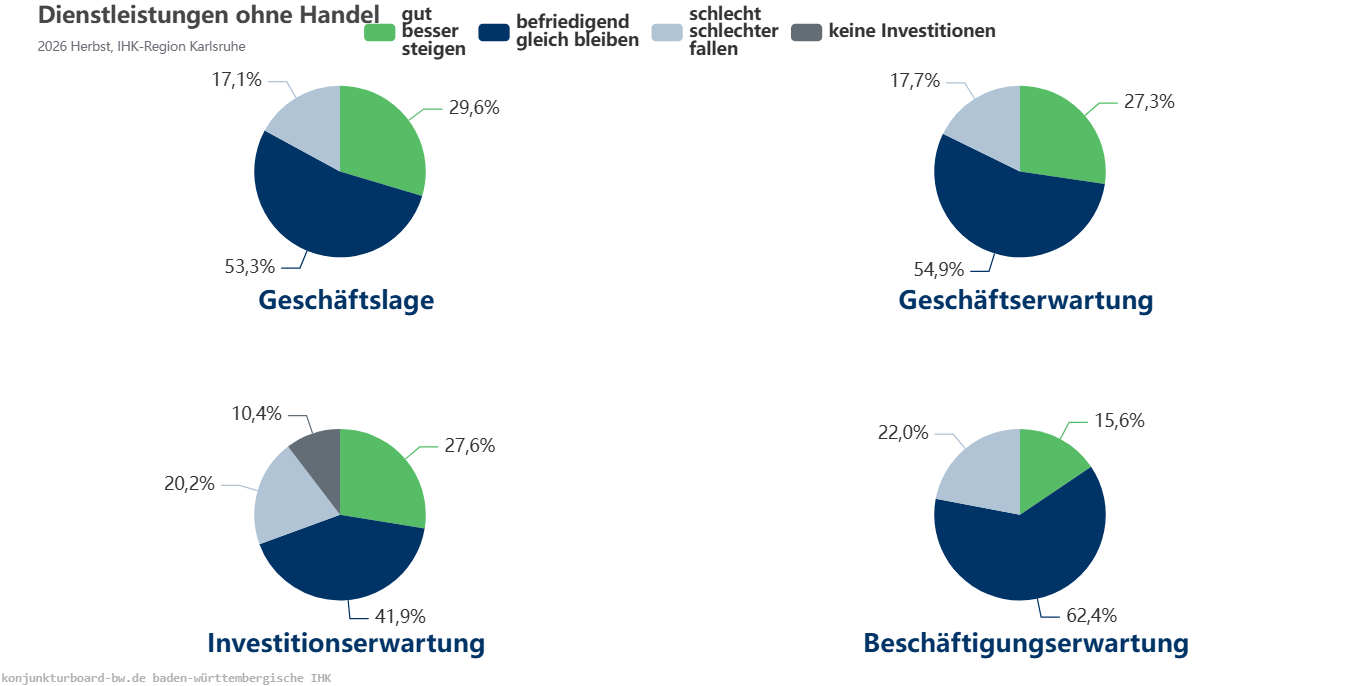
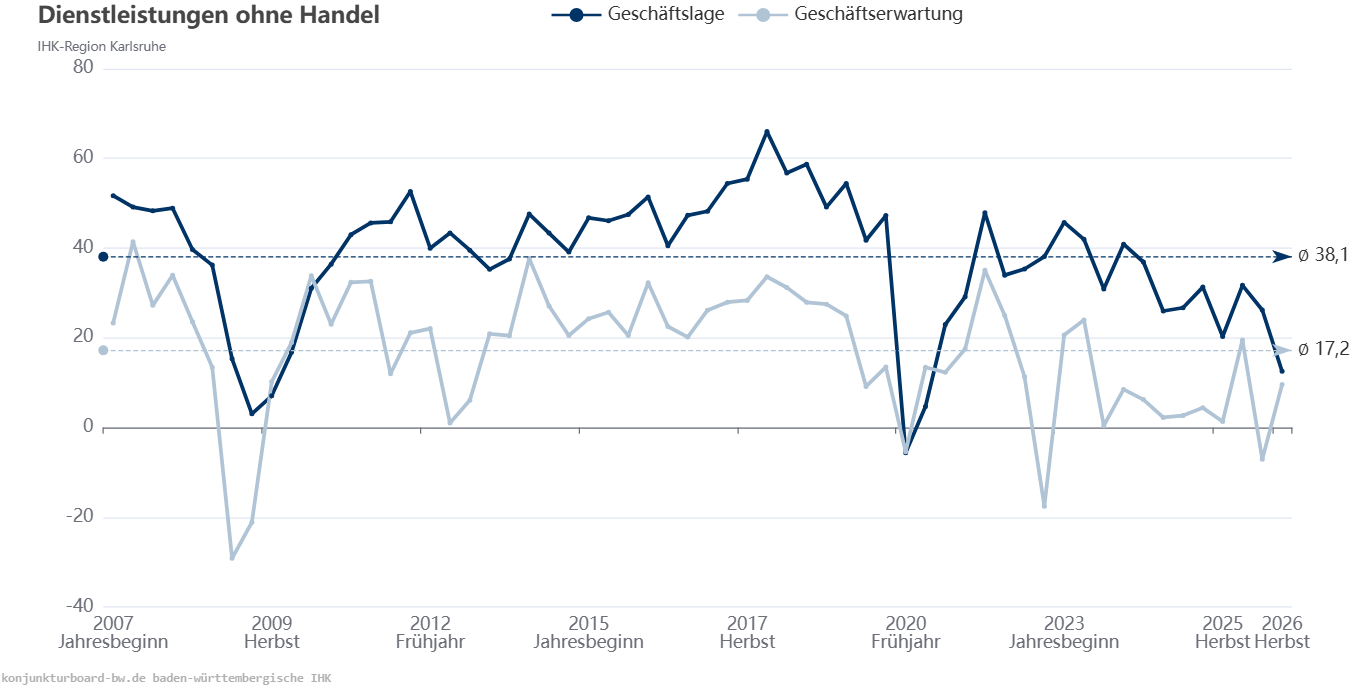
Im Herbst 2026 hat sich die Stimmung im Dienstleistungssektor weiter eingetrübt. Nur noch 30 % der Betriebe bewerten ihre Geschäftslage als gut, im Frühsommer lag der Anteil der positiven Meldungen noch bei 41 %. Gleichzeitig ist der Anteil der Unternehmen, die ihre Lage kritisch beurteilen, von 15 % auf 17 % gestiegen. Der Geschäftslagesaldo hat sich damit auf plus 13 Punkte halbiert. Die Umsatzentwicklung verlief weiterhin uneinheitlich: Während 31 % der Betriebe steigende Erlöse verzeichnen, berichten 28 % der Unternehmen von rückläufigen Umsätzen. Der Umsatzsaldo hat sich entsprechend von plus 5 Punkten auf nunmehr plus 3 Punkte verringert. Auch die Auftragslage bleibt teilweise schwierig. Immerhin ist der Anteil der Unternehmen, die Auftragsrückgänge melden, gesunken. Der entsprechende Saldo verbesserte sich dadurch von minus 9 auf minus 2 Punkte. Für die kommenden Monate blicken die Unternehmen hingegen wieder zuversichtlicher nach vorne. Der Anteil der Optimisten stieg von 24 % auf 27 %, während der Anteil der Pessimisten deutlich von 31 % auf 18 % zurückging. Der Erwartungssaldo hat sich damit aus dem negativen Bereich herausgearbeitet und liegt nun bei plus 9 Punkten. Auch die Investitionsneigung hat sich etwas verbessert: Der entsprechende Saldo stieg von minus 10 auf minus 3 Punkte. Dagegen liegt der Beschäftigungssaldo aufgrund zunehmender Pläne zum Stellenabbau erstmals seit einem Jahr wieder im negativen Bereich.
Das regionale Transport- und Verkehrsgewerbe sieht sich weiterhin mit einem schwierigen wirtschaftlichen Umfeld konfrontiert. Schwache Industrieaufträge und Niedrigwasser dämpfen die Transportnachfrage weiterhin spürbar. Hinzu kommen die stark gestiegenen Dieselkraftstoffkosten. Dennoch wird die aktuelle Geschäftslage per Saldo etwas positiver eingeschätzt als vier Monate zuvor. Zwar bewerten weniger Unternehmen ihre Lage als gut, zugleich ist jedoch auch der Anteil der kritischen Einschätzungen zurückgegangen. Der Anteil der Unternehmen mit steigenden Umsätzen hält sich derzeit die Waage mit dem Anteil der Unternehmen, die rückläufige Erlöse verzeichnen. Insbesondere die Umsätze im Binnenverkehr bleiben unter Druck. Trotz der anhaltenden Belastungen fallen die Erwartungen für die kommenden zwölf Monate merklich weniger pessimistisch aus als zuvor. Auch die Investitionsbereitschaft hat spürbar zugenommen. Steigende und fallende Beschäftigungspläne halten sich die Waage.
Im Bereich der unternehmensnahen Dienstleistungen ist der Anteil der positiven Bewertungen der Geschäftslage spürbar gesunken, während die Zufriedenheitsmeldungen zugenommen haben. Die Umsatzentwicklung verlief sehr uneinheitlich und weist mittlerweile per Saldo ein negatives Vorzeichen auf. Entsprechend zeigen sich die Unternehmen auch mit ihrer per Saldo noch positiven Ertragssituation im Schnitt weniger zufrieden. Die Nachfrage entwickelte sich insgesamt weiter rückläufig. Vor diesem Hintergrund sehen die Unternehmen die schwache Inlandsnachfrage als größtes Risiko für die kommenden zwölf Monate an. Trotz dieser Entwicklung blicken die Unternehmen wieder etwas zuversichtlicher in die Zukunft. Für die nächste Zeit erwarten sie steigende Umsätze, insbesondere mit internationalen Kunden. Auch die Investitionsbereitschaft hat sich etwas belebt, liegt per Saldo jedoch weiterhin im negativen Bereich. Beim Personalbestand rechnen die Unternehmen mit einem Rückgang.
Auch bei den ITK-Dienstleistern fallen die Einschätzungen der Geschäftslage inzwischen deutlich verhaltener aus als noch vor vier Monaten. Der Anteil der Unternehmen, die ihre Geschäftslage positiv bewerten, hat sich gegenüber dem Frühsommer nahezu halbiert. Der Anteil der Betriebe mit Umsatzsteigerungen liegt nur noch knapp über dem der Unternehmen, die Erlösrückgänge verzeichnen. Die Ertragslage wird von der Mehrheit als zufriedenstellend beurteilt. Die Nachfrage nach ITK-Dienstleistungen stagniert überwiegend und weist per Saldo weiterhin eine negative Tendenz auf. Entsprechend gilt die Entwicklung der Inlandsnachfrage auch in dieser Branche als größtes Geschäftsrisiko. Mit Blick auf die Geschäftsentwicklung überwiegt allerdings wieder der Optimismus: Der Anteil der Unternehmen mit positiven Erwartungen ist doppelt so hoch wie der Anteil der Unternehmen mit negativen Erwartungen. Die Investitionsbereitschaft hat weiter abgenommen. Wenn investiert wird, dann vor allem in den weiteren Ausbau der Digitalisierung. Die Einstellungsbereitschaft hat sich erheblich abgeschwächt.
Das regionale Hotel- und Gaststättengewerbe befindet sich im Herbst 2026 in einer noch angespannteren Lage als im Frühsommer. Kaum ein Betrieb bewertet seine wirtschaftliche Situation noch als gut. Neben den deutlich gestiegenen Energie- und Lebensmittelpreisen belasten insbesondere die hohen Personalkosten die Branche erheblich. Gleichzeitig entwickelt sich der Umsatz weiterhin wenig erfreulich, da auch die Kaufkraft vieler Konsumenten zunehmend unter Druck gerät. Nach mehreren Krisenjahren verfügen manche Betriebe nur noch über geringe Puffer, um Umsatzrückgänge aufzufangen. Insgesamt führt dies zu einer nochmals verschlechterten Ertragslage. Die Erwartungen für die kommenden zwölf Monate sind daher von verstärkter Skepsis geprägt. Verschärft wird die Situation durch den anhaltenden Mangel an qualifiziertem Personal, der viele Betriebe dazu veranlasst, künftig eher mit einem geringeren Personalbestand zu planen. Auch die Investitionsbereitschaft bleibt angesichts der schwierigen Rahmenbedingungen weiterhin verhalten.
Finanzdienstleistungen
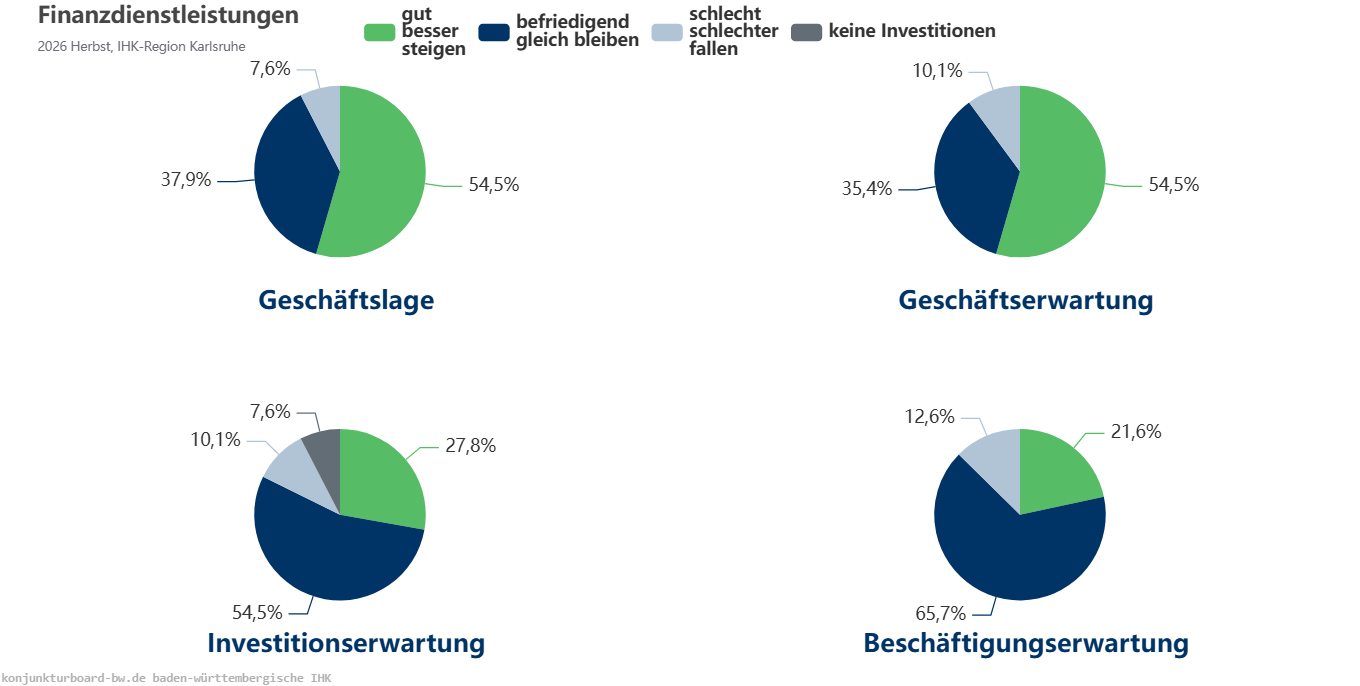
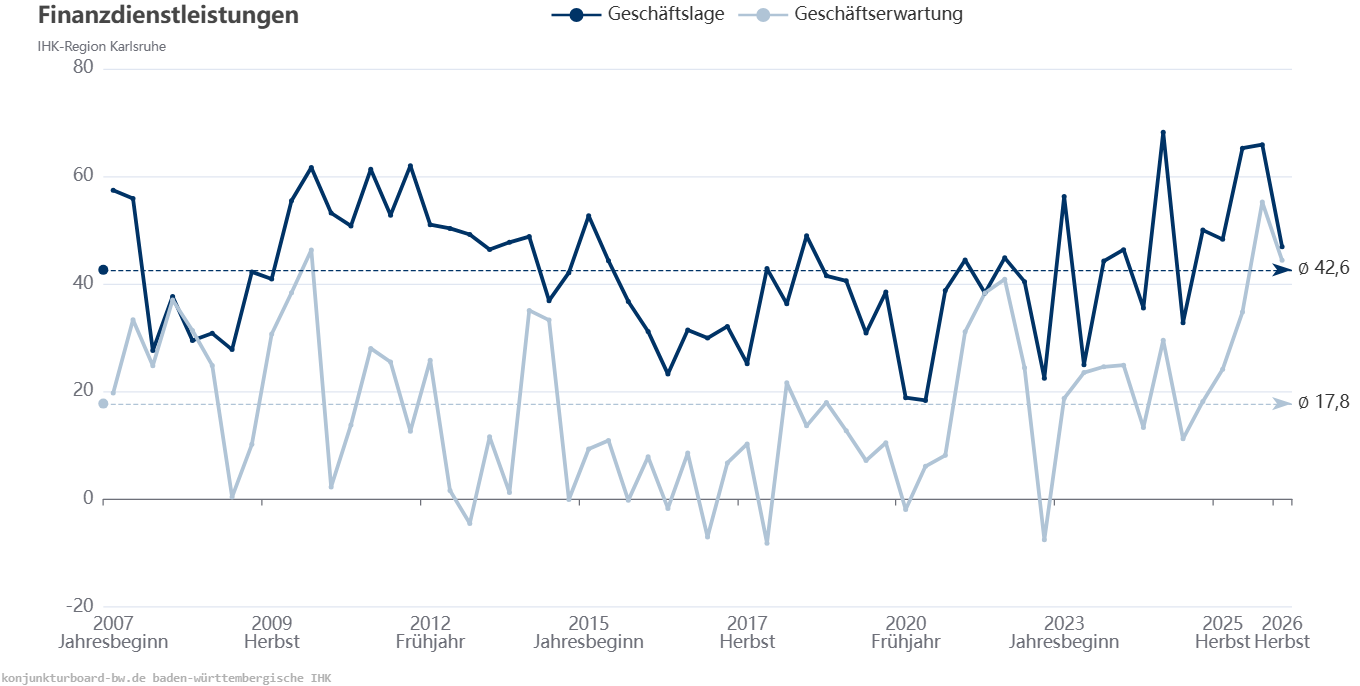
Im Herbst 2026 bewerten die regionalen Finanzdienstleister ihre Geschäftslage zwar weiterhin überwiegend als zufriedenstellend bis gut, die Dynamik hat jedoch nachgelassen. In der Versicherungsbranche verzeichnen die meisten Unternehmen nach wie vor steigende Beitragseinnahmen. Gleichzeitig hat das Neugeschäft weiter an Schwung verloren. Zudem mussten viele Versicherer in den vergangenen Monaten erneut höhere Aufwendungen für Schadens- und Versicherungsfälle verkraften. Im Kreditgewerbe wird die aktuelle Geschäftslage weniger positiv eingeschätzt als noch vor vier Monaten. Im Vergleich zum Frühsommer berichten im Branchendurchschnitt weniger Institute von einem gestiegenen und mehr von einem rückläufigen Geschäftsvolumen. Auch die Ertragslage wird per saldo etwas weniger günstig beurteilt als zuvor. Die Kreditnachfrage ist sowohl im Privatkunden- als auch insbesondere im Firmenkundengeschäft zurückgegangen. Gestiegene Zinsen und eine rückläufige Eigenkapitalausstattung belasten die Bonität mancher Unternehmen. In der Folge verlangen die Kreditinstitute restriktivere Konditionen und höhere Risikoaufschläge. Entsprechend hat die Vergabe von Unternehmenskrediten deutlich nachgelassen. Vor allem Investitionskredite wurden wesentlich seltener vergeben, aber auch bei den Betriebsmittelkrediten hat sich die Kreditvergabe verlangsamt. Angesichts der konjunkturellen Sorgen in anderen Branchen haben viele Institute zudem ihre Risikovorsorge weiter erhöht, um sich gegen mögliche künftige Kreditausfälle abzusichern. Für die kommenden zwölf Monate erwarten die Unternehmen branchenübergreifend weiterhin eine positive Geschäftsentwicklung. Allerdings ist der Anteil der Unternehmen mit negativen Erwartungen gestiegen. Die Investitionspläne bleiben, wenn auch mit abgeschwächter Dynamik, auf Wachstumskurs. Im Mittelpunkt steht dabei insbesondere der Ausbau digitaler Angebote. Auch beim Personalbestand ist per Saldo aktuell noch mit einem Aufbau zu rechnen.
Finanzlage teilweise weiterhin schwierig
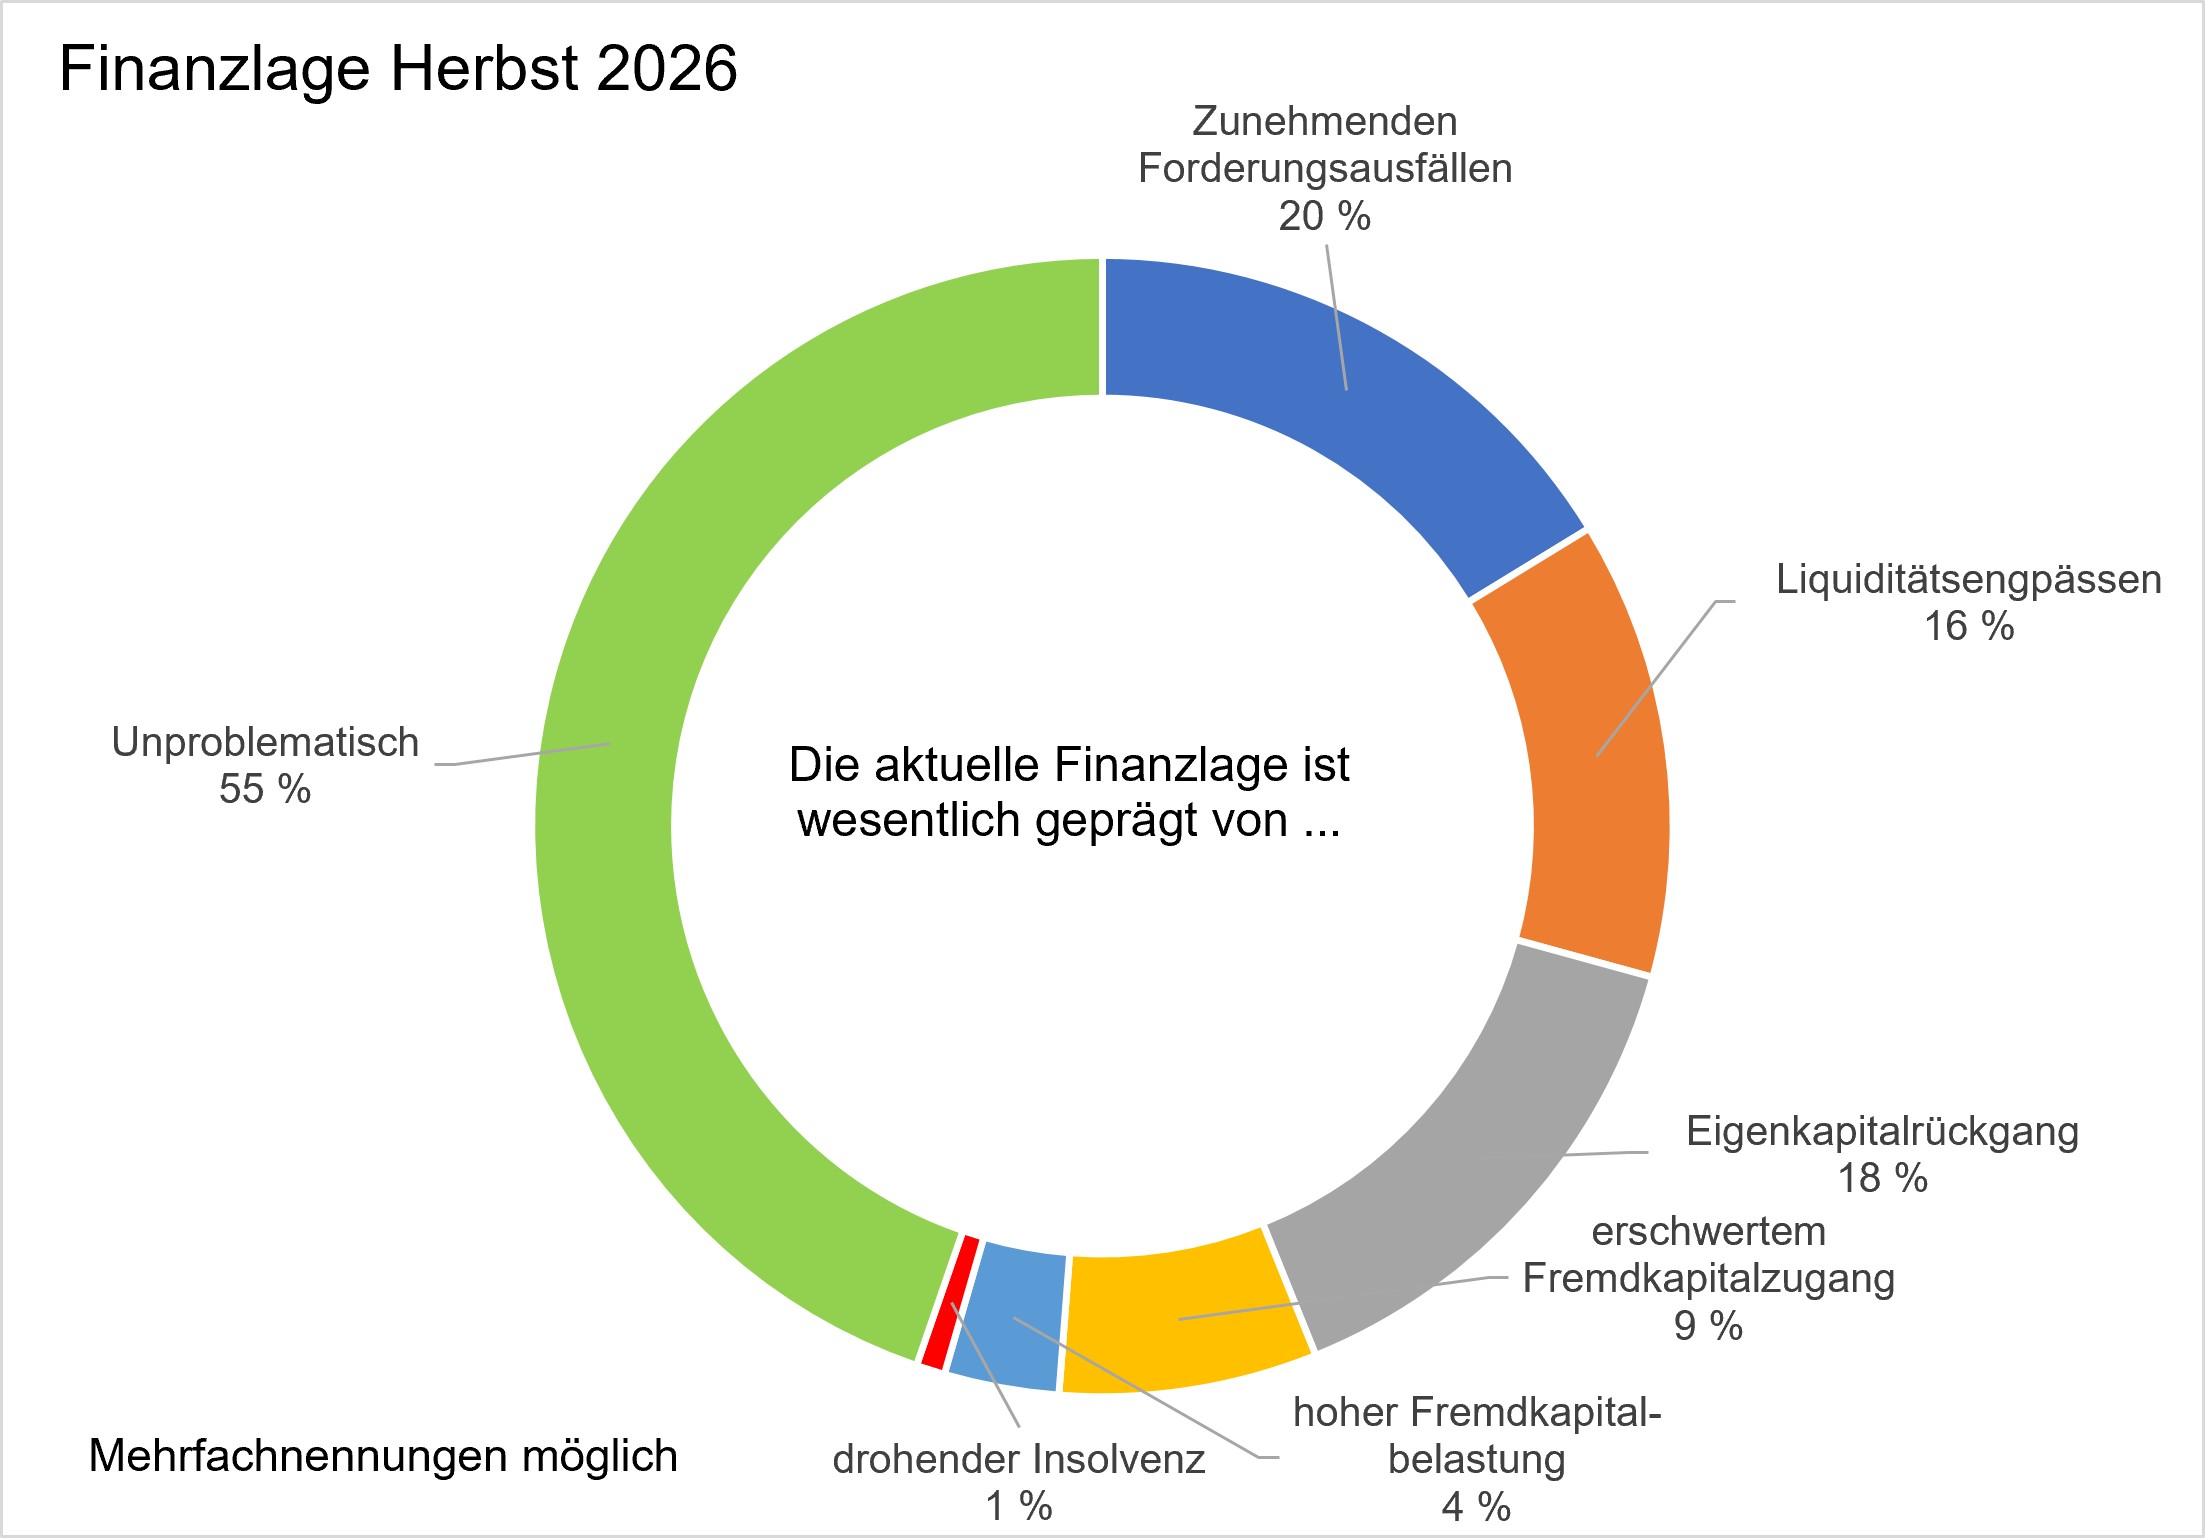
Auch im Herbst 2026 bleibt in der Gesamtheit der Unternehmen die Finanzsituation angespannt. Zwar berichten mit 55 % der Unternehmen ebenso viele wie im Frühsommer von einer aktuell unproblematischen Finanzlage. Gleichzeitig bedeuten eine Mischung aus zunehmenden Forderungsausfällen und Liquiditätsengpässen sowie der Rückgang des Eigenkapitals bei weiterhin 45 % der Unternehmen eine bedenkliche Finanzsituation.
Kräftig steigende Preise für Energie und Rohstoffe, Vorprodukte und Logistikleistungen sowie ausbleibende Zahlungen der Kunden schmälern den finanziellen Spielraum. Einen Rückgang des Eigenkapitals melden aktuell 18 % der Unternehmen nach zuvor 17 %. Gegenüber dem Frühsommer ist der Anteil der Unternehmen, die sich zunehmenden Forderungsausfällen ausgesetzt sehen, um drei Prozentpunkte auf 20 % angestiegen. Von Liquiditätsengpässen berichten 16 % der Betriebe, immerhin ein Rückgang um zwei Prozentpunkte. Ein erschwerter Fremdkapitalzugang macht 9 % der Betriebe zu schaffen (Frühsommer 2026: 11 %). Der Anteil der Betriebe, die sich mit einer hohen Fremdkapitalbelastung konfrontiert sehen, beträgt weiterhin 4 %. Bei 1 % der Unternehmen stellt sich die aktuelle Finanzlage so kritisch dar, dass sie sich von Insolvenz bedroht fühlen (zuvor 3 %). Mehrfachnennungen waren möglich.